

2025/26年度,英国金融行为监管局(FCA)支付服务类新授权仅45家,申请撤回或拒绝率高达68%。获取牌照并非一劳永逸,近期FCA再次对一家未满足注册条件的汇款机构实施业务限制。那么,英国FCA牌照的具体功能是什么?合规展业的红线又在哪里?本文将为您详细梳理。
英国FCA牌照的核心功能与业务边界
根据《支付服务条例2017》,英国FCA牌照的核心功能主要包含三大模块,各有明确边界,超范围经营将面临严重合规风险。
支付交易执行
- 功能定义:代客户完成资金转账。
- 适用场景:涵盖跨境汇款、直接借记及卡支付等。
- 合规边界:严禁为客户“管钱”(即归集资金后统一处理),除非每笔资金均对应明确的待执行指令。机构必须严格按照“支付指令”流转资金,不得越权操作。
支付工具发行
- 功能定义:发行预付卡等支付载体。
- 适用场景:用于消费者预充值消费。
- 合规边界:非支付用途的储值卡不属于该功能范畴。机构需严格区分支付与储值用途,避免超范围发行。

账户信息服务
- 功能定义:聚合客户在多家金融机构的账户数据。
- 适用场景:协助用户统一查看资金分布情况。
- 合规边界:仅提供信息聚合服务,严禁触碰或干预资金的实际划转。信息处理与资金操作必须严格分离。
英国FCA牌照合规展业的正反面案例
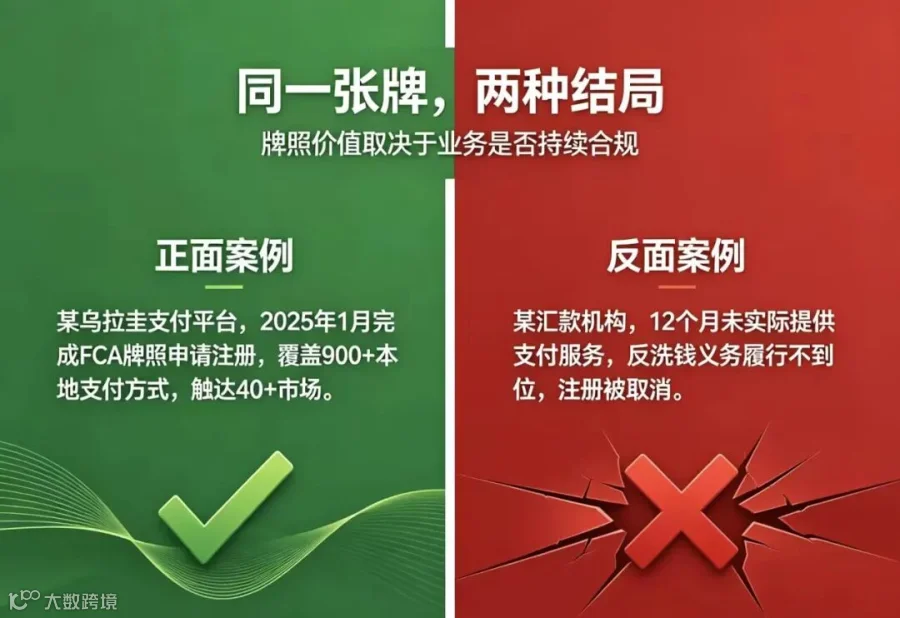
- 正面案例:2025年1月,某乌拉圭支付平台成功注册英国FCA授权支付机构牌照。该平台严格遵循“沿支付指令流转、不触碰资金池”的合规原则,向英国商户提供跨境支付收单及出账服务,支持900余种本地支付方式,业务成功拓展至亚非拉超40个市场。
- 反面案例:FCA官方通报显示,某汇款机构在注册后12个月内未实际开展支付服务,且未履行反洗钱义务,最终被立即取消注册。
持牌并非“护身符”,合规经营才是展业基石。
英国FCA牌照申请的核心难点与拒批原因
据FCA公开数据,支付服务类申请的驳回率居高不下,主要集中在以下三大原因:
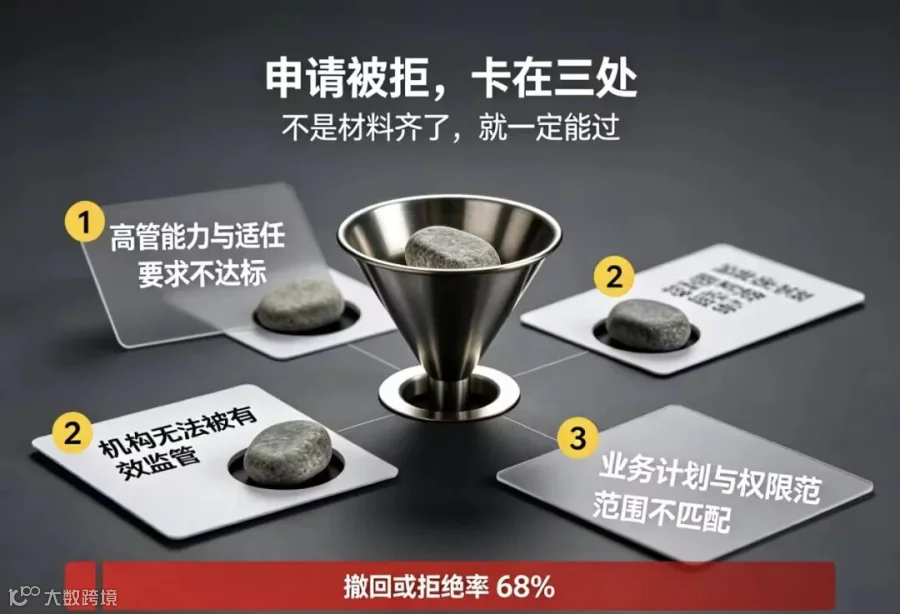
- 高管能力与适任要求不达标:监管机构高度看重管理层的“适任与适当性”,高管必须具备足够的专业能力与良好的诚信记录。
- 机构无法被有效监管:公司治理架构复杂或不透明,导致监管机构无法有效穿透和监管业务实质。
- 业务计划与申请权限不匹配:实际拟开展的业务超出申请的授权范围,或未在申请中予以明确。
综上,申请人需确保高管具备胜任能力、业务模式清晰合规、合规架构完善,方能有效提高申请成功率。
监管新规趋势与合规建议
值得注意的是,英国FCA的监管规则仍在持续收紧,例如2026年5月即将生效的客户资金处理新规。建议跨境支付企业在申请牌照及展业前,全面评估自身业务模式与合规能力,密切关注监管动态。明确业务边界,知己知彼,方能在合规框架内稳健发展。