


2020至2025年,作为欧洲最大汽车市场的德国,纯电动乘用车(BEV)车型翻两番至约160款,3万欧元以下经济车型达35款。得益于电池成本下降约35%,扣除通胀与性能因素后,BEV实际价格5年间下降约18%。运行成本方面,现有BEV每年为欧盟节省约45亿欧元化石燃料进口支出,消费者驾驶成本较汽油车平均低33%。在购车成本与全周期经济优势推动下,2026年上半年,欧盟新增乘用车中BEV注册占比达22%,新注册公交客车达28%,中型电动卡车份额升至21%,重型电动卡车为2.3%,有效助力车企达成碳排放目标。
一、制造商目标与纯电动汽车普及

只要持续推进转型投入,汽车厂商基本能达成欧盟新车二氧化碳排放要求。数据显示,当前乘用车平均排放水平距离2025-2027年每公里93克的目标,差距已不足2克。电动汽车是实现合规的关键,2026年上半年,纯电乘用车占欧盟新车注册总量的22%。其中法国(28%)、德国(26%)表现亮眼,丹麦更是高达80%;意大利和西班牙的接受度也回升至8%与10%。

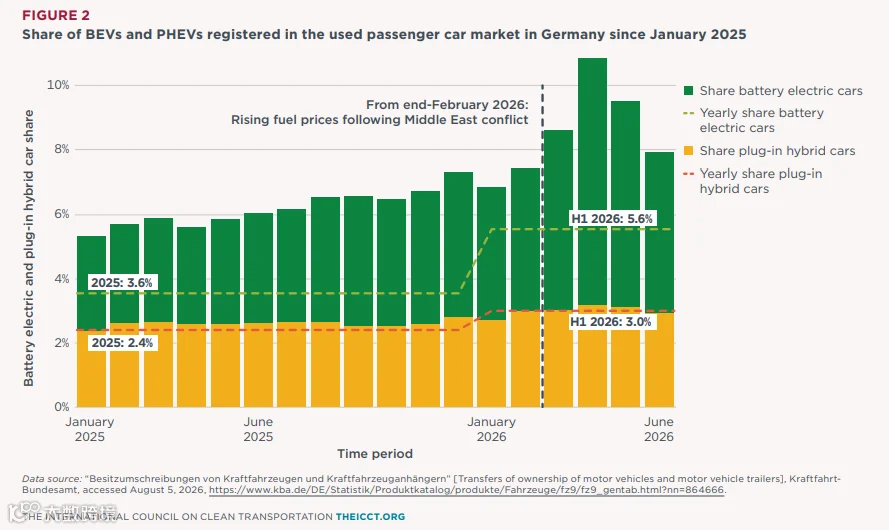
除新车市场外,二手纯电市场也展现活力。2026年上半年,德国二手纯电车过户量占比达5.6%,较去年同期明显提升。

商用车领域,各大厂商平均提前一年完成2025年15%的重型车辆减排目标。公交与长途客车电动化领先,2026上半年占比达28%;3.5至12吨中型电动卡车销量增长迅速,占比达21%;12吨以上重型电动卡车市场占比达2.3%,德、荷、法、瑞四国处于领先位置。
二、车辆可负担性
1. 各动力类型可负担性趋势

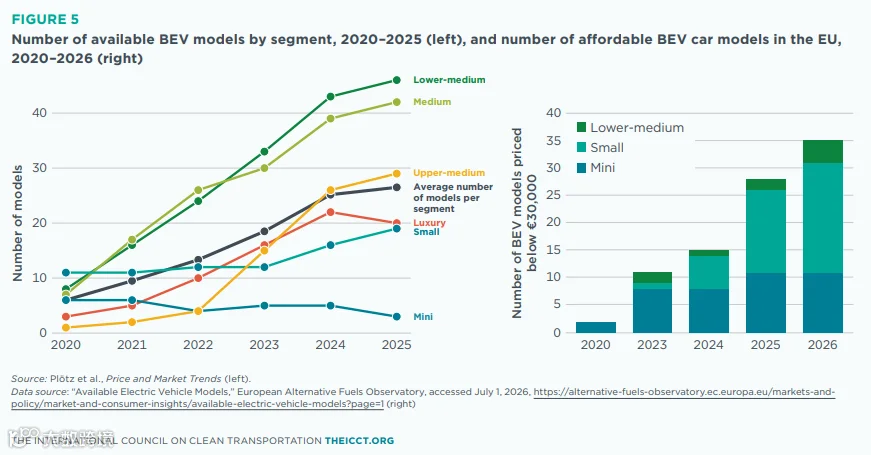
在德国,扣除通胀与性能变化因素后,2020至2025年间纯电车实际价格下降约18%,而燃油车上涨2%。名义售价中位数上涨42%主因续航提升约30%及车型结构升级。全球电池价格5年间降幅约35%,促使德国纯电车型增至159款,3万欧元以下平价车型达35款。
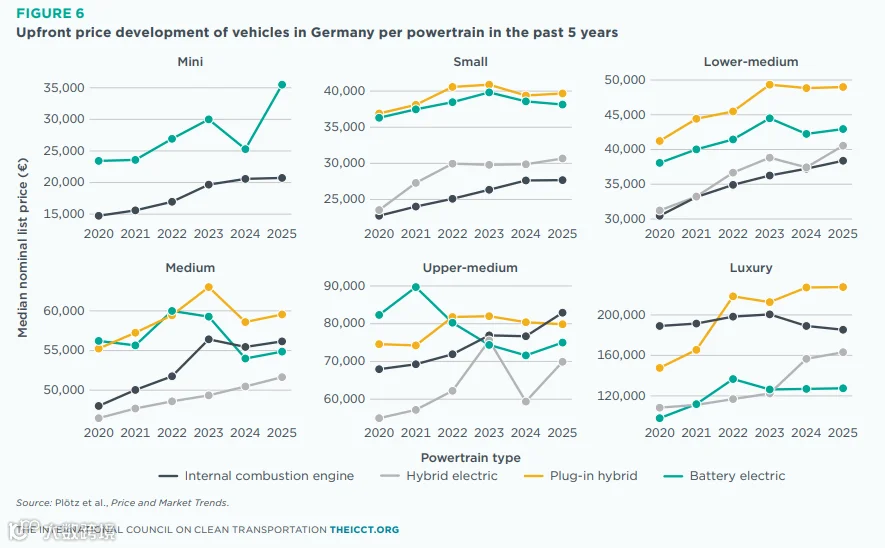
目前,纯电车型在中型、中大型及豪华细分市场,已实现与同级燃油车初始购车成本平价;在所有细分市场,其价格均与插电混动车型相当。
2. 运行成本负担

纯电车使用成本已比汽油车低33%,即便全程依赖公共充电桩也能降低5%。预计未来纯电能源成本将保持稳定或走低,而燃油车成本将上涨。对比使用电子柴油的燃油车,到2030年纯电车的补能成本优势预计可达50%至60%。
3. 重型商用车总拥有成本(TCO)对比
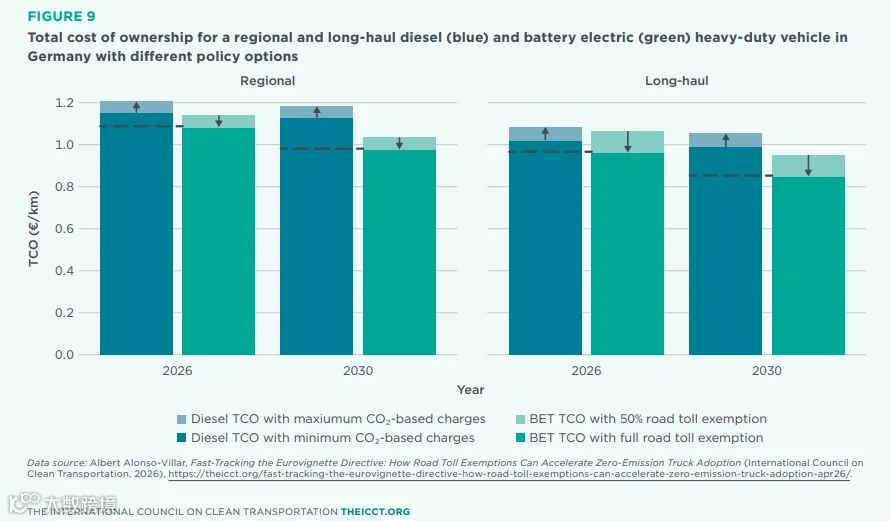
依托场站低电价、电池成本下行及政策支持,在自有充电条件下,区域电动卡车的总拥有成本(TCO)已可与柴油车竞争。若落地碳收费与差异化道路通行费,长途货运车型最早有望在2030年实现成本持平。德国已开始征收碳费,当地纯电重卡TCO已低于柴油卡车。
三、充电基础设施与电网
1. 公共充电基础设施部署

截至2026年6月,欧盟公共充电桩总量达116万个,较2020年增长近8倍,含2450个重卡专用桩,可满足当前补能需求。55%的充电桩集中于荷兰、德国和法国,符合《替代燃料基础设施法规》(AFIR)目标。

2. TEN-T网络直流桩覆盖情况

在跨欧洲交通干线(TEN-T)高速公路网络中,150千瓦及以上的直流充电桩已覆盖92%的路网,重卡专用充电桩覆盖率达16%。
3. 充电均价与智能电网技术

2026年6月,欧盟公共交流充电均价为0.5欧元/kWh,直流为0.62欧元/kWh。公共电价约为私人电价的两倍,这使得长途重卡纯电化经济性受限。目前,智能充电与车网互动(V2G)技术正逐步落地,预计2035年可降低欧洲用电峰值负荷6%,在储存可再生电力、减少浪费及应急供电方面潜力巨大。
四、供应链与产业竞争力
加速纯电转型有助于提升欧洲汽车产业国际竞争力并稳固能源韧性(当前欧盟石油对外依存度高达97%)。
1. 全球纯电动乘用车新车销量
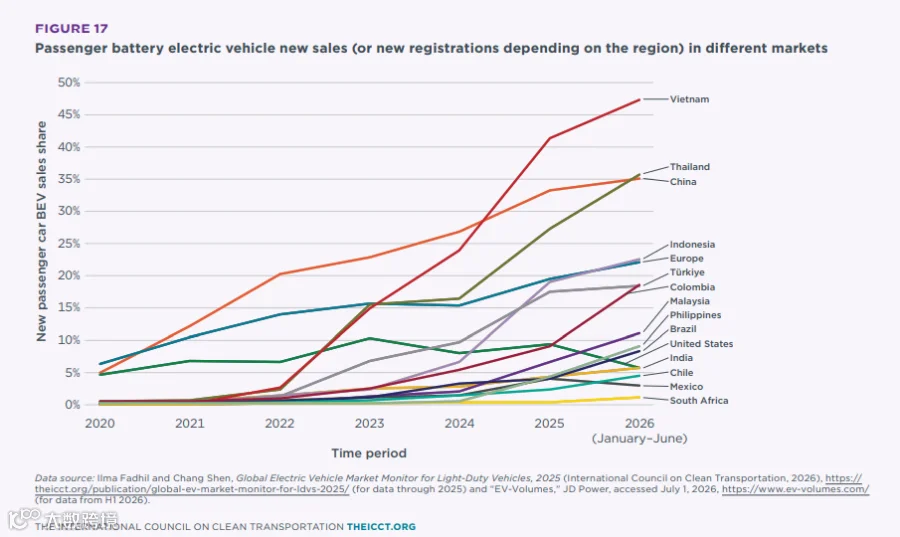
纯电普及是全球趋势,2026年上半年越南纯电乘用车占比达47%,2025年中国新卡车和公交车纯电份额达26%。
2. 欧盟乘用车年产量结构

2025年,欧盟纯电车占乘用车总产量的19%。纯电车产量与新增登记量均为1100万辆,保持供需平衡。其中,德国是主要生产基地,贡献了欧盟纯电及插混车型总产量的56%。
3. 纯电全产业链供应链布局
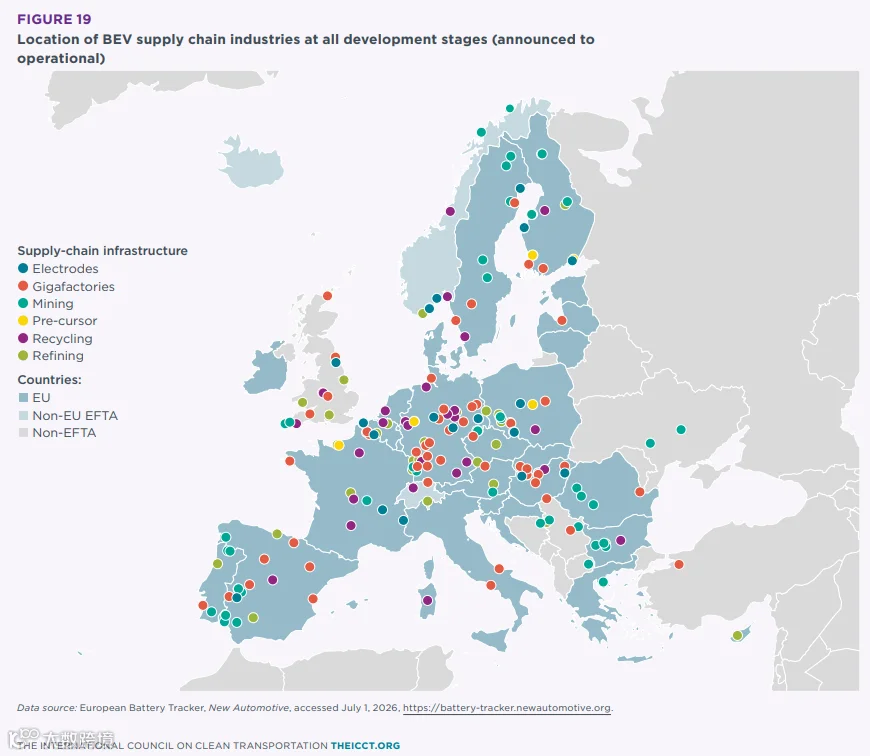
目前欧盟本土电芯产能可满足本地约50%的需求,并正加快推进从采矿到回收的全链条供应链项目落地。
4. 欧盟电池产能与需求对比

2025年欧盟电芯理论产能可覆盖需求,但受预期不明、技术难题及成本偏高影响,实际产能利用率偏低。随着产能爬坡,至2030年所有规划产能将足以支撑车辆需求。上游材料中,正极与隔膜产能可满足2030年预期,但负极与电解液规划产能仍存在缺口。