

2026年8月,中国对越南出口达234.0亿美元,同比增长33.0%,创32个月以来新高。前8个月累计出口1,636.2亿美元,同比增长28.2%。
此增速主要受单一商品编码拉动。当月出口同比多增的58.0亿美元中,存储芯片贡献了42.3亿美元,占比高达72.8%。该增量几乎全部源于价格上涨:出口芯片数量同比减少4.9%,单价却涨至去年的5.2倍。剔除存储芯片后,8月对越出口同比仅增长8.1%。
本文数据覆盖2024年1月至2026年8月共32个月、7,030个品目、173,913条海关记录,各项数据均与海关统计核对一致。
大盘:连续六个月创新高
2024年对越出口月均为134.9亿美元,2025年月均升至165.1亿美元。自今年3月起,每月出口额均创32个月新高,8月达234.0亿美元,较2024年月均高出逾七成。
当月自越南进口142.0亿美元,实现贸易顺差92.0亿美元。出口额为进口的1.65倍,低于去年同期的1.98倍。该倍数收窄主要因进口端增速更快,其驱动因素与出口端一致,详见下文。
增长驱动:单一编码贡献超七成

资料来源:中国海关总署统计查询,8位HS编码,美元口径。按增量绝对值排序,前八项贡献总增量的92.1%。
- 其他用作存储器的集成电路(85423290):增量42.28亿美元,占总增量72.8%,同比增长389.4%。
- 电脑零部件(84733090):增量2.75亿美元,占4.7%,同比增长65.8%。
- 多元件存储芯片(85423210):增量2.46亿美元,占4.2%,同比增长1,060.0%。
- 四层以上印刷电路板:增量2.12亿美元,占3.7%,同比增长78.9%。
两项存储芯片合计贡献了总增量的77.0%。按章分类,第85章(电机、电气设备)当月出口128.2亿美元,占对越出口总额的54.8%,同比增长57.9%。
减量方面未见明显集中趋势。降幅最大的是低值简易通关商品,同比下降40.5%,减少1.10亿美元;手机零件及手机用OLED模组出口额亦各减少约0.9亿美元。
存储芯片:数量同比减少,单价涨至5.2倍
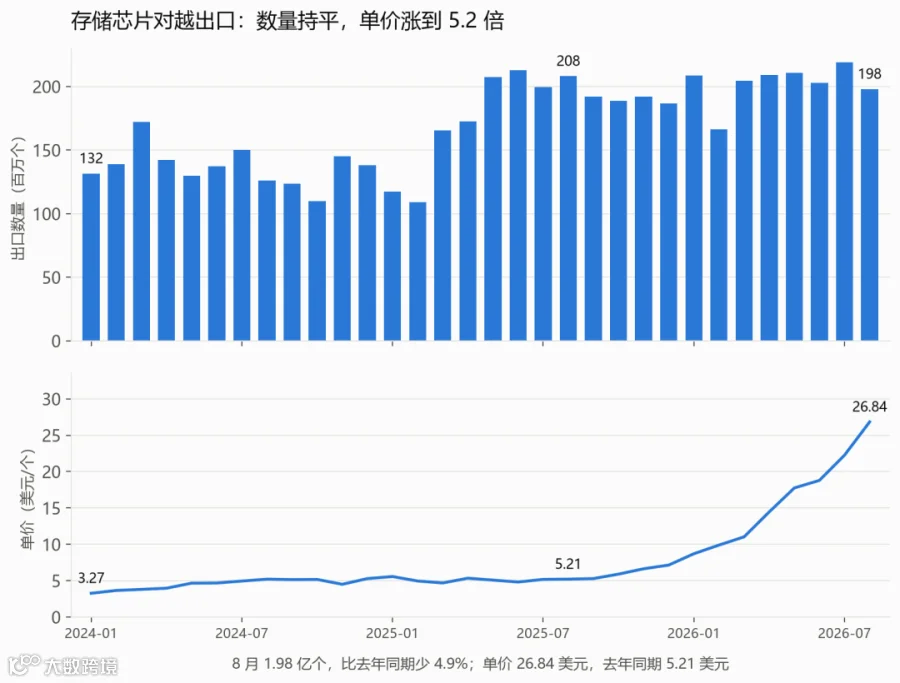
资料来源:中国海关总署统计查询,编码85423290「其他用作存储器的集成电路」,计量单位为「个」。
8月出口存储芯片1.98亿个,较去年同期减少4.9%。单价达26.84美元/个,而去年同期仅为5.21美元。出口金额同比增长389.4%完全由价格上涨驱动,数量贡献为负。
量与价的变动发生在不同的时间周期。
数量台阶式增长出现在2025年二季度。此前每月出口量在1.1亿至1.7亿个之间,自2025年5月起升至1.9亿个左右。此后除今年2月春节因素外,一直维持在1.87亿至2.19亿个区间,逾一年未再有显著突破。
单价自2025年10月起开始攀升。2024年5月至2025年9月,单价稳定在4.50至5.57美元;10月起逐月上涨,今年4月突破14美元,8月达26.84美元,8月环比再涨20.6%,暂无放缓迹象。
这一拐点与全球存储芯片自2025年四季度开启的涨价周期相吻合(属行业公开信息,非海关数据)。存储芯片占对越出口的比重,从2024年1月的3.2%、去年8月的6.2%,跃升至今年8月的22.7%。
需说明的是,该编码按“个”计量,包含不同容量与规格的芯片。单价上涨既包含同规格产品提价,也包含出货结构向高容量规格转移,海关数据无法将两者拆分。
这批芯片运抵越南后的流向需结合进口端观察:同月自越南进口的电脑零部件和固态硬盘,其单价走势与出口端几乎同步。
剔除存储芯片:增速回落至8.1%
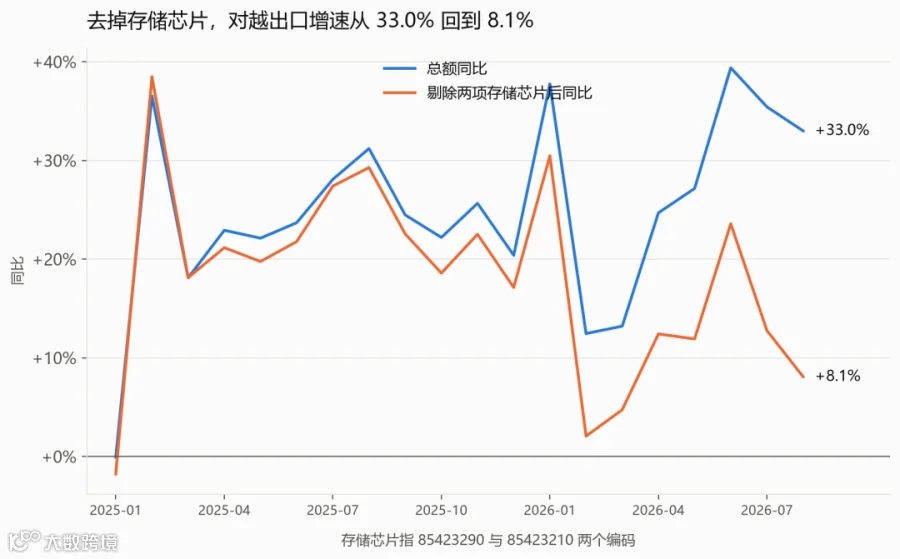
资料来源:中国海关总署统计查询。1、2月受春节错月影响,同比波动较大,分析趋势时应剔除这两月数据。
8月剔除两项存储芯片后,对越出口额为178.2亿美元,同比增长8.1%。前8个月剔除后累计同比增长13.2%,而总额累计同比为28.2%。今年前8个月的对越出口增量中,56.0%由存储芯片贡献。
两条增速曲线自2025年10月开始分化,恰逢芯片单价启动上涨。在此之前,两者差距始终保持在2.3个百分点以内。剔除芯片后的同比增速,6月曾达23.6%,7、8月则回落至12.8%和8.1%。
剩余13.3亿美元增量中,能确认由数量增长主导的主要是:四层以上印刷电路板8月出口1.77亿块,同比增长43.3%,单价仅上涨24.8%,且自6月起连续三个月保持两位数“量增”。电脑零部件的2.75亿美元增量则主要源于价格,其出口重量同比减少18%,每千克单价翻了一倍。
长期追踪的另一重点品类纺织原料,本月未见增长。第60章(针织物)出口4.27亿美元,同比下降4.4%;第54章(化学长丝)出口2.93亿美元,下降2.3%;第52章(棉花)出口1.27亿美元,下降10.2%。拉长至前8个月,这三章累计同比分别为1.8%、0.9%和-0.2%。为越南成衣和鞋业供料的这几类纺织原料,今年整体表现持平。
结论与下月跟踪重点
8月33.0%的出口增速在结构上揭示了两个核心特征:对越出口高增长主要由存储芯片价格驱动,出货量并未实质性增加;剔除该因素后,出口增速回落至10%左右,且纺织原料等传统供应链未见明显增长。
下月将重点跟踪以下三大指标:
- 存储芯片单价是否见顶:8月单价环比仍上涨20.6%。若数量与单价维持在8月水平,9月同比增速仍将超400%(因去年9月基数仅为10.16亿美元)。单价首次出现环比负增长,将是这轮涨价周期见顶的首要信号。
- 剔除芯片后的增速能否守住5%:7、8月已呈连续回落态势。若9月低于5%,说明芯片以外的对越出口正在放缓,总额的高增速将仅依靠价格支撑。
- 印刷电路板“量增”能否延续:已连续三个月保持两位数增长,是剔除芯片后少数由数量主导的增长项。若9月延续该趋势,可视为越南电子组装产能持续扩张的信号。
统计口径说明
金额以美元计价,按报关时点统计,反映的是两至三个月前的采购决策,不直接等同于当期实际需求。
本数据包含31种计量单位,跨品目不直接加总数量,文中总量口径均为金额。单价仅在单一编码内计算;若同一编码混杂不同规格,单价变化则同时反映价格波动与规格结构变动。
同比基数低于100万美元的品目不计算百分比。1、2月同比受春节错月影响,不单独作为趋势判断依据。
存储芯片涨价周期属外部行业信息,与海关数据分开标注。