

很多新手会计会问:出口发票备注栏,到底哪些要写?哪些千万不要乱写? 今天把实务口径一次性讲清楚,看完直接照着模板套用。
一、先搞懂:出口发票是什么
我们国内开给出口业务的,是增值税普通发票,大家口头上说的出口发票=增值税普通发票,不是专票。外贸企业、生产企业0110、9610,9810跨境电商,都需要开具。
注意:不是给国外客户拿去清关的商业发票,这是给咱们国内税局做退税备案用的,完全两码事。
税率严格区分:
1. 可办理免抵退/免退税的出口业务 → 税率栏填写0%
2. 只享受免税、不能退税业务 → 直接勾选“免税”,严禁填0%
3. 视同内销征税货物 → 按商品对应内销税率正常开具
商品名称、计量单位、成交方式、FOB金额,尽量和报关单保持一致,避免出现差异疑点。
开票核心原则:出口发票要和报关单信息逻辑匹配。
二、备注栏,哪些建议填?哪些禁止乱填?
- 外币币种、外币总价
- FOB美元价(人民币折算金额)
退税是以FOB离岸价作为计税基础,开票金额人民币=美金金额*汇率
- 如果成交方式是CIF、CNF,发票金额按FOB,备注栏可以标注原币CIF金额。
- 不要把国外客户完整英文长地址一股脑堆进备注栏,字符过长,开票系统会截断,形成乱码。国外客户信息填在购方名称,不要填在备注。国外客户是没有社会信用代码的,不用填;
- 不要把箱号、柜号、提单号一股脑全部写进去,不是必填项
- 不要在备注栏手写“免税”字样。
各地税局执行口径略有差别,比如:外贸企业开免税;生产企业开0税率;具体以税局为准;
不同贸易方式备注模板:
▪️进料加工:结尾额外加上「手册编号 XXX」
▪️来料加工:备注标注免税,只开具加工费金额,不体现原材料货款
▪️代办退税业务:备注栏添加【代办退税专用】
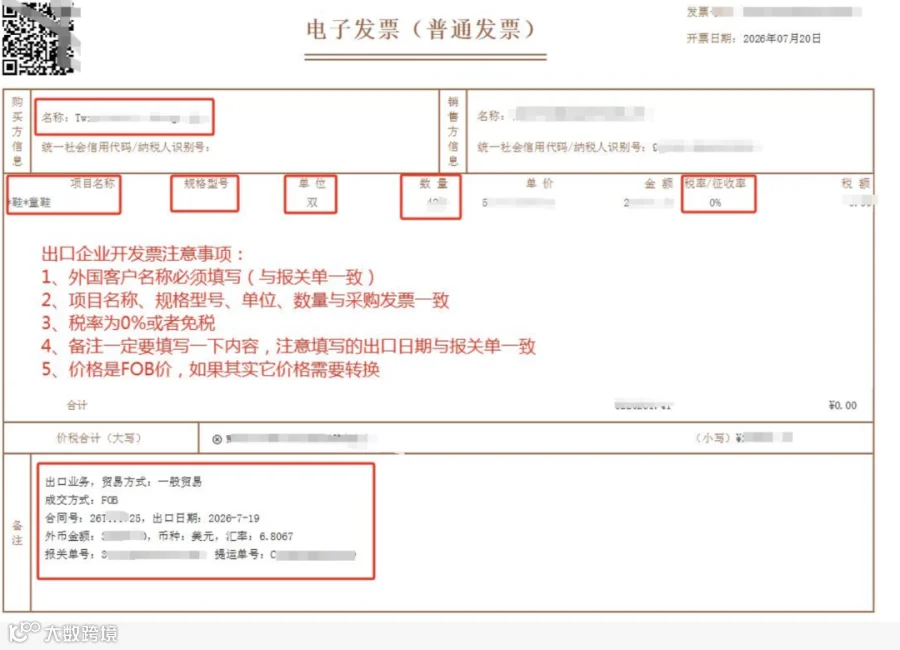
汇率取数:报关单出口日期月初第一个工作日的汇率,(如遇到节假日则采用离1日最近的上一个工作日)
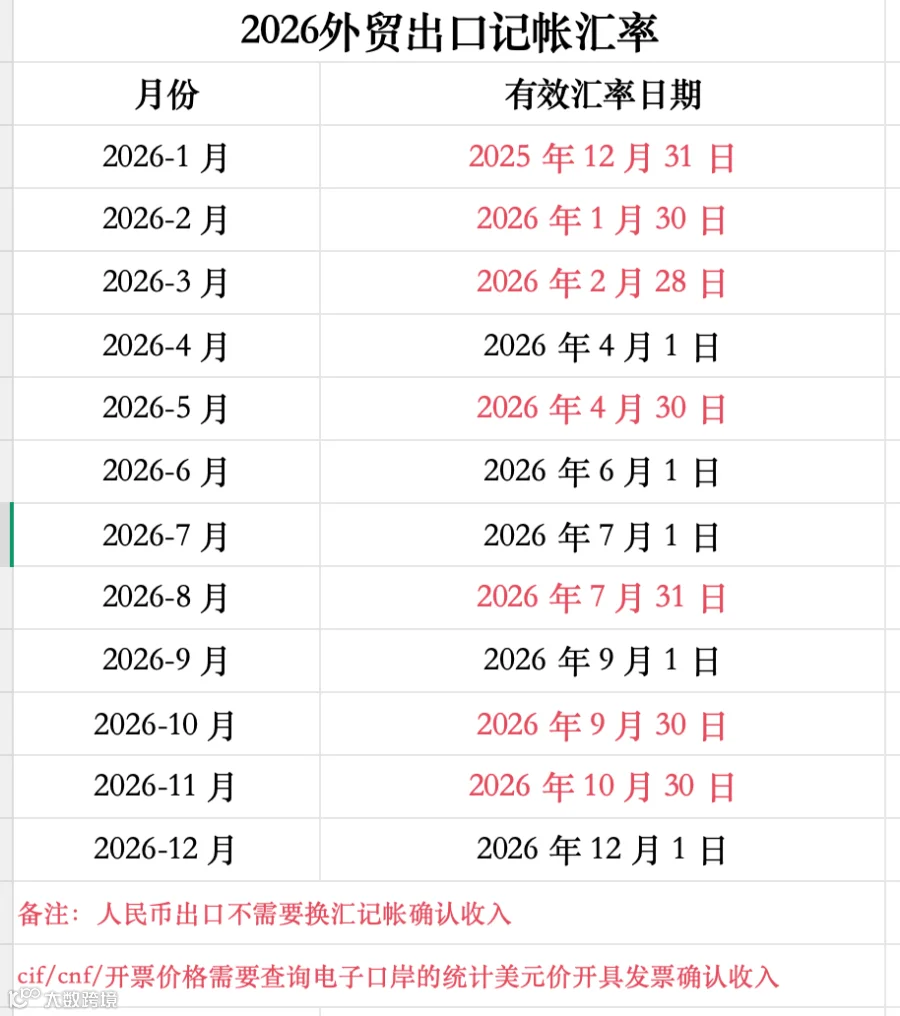
三、两种成交方式开票(可直接复制参考)
1:报关成交方式 FOB
备注栏示例:一般贸易,FOB,外币金额:USD12500;合同号,汇率
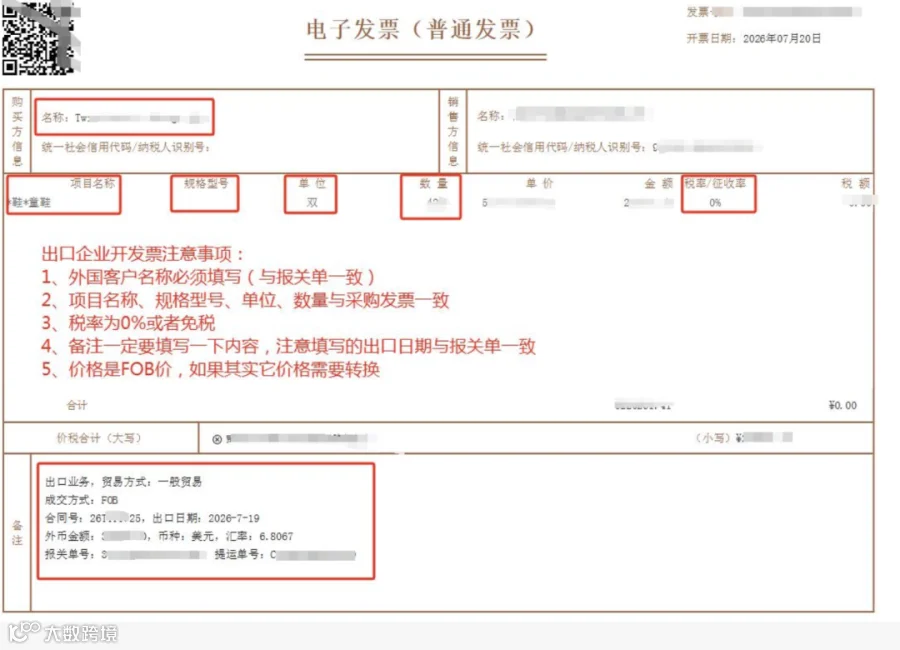
2:报关成交方式CIF(含运费保险费)
关键点:发票金额必须按FOB离岸价开具,不能直接开CIF总金额,运费保费要扣除。如果你嫌自己计算麻烦,有一个快速的方法就是去电子口岸中查询对应报关单,点开报关单详情去看,最后面统计的美元价就是FOB价
备注:报关单:USD;CIF总价USD14000;FOB总价12500,合同号:一般贸易;汇率
直接拿CIF金额开出口发票,会造成计税基数虚高,退税疑点,后期要更正发票。
每种报关价最终都要折算成 FOB价确认收入,计算公式如下:
1、FOB = CIF - 保费 - 运费
2、FOB=EXW+杂费
3、FOB = C&F - 运费
四、举个真实业务例子
报关单:11111100000000,女装裤子;成交方式FOB,usd,9月1日出口。
出口发票备注栏参考:币种USD;外币总金额3280.00;FOB总价USD3280,汇率:6.7142
商品名称要和报关匹配:女装裤子,服装*这个开票大类不需要填写
发票上的品名、单位、数量、金额 = 报关单 = 外销合同 = 海运提单
报关单品名写“纯棉” 发票不能简化写成“棉质”,文字完全对应 ;
- 9610、9810,0110,同样需要开具增值税普通发票(免税);
- 多票报关合并开票,备注栏可以合并填写总金额
常见错误:
CIF成交直接按CIF金额开票,FOB与报关单不一致,产生退税疑点
备注栏信息堆砌过多,地址、提单、柜号全部塞进去,会乱码。
商品名称随意简写,和报关单的商品名称不一致
出口发票开错,不要嫌麻烦,当月直接作废;跨月一定要红冲,不可以直接补开。