

2026 年大家都在聊创新药 License-out:首付款、里程碑、总交易额、海外商业化权益。但有一条更硬的底色,经常被忽略:
核心逻辑:药能出海,是因为分子够好;分子能稳定造出来,是因为培养基、色谱填料、纯化工艺、应用服务先过了关。
CXO 之后,真正有意思的不是“再找几家 CRO 讲出海”,而是——培养基、层析介质、纯化工艺包、应用工程师团队,开始跟着中国创新药管线一起,嵌进全球药企的供应链里。
结论:这,才是生命科学上游最像“高端制造出海”的那一仗。
一、过去卖瓶子,现在卖“工艺身份”
很多人对“科学仪器/生命科学耗材”的印象还停留在:移液枪头、培养皿、试剂瓶、便宜、替代、卷价格。但生物药上游最值钱的不是这些,是三样东西:
其一,细胞吃什么——无血清、化学成分确定、可放大、可注册的培养基;
其二,蛋白怎么提纯——Protein A、离子交换、疏水、凝胶过滤、小核酸/多肽专用填料;
其三,工艺怎么被监管认可——DMF 文件、审计记录、批次稳定性、变更管理、QP 审计、中美欧三报支持。
这三者加起来,不是“耗材”,而是药品生产过程中的工艺资产。一旦药企在临床Ⅱ/Ⅲ期把某家培养基、某款填料写进 IND/CTA 和工艺描述里,后面换供应商不是“换个牌子”,而是重新做载量、纯度、杂质谱、稳定性、中试放大、注册变更和监管沟通。
关键转折:所以上游耗材天然有“黏性”。过去这层黏性保护的是 Cytiva、Thermo、Merck、Sartorius;现在,开始保护中国公司了。
二、奥浦迈:境外收入冲到 36%+,不是“出口”,是跟着客户做全球项目
奥浦迈 2026 年中报很有信号意义:境内收入 2.88 亿元、占比 63.37%,境外收入 1.66 亿元、占比 36.63%;细胞培养产品收入 2.08 亿元,药物临床前 CRO 服务收入 1.82 亿元;相比 2025 年约 30.9% 的境外收入占比继续抬升。
更重要的是,奥浦迈不是“把培养基快递到海外”这么简单。它做的是美国加州研发实验室投入运营、美国子公司团队初步搭建、美国新生产车间推进;澎立生物并表后把欧洲药理、药效、临床前渠道接进来;已有 10+ 管线伴随国内药企 BD 出海,目前主要集中在临床 I 期和临床 II 期阶段。
换句话说:这意味着海外客户买奥浦迈,不是买“中国便宜货”,而是买培养基 + 临床前 CRO + CDMO 工艺开发 + 出海申报配套——从细胞吃的饭,到药怎么被证明安全有效,一条链给到。这种业务形态,已经不是传统耗材外贸,而是“生物制药能力包”出海。
三、纳微科技:把色谱填料,卖成“可被审计的供应链节点”
色谱填料/层析介质被称为生物药纯化的“色谱芯”,长期由海外巨头把持,国内药企不敢随便换——因为换填料等于动工艺、动注册、动监管信任。但纳微 2026 年给出的打法非常清晰。
第一,不是只卖填料,而是“填料 + 工艺开发 + 技术服务”。纳微自己的表述是:“填料产品 + 工艺开发 + 技术服务”三位一体,向整体解决方案供应商转型。海外药厂要的从来不是“你这填料载量不错”,而是你质量体系能不能过现场审计、DMF 文件全不全、Protein A 寿命和脱落物数据齐不齐、能不能支持中美双报或三报、变更管理是不是欧美式。纳微已为多款核心色谱填料提供 DMF 文件支持,多款获 FDA DMF 备案。
第二,海外准入周期 12—18 个月,但一旦进去就难出来。纳微披露的客户验证链路是:1—2 个月资质审查(质量体系、生产场地、DMF 完整性),3—6 个月技术验证(载量、中试、稳定性),6—12 个月工艺变更与注册,再进入商业化持续供应。周期虽长,却构成反向护城河——药企花一年把纳微填料验证进工艺,海外巨头想抢回来也要再花一年和一笔变更风险。2025 年纳微国际主营业务收入 8400 万元、同比 +78%,2026 年国际收入目标增长 50% 以上,上半年国际主营业务收入约 0.56 亿元、同比 +28%。
更硬的信号是:一家美国知名药企通过 CDMO 合作伙伴向纳微采购 Protein A 亲和填料累计超千万元人民币,并完成数日严格现场审计——这不是样品单,而是进入西方药企生产体系前的全流程体检。
第三,从产品出海,到标准出海。2026 年 8 月,纳微主导制定全球首个液相色谱硅胶填料细分领域 ISO 国际标准——ISO/TS 4966:2026《液相色谱用纳米多孔二氧化硅微粒的性能指标规范与检测方法》。标准话语权,是高端制造出海的最后一公里。
四、为什么叫“跟随管线出海”,但比 CXO 更有黏性?
CXO 出海逻辑大家熟:药明、康龙、凯莱英、药明生物靠产能、人才、成本、交付速度接欧美订单。但 CXO 有两个痛点:订单波动大,宏观融资一冷临床前单子说没就没;地缘政治敏感,容易被“去风险”叙事误伤。
而培养基/填料/层析介质这类“工艺耗材”不一样:客户一旦进临床Ⅲ期,消耗量上去;一旦商业化,重复采购开始;一旦中国药企 License-out,海外 partner 通常沿用原工艺,因为重验成本太高——于是国产上游可以“搭 BD 的船”进入默沙东、辉瑞、罗氏、诺华等海外体系里的具体项目。
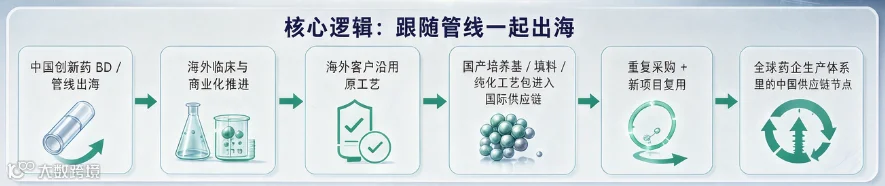
这就是市场里说的:传导链非常清楚:中国分子出海 → 海外临床/商业化推进 → 原工艺被保留 → 国产培养基/填料/纯化工艺包进入国际供应链 → 重复采购 + 新项目复用。
五、为什么它最像“高端制造出海”
很多人以为高端制造出海等于新能源车、光伏、储能、工程机械。但生命科学上游其实更“高级”:
维度 |
普通制造出海 |
生命科学上游出海 |
卖什么 |
设备/组件 |
工艺能力 + 质量体系 |
客户是谁 |
经销商/B 端采购 |
药企 QA、CMC、注册、生产总监 |
壁垒 |
成本/交付 |
DMF、审计、变更管理、标准 |
替换成本 |
中低 |
极高 |
利润结构 |
规模驱动 |
技术 + 服务 + 合规溢价 |
地缘风险 |
关税/产能转移 |
供应链安全/药监信任 |
长期形态 |
出口商 |
全球供应链节点 |
奥浦迈和纳微做的,不是“Made in China, sold cheaper”,而是在中国建立可被欧美药监语言理解的制造体系,再把这套体系卖给全世界。这跟华为、比亚迪出海还不一样——它不靠消费品牌,不靠终端放量,靠的是监管语言、微球粒径、批次一致性、审计痕迹、应用工程师的反应速度。
六、但别浪漫化:这条线也有三道坎
第一,验证周期长,收入兑现慢。12—18 个月准入,临床项目还可能停,今年有 40 个出海项目储备,不代表明年就有 40 个商业化订单。
第二,大药企“双供应商”策略不会轻易让出。欧美药厂会说“可以进,但先当 second source”,真正把 Cytiva、Merck、Thermo 替掉,要等老药专利后期、成本压力、供应链安全三重叠加。
第三,地缘不是免死金牌。生命科学上游涉及“药的生产权”,欧美越依赖中国上游,越可能反过来搞出口管制、两用物项审查、关键耗材本土化补贴、对中国厂 483/警告信更严。因此头部公司必须做美国/欧洲本地应用团队、海外仓与海外生产、多场地审计、数据完整性体系——赛分在搞美国特拉华基地,奥浦迈在搞美国研发+工厂,纳微在北美补应用人员,方向都对。
七、一句话看后面三年
中国医药出海的第一阶段是卖分子、卖权益、卖首付款;第二阶段是卖 CMC、卖产能、卖注册能力;第三阶段最容易被低估,也最值钱:卖“药是怎么被稳定造出来的”——培养基、填料、纯化工艺、应用服务、标准文件。
奥浦迈、纳微、赛分不一定都会长成巨头,但它们代表的方向很清楚:中国医药产业出海,不再只是药企在台前拿聚光灯,上游“隐形工艺商”也开始被全球药厂写进 SOP 里。这才是高端制造出海里,最不性感、但最结实的一块。
(本文仅作产业观察,不构成投资建议。)