


一、大盘指数概况
上证指数全天震荡走弱,收报3936.52点,跌0.39%。技术面看,指数维持在均线区间震荡,未破位亦无力突破。成交额缩量至1.78万亿,呈现典型节前存量博弈特征。

盘面特征:极端分化,资金抱团科创细分赛道,多数板块普跌。
分时走势:早盘受隔夜纳指、韩股高开带动,但开盘后承接不足震荡回落;午后资金继续向科创创新药、半导体硬件材料集中,其余板块持续走弱。
二、板块资金拆解
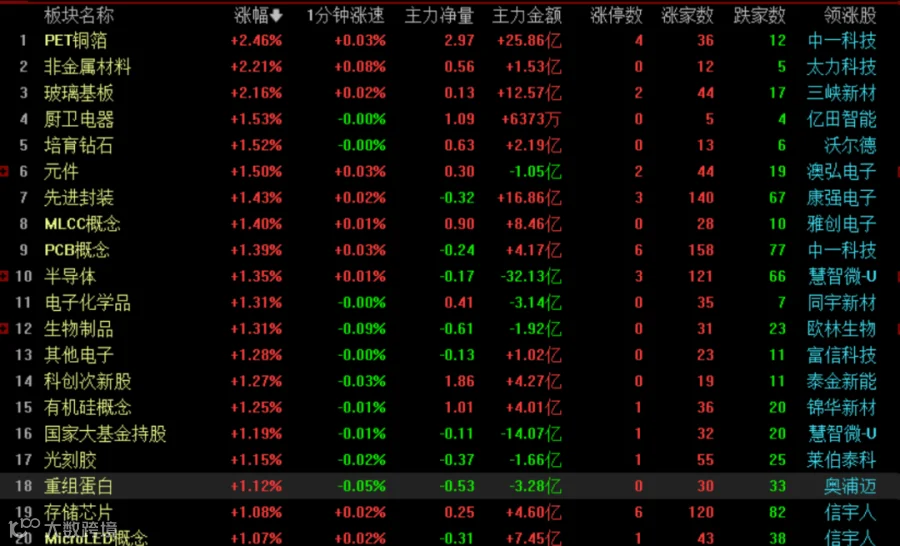
✅ 资金进攻主线:半导体硬件材料 + 创新药/疫苗
- 半导体材料、先进封装、PET铜箔、玻璃基板、光刻机、存储芯片
PET铜箔主力净流入25.86亿居全市场首位;玻璃基板、先进封装、光刻机同步获大额净流入。今日行情与隔夜美股(美光、西部数据等大涨,费半指数涨超2%)完美共振。资金避开前期爆炒的AI应用与大模型,坚定选择半导体上游材料及硬件制造这一实体硬件链。
- PET铜箔:属电池+半导体交叉材料赛道,板块涨2.46%,中一科技领涨;
- 先进封装、玻璃基板、光刻配套材料:作为半导体“卖铲人”,为本轮资金主攻方向;
- 存储芯片:同步走强,完美承接美股存储大涨的外盘催化。
- 创新药、疫苗、生物制品(科创医药)
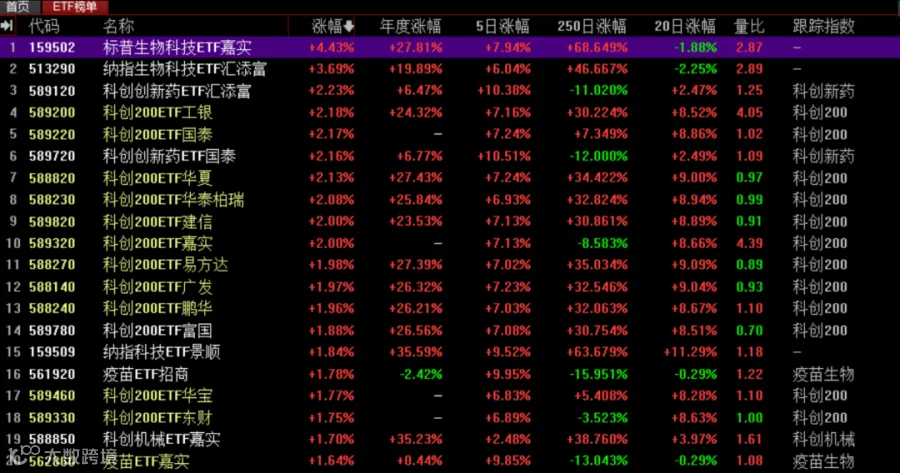
标普生物科技ETF大涨4.43%,科创创新药ETF、疫苗ETF涨幅居前,生物制品、CRO、重组蛋白板块翻红。
逻辑:板块经长期深度调整后估值处于低位,资金将其作为低位防御+困境反转方向,与半导体硬件共同构成今日两大抱团主线。
总结:今日市场资金主要流向两大方向——科创半导体硬件材料、科创生物医药,其余赛道均遭资金兑现。
❌ 资金出逃板块(大面积杀跌)
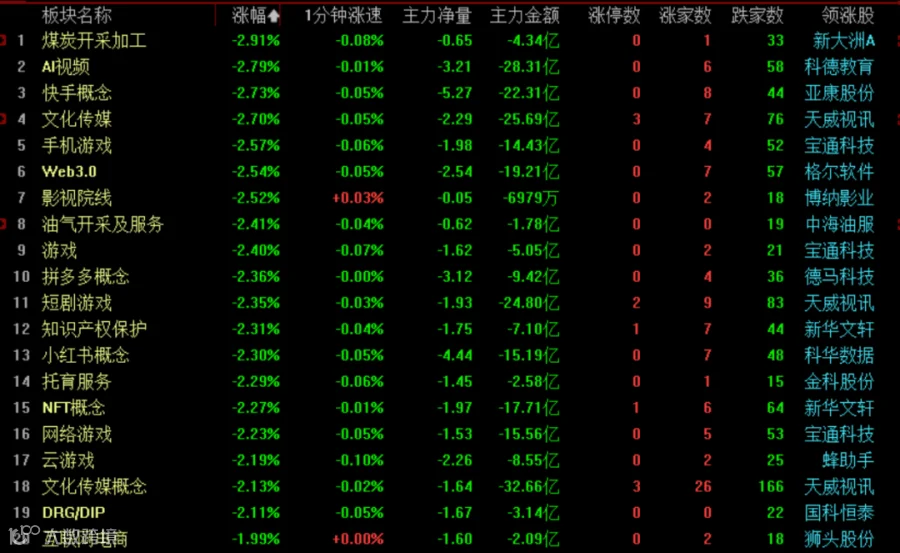
- 煤炭开采加工:跌2.91%,主力大额净流出
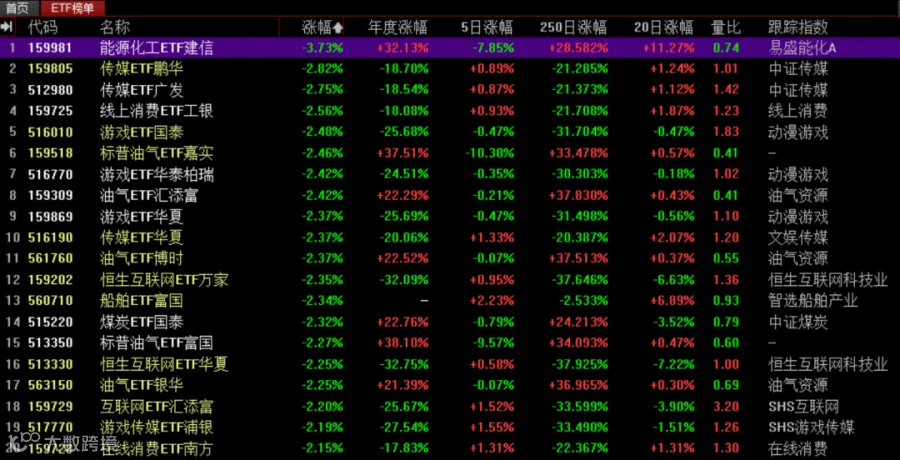
印证前期分析隐患:美伊会谈缓和致国际油价下跌,压制能源周期板块预期。煤炭板块成重灾区,几乎全线下跌,煤炭ETF(515220)大跌2.32%。需警惕周期红利并非纯防御,易受国际大宗商品预期冲击。
- AI传媒、短视频、游戏、AIGC、影视院线
文化传媒、AI视频、快手概念、Web3.0全线大幅回撤,资金从前期AI题材持续撤离兑现。
- 其他弱势板块
油气开采、养殖业、猪肉、在线教育、互联网电商全线走弱。地产小幅红盘但主力流入有限,属零星资金避险,无大规模进攻。
三、外围市场联动复盘
- 美股
纳指创新高,核心亮点在存储、半导体大涨(费半指数涨超2%,美光、西部数据等集体走强)。但美股内部分化,道指收跌,仅科技硬件板块走强。A股资金精准选择存储、半导体材料与美股共振,未盲目追高AI软件题材。
- 韩国综指
早盘高开1.94%后高开低走,尾盘仅收涨0.9%。反映出亚洲股市同样存在节前/隔夜利好兑现压力,利好冲高后资金不愿持续加仓,与A股“高开震荡回落”情绪一致。
重点启示:外围大涨多为脉冲式情绪,存量市场极易高开兑现,切勿盲目追高。
9月23日涨停与龙虎榜复盘

一、涨停盘面全景复盘
9月23日全天共51只个股封板,晋级率19.05%,炸板率33.77%。板块轮动加快,核心主线依然为算力/半导体产业链(PCB、仪器仪表配套集体爆发);支线为地产、并购重组(华字梯队)、液冷、消费及汽车。
- 核心主线:算力 & 半导体产业链
催化:AMD市值破万亿,海外芯片股走强带动A股算力链。首板批量爆发(安洁科技、康强电子、中天精装等),覆盖光模块、封装基板、存储芯片、PCB等。配套分支PCB走出高度:大亚圣象4板成空间龙,澳弘电子2板,胜利精密等首板。逻辑为原材料涨价叠加AI拉动高端PCB需求。
- 最强连板梯队:并购重组“华字军团”
情绪高标聚集地,属独立题材。新华文轩4板;新华传媒、华远控股、奥佳华均3板,形成辨识度极高的“华”字连板梯队。催化为新华传媒拟收购界面财联社,资金抱团炒并购预期。
- 地产产业链:存量时代逻辑,二手房复苏
我爱我家、华丽家族均3板,带动福建水泥等首板。资金博弈二手房交易回暖的存量逻辑,属低位修复行情。
- 其他活跃支线
- 仪器仪表:AI算力拉动高速互联需求,优利德等批量涨停,属算力隐形配套低位方向;
- 液冷:数据中心散热刚需,集泰股份等集体首板;
- 汽车产业链:江淮汽车2板,政策催化车企兼并重组;
- AI应用:南威软件3板,OpenAI低价模型催化落地;
- 消费/医药/低空经济:零星轮动补涨。
盘面小结:今日为典型主线算力走强+多条支线轮动行情。高位连板集中在并购重组华字梯队,但炸板率达33.77%,资金分歧显著,不宜无脑追涨。
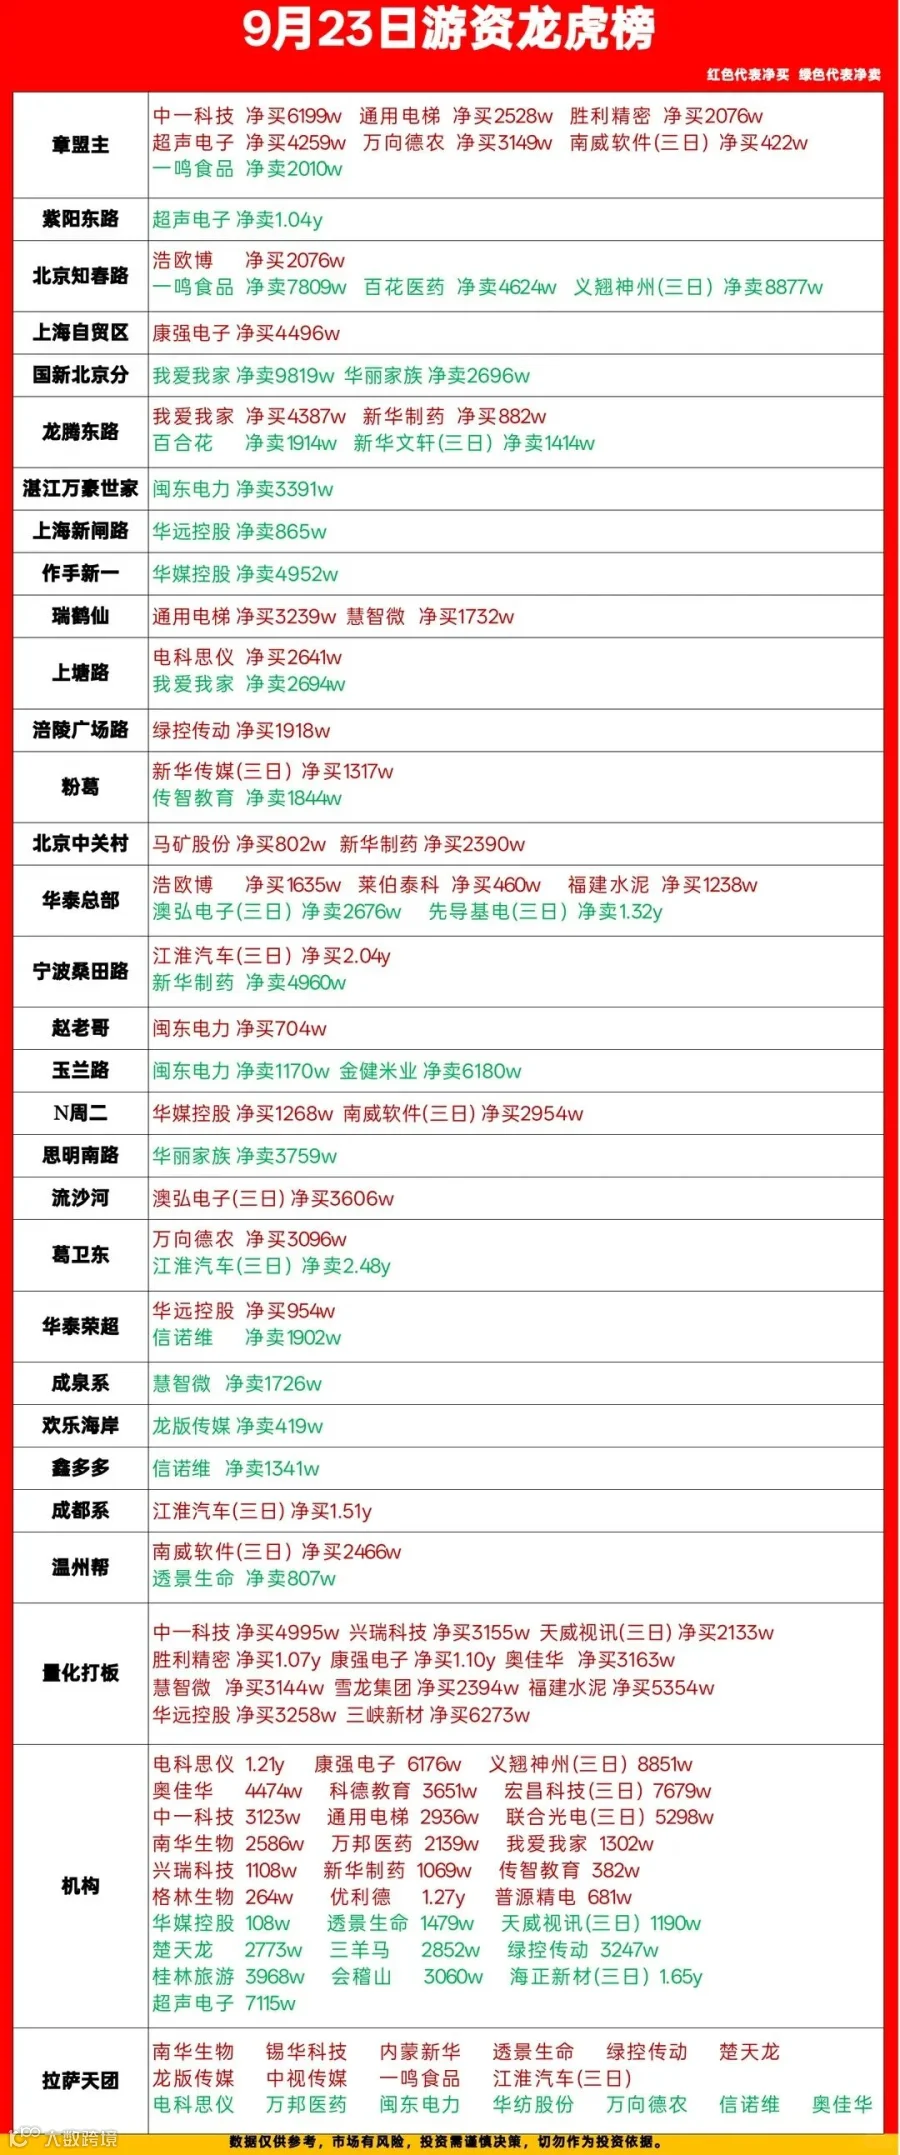
二、龙虎榜游资动向拆解
1、顶级游资出手方向
- 章盟主:重仓PCB标的中一科技(净买6199万),加仓超声电子,布局通用电梯、胜利精密等。重心在PCB、地产配套与AI应用,布局分散;
- 赵老哥/葛卫东:赵老哥买入闽东电力;葛卫东大手笔买入万向德农,但大额卖出江淮汽车三日,对汽车高位进行兑现;
- 宁波桑田路/成都系:合力做多汽车链,分别买入江淮汽车三日2.04亿和1.51亿;
- 国新北分/龙腾东路:联手做多地产我爱我家,分别净买9819万和加仓4387万,但华丽家族遭净卖出,板块内部已现分化;
- 瑞鹤仙/上塘路:瑞鹤仙买入通用电梯、慧智微;上塘路买入电科思仪,卖出我爱我家,对地产存分歧。
2、量化资金:大面积扫货算力PCB
量化打板席位火力集中于算力方向(中一科技、胜利精密等),偏爱首板及高弹性算力硬件,为今日算力板块批量涨停的重要推手。
3、机构席位:高低切换,加仓仪器仪表与半导体测试
机构净买入优利德1.27亿,为当日最大手笔,仪器仪表细分获机构认可;同时加仓电科思仪、康强电子等。机构边加仓算力配套硬件,边兑现部分高位标的,不盲目追高。
4、分歧警示
- 江淮汽车:宁波桑田路、成都系买入,但葛卫东大额卖出,多空博弈激烈;
- 新华文轩:龙腾东路三日净卖出,高位华字重组梯队现兑现离场迹象;
- 一鸣食品:多家知名游资集体卖出,消费短线资金撤退。
三、核心观点
- 算力、PCB为最强主线,但短期涨幅已大:量化与游资集中进场后易冲高兑现,切勿追高已大涨的算力标的。
- 资金开启高低切换:仪器仪表为算力低位分支,机构已提前布局可跟踪;地产博弈二手房存量逻辑,偏防御但持续性存疑。
- 并购重组“华字军团”:属纯情绪抱团,无强基本面支撑,连板晋级率低、炸板风险高,宜观望。
- 节前避险情绪升温:临近双节资金偏向避险,高位博弈盈亏比下降,宜留意尚未轮动的低位防御板块。
9月24日A股前瞻
一、隔夜核心消息梳理
- 海外利空扰动为主
美联储官员表态偏鹰,10月加息概率飙至69.7%,2年期美债收益率创2024年5月来新高。美股三大指数收跌,光模块、存储芯片、通信硬件集体下挫,黄金及矿业股同步大跌。但地缘冲突推升油价,美油涨2.42%、布油涨超3%。
亮点:台积电确认自2027年1月起上调晶圆代工价格3%-6%,先进制程涨幅更高,订单可见度至2030年。此半导体硬逻辑将对冲部分美股芯片下跌的情绪冲击。
- 国内流动性托底,央行双管齐下
央行9月24日开展8000亿1年期MLF操作,并预告中秋国庆长假(9.28-10.8)每日隔夜逆回购上限1万亿。
- 大宗商品分化
焦煤流拍率飙至73%承压;多晶硅供给收缩预期升温;黑海粮食出口暂停,农业板块存事件催化。
解读:节前资金易回笼,央行提前锁定流动性对冲外部利空,稳住大盘基本盘,防范流动性踩踏,此为A股最大安全垫。
二、指数前瞻与板块建议
指数预判:大概率低开消化美股下跌冲击,随后震荡修复,全天维持窄幅震荡格局。
1. 算力/半导体:高位回避,聚焦细分韧性
隔夜美股光通信、存储大跌将压制A股算力硬件。高位算力、PCB切勿追高,谨防短线获利兑现。但台积电涨价产业逻辑硬,可关注半导体设备、晶圆材料等低位未充分轮动的细分方向,博弈板块内高低切换。
2. 原油油气板块:事件催化
霍尔木兹海峡货船遇袭致中东地缘紧张,国际油价大涨。属短期事件驱动,宜博弈低位补涨,忌高位追涨。
3. 农业板块:防御+事件双重加持
乌克兰暂停黑海粮食出口叠加国内备货预期,农业为典型节前防御方向。前期轮动幅度小,低吸观察博弈稳健防御行情。
4. 地产链:低位修复,偏防御
游资合力做多二手房复苏逻辑,整体位置偏低。但持续性偏弱,仅适合低位观察,忌重仓博弈。
5. 避开方向
高位连板情绪股(华字并购重组)、短期暴涨的PCB算力标的;黄金板块隔夜大跌致避险资金流出,暂时回避。
免责声明:复盘仅为盘面数据客观梳理,不构成任何投资建议,股市有风险,入市需谨慎。