


2025年11月,亚马逊平台迎来行业转折性事件:单月内780家中国卖家完成法人主体从中国大陆向中国香港迁移。此次“迁册潮”与中国首次实施跨境电商平台季度收入数据上报制度在时间节点上高度吻合。
该新规对依赖成本优势的中国跨境卖家利润模型构成根本冲击;对美国本土卖家而言,这可能成为推动全球电商市场迈向实质性“竞争均衡”的关键拐点。
政策升级驱动迁册潮爆发
2024年中国卖家迁港月均仅个位数,但自2025年9月起呈翻倍式增长:9月117家、10月381家、11月780家。
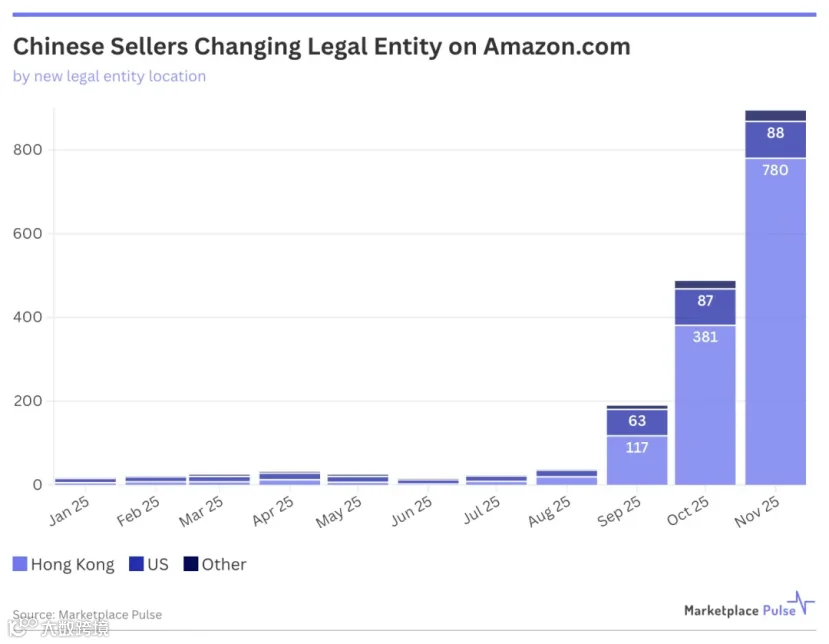
剧变直接导火索为2025年6月出台的“810号令”。根据该政策,亚马逊等平台须按季度向监管部门报送卖家身份、交易明细、收入结构及费用等核心数据,首期截止日为2025年10月31日。这意味着跨境卖家真实营收与利润首次被纳入系统化税务监管体系,成为触发大规模迁册的关键变量。
税制差异构成核心吸引力
中国大陆企业所得税基准税率为25%,并叠加增值税等流转税;中国香港实行两级利得税制度。对中小卖家而言,这种差异关乎企业生存与价格竞争力。
Marketplace Pulse调研显示,75%的迁册卖家年收入低于100万美元,19%在100万至500万美元之间。作为受新监管冲击最深的群体,其迁册本质是主动的风险对冲策略。
监管穿透下避税认知纠偏
市场普遍误认为注册地变更即可规避内地税务监管,但这已脱离现实。“810号令”聚焦于“在中国境内实际运营的市场主体”。依据“有效管理地”原则,若企业决策中心、运营团队及核心业务仍扎根大陆,税务机关有权将其认定为中国税务居民企业并依法征税。
此外,借助CRS(共同申报准则),中国香港银行账户、资金流水及实控人信息已与内地税务部门实现自动交换。彭博社指出,传统的“大陆生产+香港收款”模式在透明监管环境下已基本失效。行业共识明确:注册地变更不等于免除纳税义务,架构调整不等于脱离监管,过往避税路径不再是当前合规方案。
财政优先级重塑行业规则
过去多年包容审慎监管旨在借力跨境电商推动“中国制造”出海。如今政策转向反映国家财政战略深层调整。正如彭博社所评:“中国对财政收入的重视,已超过对受外部压力影响的中小出口企业的保护倾向。”跨境电商长期享有的“低税红利”正快速收窄,依靠税负优势的低价竞争模式面临系统性重构。
税收平权催生全球市场洗牌
美国本土卖家长期抱怨的不公平竞争源于中美税负落差。随着中国加强税务透明化,中国卖家价格弹性将大幅减弱,全球电商市场或将迎来首次真正意义上的“税收平权”。这一平衡并非由外部贸易摩擦促成,而是源于中国内部监管与财政体系的主动变革。
告别套利回归能力竞争
本轮迁册潮是企业应对政策突变的短期行为,而非可持续发展路径。随着跨境监管完善,靠变更注册地或股权架构“节税套利”的时代已经终结。未来竞争将回归商业本源,产品创新力、精细化运营、品牌建设、供应链韧性及长期战略定力,才是决定企业穿越周期、实现高质量增长的核心要素。
跨境电商“套利时代”已然落幕,以真实能力为基石的新竞争纪元正式开启。