


9月美国报税截止日期提醒:
⏰ 9月10日
员工申报小费截止日(8月小费超20美元需申报)。
⏰ 9月15日
- EFTPS:缴纳8月预扣税及其他税款。
- Form 1042:非美国人士的美国来源收入预扣税。
- Form 1065:已申请延期的美国合伙企业报税。
- Form 1120(Jun.FY):财年于6月结束的企业。
- Form 1120-W(2026Q3):缴纳2026年度第三期预估税。
⏰ 9月30日
Form 2290:重型公路车辆申报。
提到科罗拉多,多数人首先想到落基山脉、滑雪与丹佛。山脉的地理格局决定了该州人口、城市与产业的分布。从北部的柯林斯堡、博尔德,经丹佛至南部的科罗拉多斯普林斯,核心城市与产业资源高度集中于落基山东麓的狭长地带。百年前淘金者沿此线寻觅黄金,如今人才、企业与资本仍在此聚集。
01 | 从淘金热到前山城市带:地理与产业的共鸣
科罗拉多州府丹佛,地理条件极具特色。落基山脉纵贯全州,西部多为高山、高原与峡谷;人口与产业则高度集中于山脉东侧的狭长地带,即“前山地区”(Front Range)。
1858年落基山东麓发现黄金,引发大规模人口涌入。尽管多数淘金者未掘到真金,但矿工对补给的需求催生了城镇雏形。
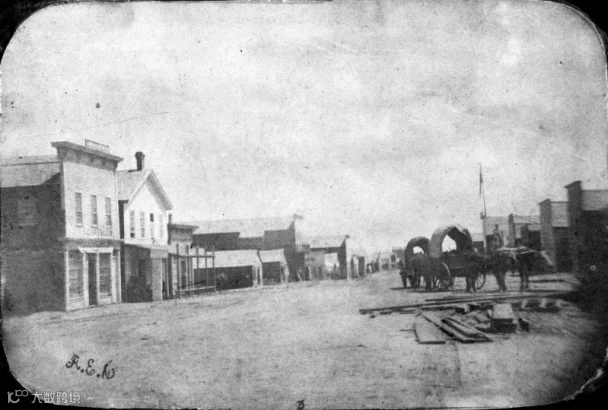
约1860年的丹佛Larimer Street | 图源:Denver Public Library
丹佛地处平原进入落基山区的咽喉,从淘金补给点迅速蜕变为区域性交通与商业枢纽。19世纪后半叶接入全国铁路网后,其作为落基山地区中心的地位进一步巩固。
城市随之沿山脚向南北延伸:北部博尔德依托科罗拉多大学及科研机构崛起;柯林斯堡形成农业、制造与科技产业基础;南部科罗拉多斯普林斯则从疗养城市转型为航空航天重镇。
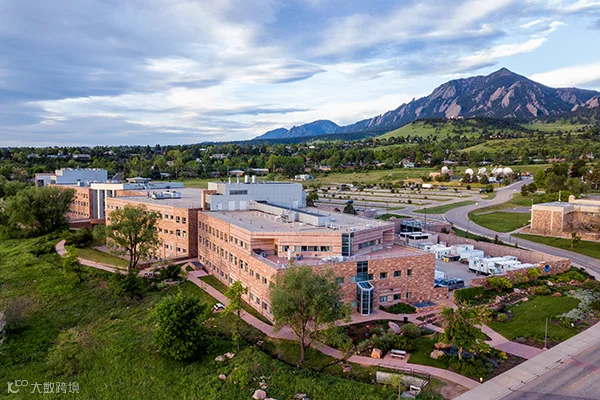
博尔德NOAA科研园区 | 图源:NOAA
如今,前山地区已连成清晰的产业带:丹佛主导商业、金融与专业服务;博尔德聚集科研与科技企业;科罗拉多斯普林斯深耕航空航天与国防;北部布局制造、能源与农业科技。落基山未变,但产业聚集逻辑已完成迭代。
02 | 营商环境:人才密集,但成本与合规门槛上升
科罗拉多的核心优势在于人才与科研资源的高度集中。前山地区的大学、联邦实验室(如气象、物理、量子、航空航天等领域)与科技企业联系紧密。对于技术密集型企业,这种资源密度极具吸引力。
丹佛作为商业中枢,拥有完善的专业服务与金融资源,且国际机场连通全美,非常适合设立区域运营中心。但若业务高度依赖海运进口,其内陆位置会增加物流链路,因此更适合承接研发与区域管理功能。
成本方面需重点关注:2026年州最低工资为15.16美元/小时,丹佛达19.29美元,博尔德为16.82美元。高昂的人工成本更适合高附加值产业,低毛利或劳动密集型业务需慎重评估。

科罗拉多州2026年最低工资标准 | 图源:Colorado Department of Labor
此外,公司注册合规审核正在显著收紧。
自2025年7月起,个人注册代理需验证州内居住身份,企业代理需保持良好状态,且地址禁用邮政信箱。2026年8月生效的HB26-1088法案更赋予州务卿更大权限:若怀疑登记存在欺诈或未经授权,可直接将企业状态标记为“欠缺合规”、删除虚假信息,甚至关闭其提交文件功能。若涉嫌欺诈的公司被用作其他企业的注册代理,关联企业也将受牵连。

科罗拉多州HB26-1088法案 | 图源:Colorado General Assembly
这表明科罗拉多的监管重心已从“形式审查”转向“实质核验”。企业在科州设立公司时,注册代理与地址的合规性已不再是可有可无的形式问题。
03 | 税务体系:企业所得税平稳,销售税与用工税费复杂
一、企业所得税:2026年税率为4.4%
2026年科罗拉多州企业所得税率为4.4%。需注意,注册地并非判断纳税义务的唯一标准。若企业在科州设有办公室、员工、设备或开展实质业务,即便注册于特拉华或怀俄明,仍需缴纳州企业所得税。
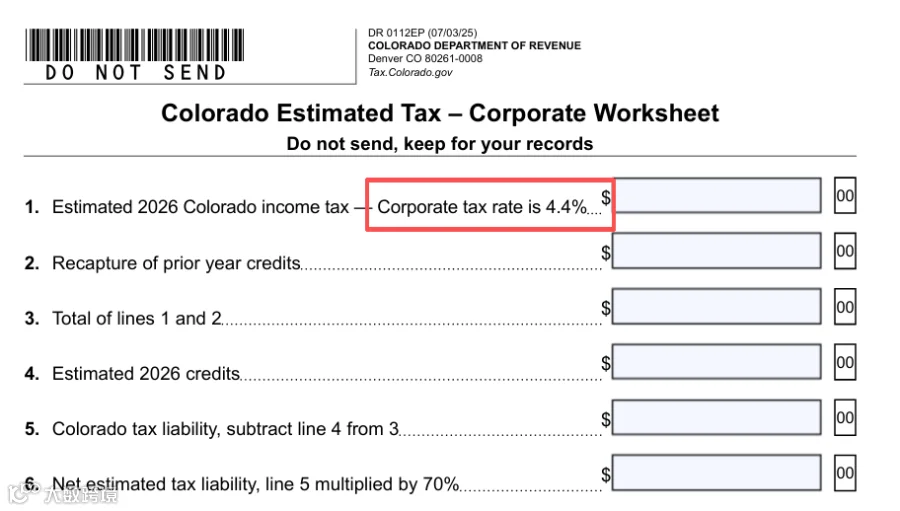
科罗拉多州2026年企业所得税率 | 图源:Colorado Department of Revenue
二、销售税:州税率2.9%,地方叠加规则复杂
科州基础销售税率为2.9%,实际交易中还需叠加县、市及特殊税区税收。其特殊性在于存在一批拥有税务自治权的城市,它们自行制定、征收并管理销售税。尽管州内已建立统一申报系统,但自治城市规则尚未完全统一,导致同一商品在不同地址的综合税率与申报方式可能截然不同。
对跨境卖家而言,首要关注“经济关联”门槛:若在科州无实体经营,且当年及上一年度零售销售额低于10万美元,可适用小型远程卖家例外;若上一年度已超10万美元,则需依法注册并代收销售税。若有实体存在(如仓库、员工),则直接触发纳税义务。
对于亚马逊、独立站等面向消费者的品牌,科州销售税的最大难点在于:订单配送地址对应的地方辖区归属,以及该辖区的征税主体与申报系统,需提前进行精准的系统配置与合规排查。
三、零售配送费:每单0.31美元的隐性成本
科州独创的零售配送费规定:只要零售交易包含至少一件需缴州销售税/使用税的有形商品,且通过机动车送达科州内,即需缴纳此费用。按“零售交易”计算,拆包分送原则上仅计一次。
2026年7月1日至2027年6月30日,费率为0.31美元/单(上一年度销售额不超50万美元可获豁免)。金额虽小,但对海量订单企业而言,系统计费逻辑的准确配置至关重要。
四、州级带薪休假保险(FAMLI)与用工成本
在科州雇佣本地团队,需额外承担州级家庭与医疗带薪休假保险。只要企业在科州有1名及以上员工,即需参与该体系并完成注册、工资报告及保费缴纳。叠加地方性高薪标准,实际用工成本远超基础工资,需在招聘前纳入财务测算。
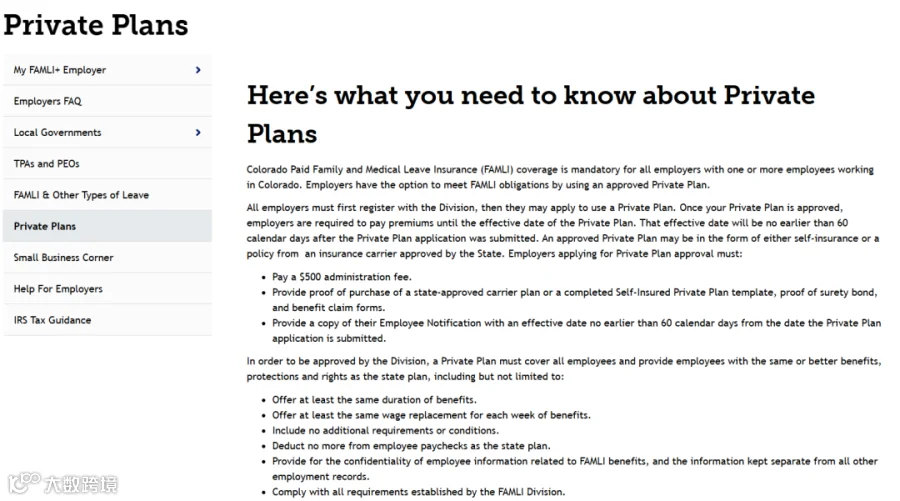
科罗拉多FAMLI保险适用范围 | 图源:Colorado FAMLI Division
04 | 结论:哪些企业适合在科罗拉多设立公司?
是否布局科罗拉多,取决于企业的美国市场战略。以下三类企业可重点考虑:
1. 技术与研发导向型企业:航空航天、先进制造、半导体、软件及生物科技等企业,能充分复用当地顶级的大学、实验室与工程师资源。
2. 区域性运营中心:希望以丹佛为枢纽,覆盖美国山地西部客户、建立区域销售与管理团队的企业。
3. 户外生活方式品牌:滑雪、骑行、露营等消费品品牌,在科州拥有天然的用户基础、测试场景与营销资源。
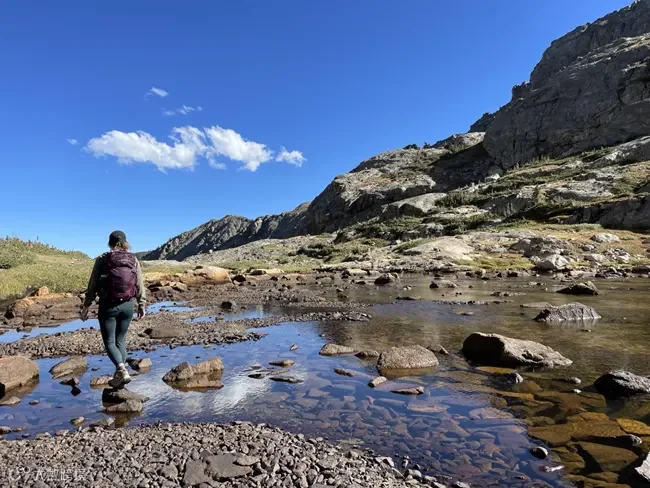
落基山国家公园户外场景 | 图源:U.S. National Park Service
反之,若仅需设立轻量级主体用于签约收款,且在科州无实体规划,则专门注册的必要性较低;高度依赖低成本仓储和密集基础人工的业务,也应重新核算内陆运输与用工成本。
最后需明确:在科州注册不能豁免在其他州因实质经营产生的税务义务;同样,在其他州注册也无法规避科州的本地税务与用工规则。决策前,建议从实质业务需求、资源匹配度及长期合规成本三个维度进行审慎评估。
