


------------ 十七哥 ------------
16年亚马逊老兵 | 31家企业顾问 | 授课学员2W+
年GMV 30E | 跨境十大杰出青年
9月11号,亚马逊放了一条公告。
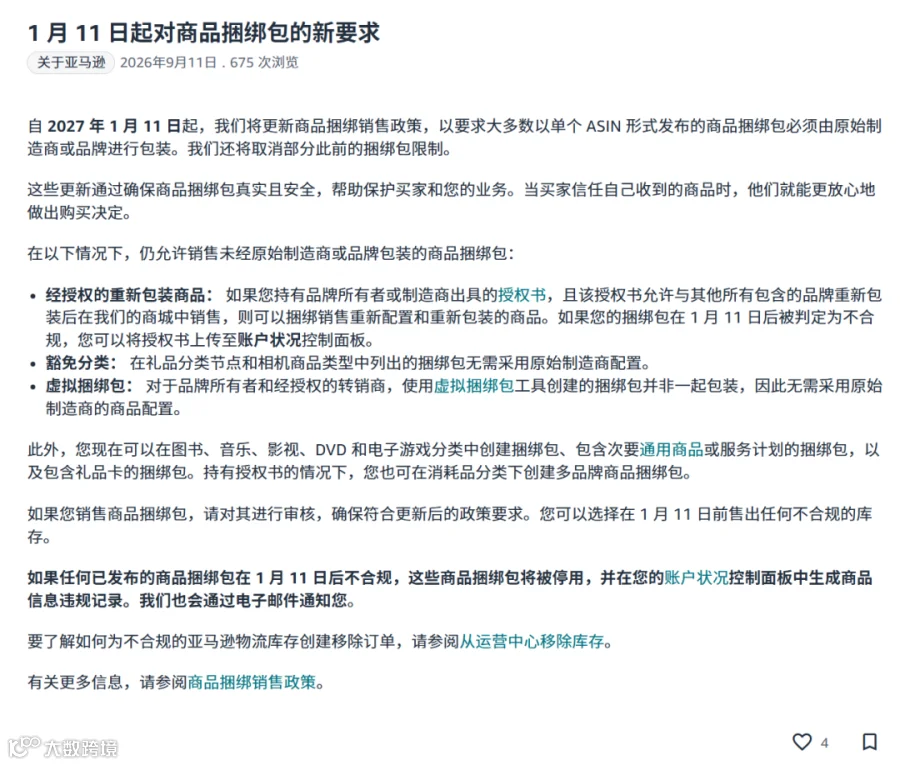
从9月30号起,商品捆绑政策要求将扩展至大多数商品分类。所有分类中的商品捆绑包,现在必须是原始制造商或品牌包装的商品配置。
这事不是新规。但要看明白——这不是一个"政策收紧"的故事。
2024年10月14日:消费类商品分类先行政策生效
2025年1月1日:对存量Listing开始执行
2026年9月30日:扩展至大多数分类生效
2027年1月11日:硬截止,之后不合规直接停用Listing
这是一条两年期的清场线。7天后,自己组货这条草莽路,在大多数类目走不通了。
▌一、新规改了什么
先说捆绑商品是什么。
说白了就是——把多个商品组合在一起,作为一个单独的Listing销售。比如"手机壳+钢化膜+数据线"组合套装,就是一个捆绑商品。捆绑销售能提高客单价、清库存、增加竞争力,是FBA卖家常用打法。
以前很多卖家怎么干?自己采购多个独立单品,组合成捆绑套装,贴自己的标签发货。这种模式在消费类商品分类已经不允许了。
9月30号之后,大多数分类都不允许了。
新政策要求:捆绑包必须是原始制造商或品牌包装的商品配置。
也就是说——你不能自己把不同商品拆开再重新组合打包,必须是原厂或品牌方已经包装好的捆绑套装。
但有个细节大多数号没说——新规同时也在放宽一些原来的限制。
Books、Music、Video、DVD、Video Game这些类目,以前不能建Bundle,现在解禁了。Consumables消耗品类目,在拿到品牌方LOA授权的情况下,可以做包含多个品牌的捆绑。还允许往捆绑里加次要通用产品、服务计划、礼品卡。
你看明白没有?一边在收紧,一边在开口子。
收紧的是自己组货的草莽路。开口子的是原厂和授权方才能走的合规路。
▌二、谁最受影响
自己采购多品、自己打包组合、自己贴标上架的铺货型卖家。
这是他们做差异化的常规打法。
但你得先明白——为什么这条草莽路这么值钱,值得亚马逊花两年时间去清。
捆绑的商业逻辑就四个字:一次成交,两件货。
你算算这笔账。单卖两个品,要付两次FBA配送费、打两次广告点击。捆绑成一套,一次配送费、一次广告点击,卖两件货。
举个例子。
A单品售价$14.99,扣完成本、15%佣金、配送费$3.80、广告$3,利润约$2.74。
B单品售价$11.99,同口径利润约$1.19。
两件分开卖,总利润约$3.93。
捆绑成一套售价$24.99,只收一次配送费$5.10、一次广告$3,利润约$7.54。
利润几乎翻倍。
Forrester的数据说,电商10%到30%的收入来自upsell和cross-sell。
锅具品牌HexClad,30%的销售来自捆绑——用Market Basket数据做discounted cookware sets。
这就是为什么铺货型卖家离不开捆绑。这是他们毛利最厚的打法。
我接触过一个做家居类目的。他之前一直做"厨房工具套装"捆绑,自己采购锅铲、汤勺、漏勺,然后自己打包组合发货。
去年消费类品类开始执行这个政策时,他的捆绑Listing直接被下架。损失了不少库存。
后来他改成找供应商直接做原厂包装的套装,才重新上架。
他跟我说,这次扩展到全品类,还有很多卖家不知道。到时候被下架就来不及了。
还有个更要命的点——违规后果不只"不能建新Bundle"。
亚马逊的执行链是:商品下架→形成Listing违规→进入Account Health账户状况页面→邮件通知。已售的违规Bundle同样受影响,FBA库存还要单独处理。
也就是说——你现在在售的捆绑Listing,只要是自己打包组合的,2027年1月11号之后会被回溯清理。
不是只管新上架的。老库存一样清。
▌三、谁被豁免——三条活路和一条主流
不是一刀切。新规留了三条活路:
第一,原厂或品牌出厂预包装的套装——本来就让品牌方打包好的,合规
第二,持有套装内所有品牌出具的LOA重组授权书——也就是说你拿到了所有品牌的正式授权,能证明品牌允许你重新组合包装,可以继续上架。后续被核查,授权文件要上传到Account Health后台做合规凭证
第三,礼品节点套装、相机类目捆绑包——这俩类目豁免
还有一条更重要——虚拟捆绑(Virtual Bundles)不受影响。会成为后续卖家做组合销售的主流方案。
虚拟捆绑是什么?说白了就是——品牌备案卖家在后台用工具把2到5个ASIN组合到一个新详情页上,但商品物理上不打包在一起,买家下单后分开发货。
准入条件:
1. 完成品牌备案
2. 2到5个ASIN,全部FBA发货,全部新品在售
3. 所有组件必须是同一品牌,且你有销售权限
4. 后台路径:卖家平台 → 品牌 → 虚拟捆绑 → 创建捆绑
有几个坑要提前想清楚。
第一,定价。捆绑价通常比单品总价低10%到15%是甜点区。低于10%买家没感觉,高于20%吃掉利润还会让人觉得单品定价虚高。
第二,配送费。虚拟捆绑是分开发货,收两次FBA配送费,不是一次合并的。上架前一定用后台利润计算器算清楚,别拍脑袋定价。
第三,评论从零开始。虚拟捆绑是全新ASIN,不继承原ASIN的评论和排名。它更适合当辅助转化位,不是主力出单位。
第四,库存坑。捆绑里任何一个ASIN断货,整条链接就变不可售。所以实际操作中两个ASIN最好,放越多断货风险越高。
第五,选品逻辑。互补性比热销度重要。手机壳配钢化膜、咖啡机配滤纸、瑜伽垫配拉伸带——用户买了A确实需要B的那种。别拿两个热销单品硬捆,转化会拖垮整条链接的权重。
但我要提醒一句:这不是政策收紧,是亚马逊在消灭"自己组货"这条草莽路。
原厂包装=有供应链议价权的人才能玩。
铺货型卖家这次是真的被清场。
本质是——亚马逊把举证责任转移给了组装多品牌组合的卖家。品牌方重新获得了对自己产品在目录中存在哪些配置的控制权。
他要的不是更多自己打包的卖家,是更合规、更有供应链深度的卖家。
▌四、跟"60万卖家退场"是同一盘棋
60万退场退的是什么人?纯铺货、没品牌、靠信息差捡钱的。
这次捆绑政策清的是什么人?自己组货、没原厂授权、靠打包差异化活着的。
同一批人。
时间脉络也能对上。
2024年10月14日消费类先行,2025年1月1日存量执行,2026年9月30日扩展到大多数分类,2027年1月11日硬截止。
消费类品类先行的时候,厨房工具套装被下架了。那是一批人。9月30号扩展到大多数分类,是第二批。2027年1月11号硬截止,是最后一批。
每一波清的都是同一类人——自己采购、自己打包、没原厂授权的铺货型卖家。
而活下来的人呢?有原厂合作能力的、品牌方自己有授权的、转向虚拟捆绑的。
跟60万退场那组数据的结论一样——分蛋糕的人少了,但蛋糕还在涨。
▌五、现在该做什么
需要规避的风险:
1. 纯自己组货、拿不到任何品牌授权的——旺季前清掉不合规库存,别等下架
2. 多品牌混搭捆绑、要授权但没去要LOA的——现在就联系品牌方,明确授权范围和销售区域,拿不到就拆Listing
3. 旺季前清不掉不合规库存、又拿不到LOA的——2027年1月11号前加速清货,或提前建FBA移除订单,避免政策生效后库存积压
可以把握的机会:
1. 有原厂合作能力的——找供应商直接做原厂包装套装,这条路最稳
2. 品牌方自己有授权的——整理好LOA、品牌方信息、Bundle产品信息、授权范围和销售区域,上传到Account Health做合规凭证
3. 转向虚拟捆绑的——品牌备案+全FBA+2到5个ASIN,不打包也能做组合销售。新上架的捆绑直接按这个方向走,别再折腾实体打包