


9月,两条制造业新闻引起了外贸人的关注。
美国储能公司EnerVenue,放弃了美国肯塔基州2.64亿美元的建厂计划,把第一座量产基地,建在了江苏常州,将于9月24日启动量产。
而美国老牌牛仔面料巨头 Cone Denim,9月3日宣布将在2026年底前彻底退出中国牛仔布生产,把产能全部搬去墨西哥。在浙江嘉兴经营了近20年的的康龙纺织工厂,进入关停倒计时。
一家选择在中国扩大生产,另一家放弃中国生产布局。
中国制造的吸引力,到底变强了,还是变弱了?
01 EnerVenue看重的,是把技术做成产品的能力
EnerVenue 开发的是基于镍—氢气体系的储能电池。技术完全不同于主流锂离子电池,它主打长寿命和安全性。按照公司披露,电池循环寿命能达到3万次,专门面向电网和工商业的长时储能场景。

技术有特点,但实验室里能做出来,与工厂里能够稳定、经济地批量生产,中间还存在大量工程问题。
工艺要反复调整,设备需要联调,零部件必须保持一致。一个环节出了问题,就可能拖慢整条产线。
那常州凭什么能够实现快速量产?
CEO 亨宁·拉特的原话很直接:
如果不在中国建厂,在现有资金条件下,公司很难把这套制造工艺,真正做到商业化规模。
在拉特看来,常州的真正秘密,是产业集群。
当地聚集了大量的液压、气动、自动化的供应商,还有一批能对那条"全球首创"的产线,进行快速迭代的工程师。
从实际制造来看,这意味着企业有机会在相对集中的产业网络里,找到不同专业的供应商,一起解决工艺、设备、生产衔接等制造问题。
供应商越早理解量产要求,设计阶段就越有机会发现加工难点,减少后续反复修改。这样的协作,价值会体现在试错成本、验证周期和交付稳定性上。
所以,EnerVenue 扎根常州,本质上追求的是优化成本结构,即投入同样的资金,能否更快形成稳定的生产能力。
02 Cone Denim计算的,也是供应链的账
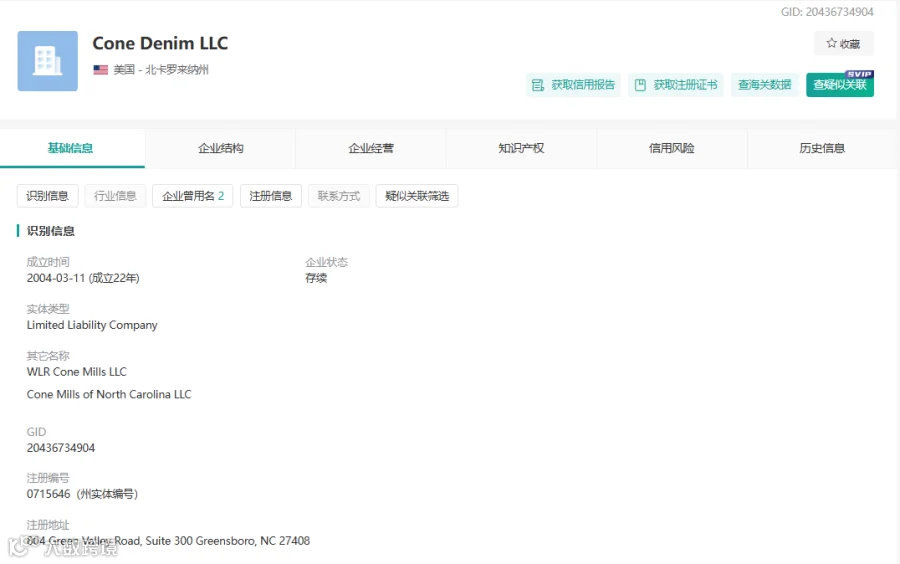
Cone Denim是一家创立于1891年的老牌牛仔面料企业。2007 年康龙纺织正式投产,巅峰期上千员工,年产牛仔布超千万码,是浙江高端牛仔面料出口的外资标杆。
经营了20年的厂,为什么说关就关?
Cone Denim的官方公告列出了多项因素,主要包括客户采购策略变化、成本压力、供应链安排,以及全球贸易和地缘政治环境。
从外贸业务角度看,理解这次调整,需要把工厂放回客户的采购链条中。
1)客户需要的,是更匹配采购布局的交付能力
牛仔面料的采购链条里,既有参与选料和指定供应商的品牌方,也有负责采购、加工的制衣厂。
因此,面料厂需要同时考虑:谁需要采购,货要送到哪里,补单周期是多久。
当Cone Denim的核心客户(北美品牌与制衣商)纷纷将成衣生产布局到墨西哥或美墨边境时,面料供应商的“交付半径”就变得至关重要。
Cone Denim总裁Steve Maggard在9月15日的行业媒体访谈中,明确提到以交付速度和墨西哥的关税优势服务美国零售市场;同时他也承认,部分客户仍需要亚洲面料供应。
事实证明,虽然亚洲客户的采购需求,并没有因此消失。但生产布局调整的核心,是选择更适合公司目标市场的供应网络。
2)贸易规则影响的,是整条供应链的综合成本
比较中国和墨西哥的竞争力,不能只看每码布的出厂价。
面料直接出口美国,与先运到其他国家制成服装、再进入美国市场,涉及的进口商品和原产地判断并不相同。采购方需要结合实际贸易路径,计算关税、运输、库存和合规成本。
墨西哥的一大优势,是能够参与USMCA框架下的区域供应链。符合协定原产地规则的纺织服装产品,可获得协定项下的免税待遇,但具体仍要看产品规则、纱线来源、加工环节和证明材料。
这些规则,会影响客户如何组合面料供应商、制衣厂和交货地点。
此外,Cone Denim在墨西哥已有长期运营的制造平台。
Parras工厂自1995年运营,Yecapixtla工厂自1998年运营。conedenim.com 利用现有工厂承接业务,与从零开始建设新基地,面临的投入和执行难度不同。
公司负责人表示,中国工厂生产的大多数款式,已经在墨西哥工厂完成复制并获得批准。
对面料客户来说,产地可以调整,色差、手感、缩水率和交期却不能失控。产品验证能够衔接,生产布局调整才更具可执行性。
当客户需求、交付效率和贸易条件一起变化时,一家工厂即使仍然具有制造能力,也可能不再是需要保留的生产节点。
03 两件事,其实是同一个逻辑
EnerVenue当前更迫切的任务,是完成新技术的规模化制造;Cone Denim则在调整成熟业务的生产网络。
两家公司都要考虑成本、市场和供应链,只是不同阶段的侧重点不同。
它们共同寻找的,是最适合自身业务的制造与交付组合。
对中国工厂,这个变化带来两层要求。
一层是制造能力。能不能把难做的产品做稳定,把开发周期缩短,把质量问题解决在量产之前?
另一层是客户适配。交货地点、采购节奏、原产地要求和供应链安排,是否仍然符合客户下一阶段的需求?
只看第一层,容易高估技术对订单的保障作用;只看第二层,又容易陷入价格战和被动跟随的死循环。
过去,中国扮演的角色是"世界工厂",中国制造形成了规模、成本与配套优势。今天讨论竞争力,更需要看清成本优势是怎样形成的。
成本优势也有质量之分。通过压低人工成本形成的优势,与通过工艺、良率和规模效率形成的优势,持续性并不相同,后者往往更难以复制。
拉特在形容中国时,用了一个词,特别精准。"factory of factories",字面意思,工厂的工厂,放在制造业当中,就是能够帮助企业建起工厂、跑通产线的制造基地。
这个词点出了中国制造的非常重要的一项能力:如何围绕一项新技术,把设备、工艺、零部件和工程服务组织起来,推动它走向量产。
中国制造真正的护城河,正在从"便宜",变成"复杂"。
所谓“复杂”,可以理解为难以替代的专业能力。这种能力可以是复杂工艺,也可以是稳定的品控,或让客户少承担库存和交付风险。
但复杂本身不能保证利润。客户最终愿意为之付费的,是问题被解决、交付更可靠、综合成本更可控。
结语
一家运营近20年的工厂退出,对员工、供应商和当地产业链,都是实实在在的冲击。这些代价,值得认真看待。
但一家企业撤出,不能代表中国制造失去吸引力;
同样的,一家新技术企业落地,也不足以证明所有工厂都能分享订单机会。
产业带的优势,只有转化为客户看得见的质量、交期和综合成本,才会成为一家工厂真正的核心竞争力。