


在全球贸易格局加速重构的背景下,跨境电商行业持续升温。非洲作为新兴蓝海市场,其巨大潜力正吸引越来越多中国卖家入局。
非洲电商市场概况与增长红利
当前,非洲电商市场呈现“规模小、增速快、潜力大”的特征。Statista数据显示,2025年非洲电商收入预计达430亿美元,未来五年将以7.52%的年复合增长率增长,至2030年有望突破617.8亿美元。
市场爆发式增长主要得益于四大结构性红利:
- 智能设备普及:智能手机普及率已达64%,预计2030年将超85%。
- 移动互联网渗透:渗透率超57%,较五年前提升近一倍。
- 年轻人口优势:18-35岁用户占电商消费群体70%以上。
- 移动支付主流化:尤其在东非地区,移动支付已成为核心交易方式。
非洲市场具有显著的“跳跃式发展”特征,大量用户直接从线下消费跨越至移动电商,为跨境卖家提供了快速扩张的窗口期。
入局非洲市场的核心驱动力
尽管基础设施尚不完善,但凭借流量红利与高毛利空间,非洲已成为跨境卖家的战略要地。以卫生用品企业乐舒适为例,自2009年以极致性价比切入非洲市场以来,已拥有超340个SKU及多个知名品牌,年营收突破30亿元,成为当地家喻户晓的品牌。
多位深耕非洲的卖家指出,该市场目前处于“有流量、缺卖家、缺商品”的阶段,尤其是针对中产阶级的优质供给严重不足。这一供需缺口吸引了全球头部平台加速布局:
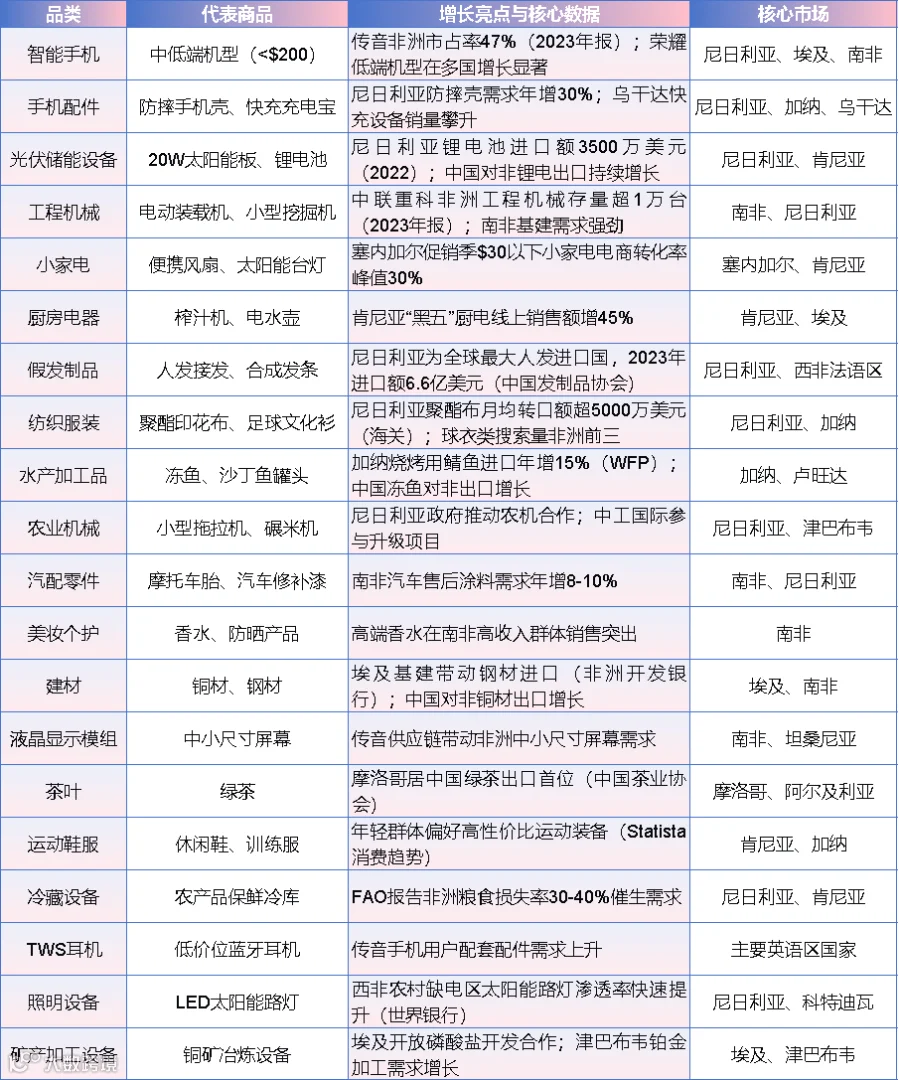
非洲热销商品TOP20概览
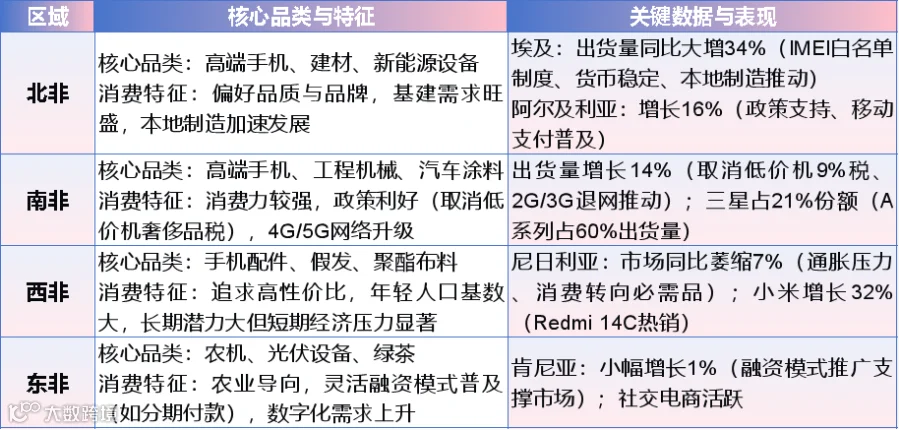
区域市场偏好差异
非洲市场面临的挑战与痛点
在机遇之外,卖家仍需警惕以下风险:
市场碎片化与政策壁垒
非洲54国在语言、文化及政策上差异显著。例如,尼日利亚进口关税高达15%,而肯尼亚仅为8%;埃及强制要求阿拉伯语标识,南非则实行严格认证制度。这种碎片化大幅增加了合规与运营成本。
本土保护主义抬头
部分国家开始扶持本土制造业。如南非推出“本土采购法”,政府项目优先采购本地产品。虽然目前本土产品在质量上仍有差距,但长期来看将形成实质性竞争压力。
物流成本高企
受基础设施限制,非洲部分地区物流成本占比高达30%,远超全球12%的平均水平,直接压缩了利润空间。
品牌认知度待提升
中国产品在非洲仍面临“低端”标签困扰。未来,能否通过物流效率与客户体验的创新实现品牌升级,将是跨境卖家在这片蓝海市场站稳脚跟的关键。