


随着网络购物重塑全球消费行为,零售电商包装已成为现代供应链的关键支柱。在数字市场与全渠道零售策略推动下,包装不仅是保护载体,更是品牌触点与可持续发展理念的体现。当前,市场对耐用、轻便且环保的包装解决方案需求持续增长。
据Persistence Market Research预测,全球零售电商包装市场规模预计2026年达242亿美元,2033年将增至391亿美元,2026-2033年复合年增长率(CAGR)为7.1%。增长动力源于线上零售量攀升、监管对可回收性及再生材料的要求提高,以及消费者对防护性与可持续性的双重期待。瓦楞纸箱凭借高强度、高性价比及可回收性占据主导;亚太地区则依托高电商渗透率、壮大中产阶级及成熟制造业生态,成为市场核心区域。
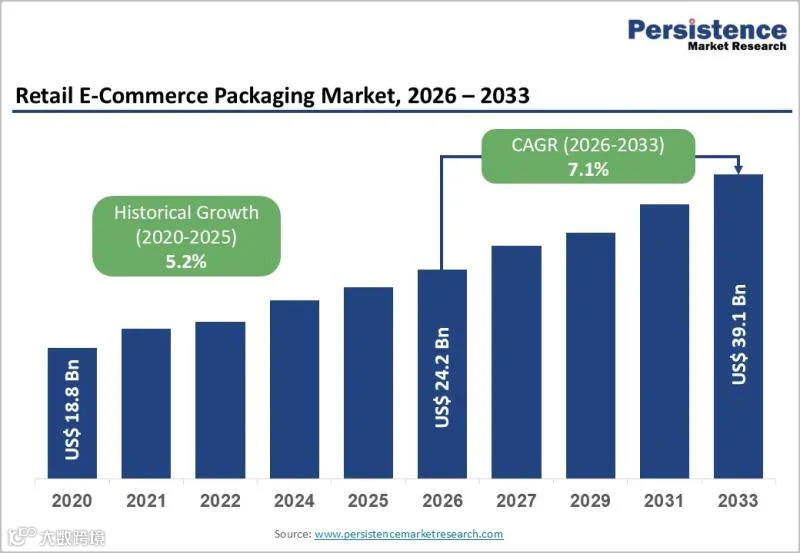
全球零售电子商务包装市场
市场细分
零售电商包装市场可从产品类型、材料、最终用户及包装形式多维度细分。
产品类型与材料结构
按产品类型划分,瓦楞纸箱因多功能性与高结构强度占据最大份额;气泡信封与纸质信封广泛用于服装、书籍等轻型商品;气泡膜、气枕及模塑纸浆衬垫等保护性填充物日益普及,有效降低运输损耗并提升客户满意度。
从材料维度看,纸和纸板凭借可回收性、成本优势及合规性占据主导。塑料邮寄袋虽具防潮柔韧性,但在监管趋严下正加速向可回收及可堆肥替代品转型。生物降解或可堆肥材料应用逐步扩大。
终端用户需求差异
时尚服饰、电子产品、消费品、个人护理及食品零售是主要贡献者。其中,时尚行业是柔性邮寄袋的核心用户,而电子产品则高度依赖坚固瓦楞纸及专业缓冲方案以保障运输安全。
区域洞察
亚太领跑,欧美成熟
亚太地区市场份额最大,受益于在线市场爆发、数字化普及及包裹量激增。中国、印度及东南亚国家依托城市化进程、智能手机普及及高效物流网络,叠加完善制造基地,能快速响应可持续与成本要求。
北美与欧洲属成熟创新驱动型市场。北美高消费支出与先进物流支撑了品牌化及可持续包装需求;欧洲强调循环经济,推动可回收纸质包装替代一次性塑料。拉美、中东及非洲作为新兴市场,随数字化与物流基建改善,电商包装需求稳步增长。
市场驱动因素
线上零售与合规压力双轮驱动
线上零售额持续增长直接带动包裹量上升,促使企业寻求更高效、更具保护性的包装以提升配送体验与品牌差异化。同时,各国政府强化包装废弃物回收及再生材料标准,倒逼零售商与制造商投资可回收瓦楞纸、单一材料邮寄袋及可堆肥包装,既确保合规又契合环保消费需求。
技术进步提升运营效能
自动化包装线、尺寸适配方案及智能标签技术的应用,显著提高了运营效率,减少材料浪费并优化运输成本,推动了电商包装在供应链中的深度应用。
市场限制
成本波动与环保平衡难题
纸浆及特种包装材料成本上涨挤压利润空间,全球经济不确定性及供应链波动进一步加剧经营压力。此外,尽管可持续方案渐成主流,但部分地区回收基建不足,过度包装仍受诟病。如何在产品保护、品牌形象与可持续性间取得平衡,是行业面临的复杂挑战。
竞争加剧压缩利润
供应商间激烈竞争导致价格承压。大型零售商通过批量采购谈判要求兼顾可持续与低成本,小型制造商则因资金受限难以跟进技术创新,生存空间受到挤压。
市场机遇
可持续创新与定制化服务
开发全回收纸质邮寄袋、生物降解缓冲材料及可重复使用系统潜力巨大。注重生态设计与材料效率的企业将获竞争优势。同时,包装作为营销延伸,个性化设计、高级工艺及AR等智能功能可增强消费者互动,支撑溢价策略。
跨境电商拓展新空间
国际在线贸易增长催生了对符合出口标准、耐长途运输及适应多变气候的耐用包装需求。新兴市场数字化普及率的提升,也为行业长期发展开辟了新路径。