


2025年,巴西被评为全球电商增速最快的市场之一。TikTok Shop自同年5月上线以来表现强劲,仅四个月GMV即增长25倍。FastMoss数据显示,2026年1月该站单量突破1817万单,环比增长18.47%。
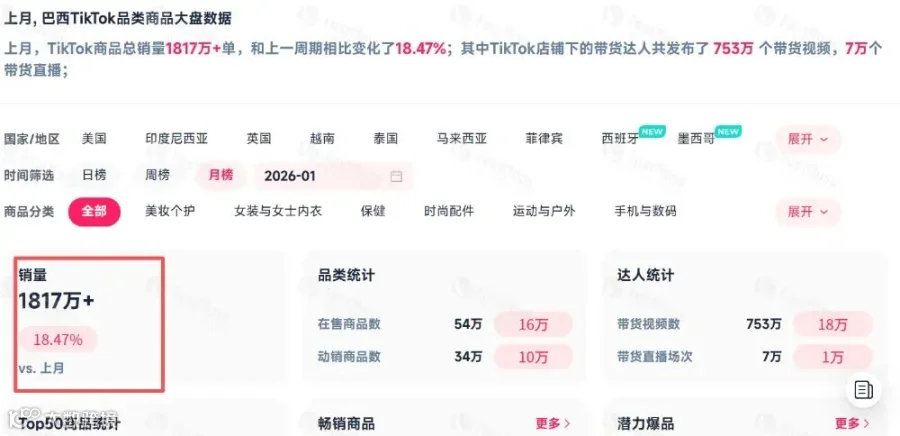
截至2026年1月,TikTok Shop在巴西用户规模达1.113亿,成为其全球第三大市场,日均销售额较初期增长26倍。然而,面对美客多、Shopee和亚马逊三大巨头,TikTok Shop目前市场份额仅1%-2%,且面临复杂税制与合规挑战,未来发展仍存不确定性。
高社交黏性与内容电商的天然契合
巴西社交媒体购物转化率显著高于英美等国,超70%的用户有过平台直接购物经历。TikTok在巴月活用户超1.2亿,日均使用时长达117分钟,为内容电商提供了充足的流量转化基础。
本土品牌Granado曾将直播间搬至里约街头,通过10小时直播获得1600万次曝光并售出1.8万件产品,验证了“商品融入内容”模式的有效性。麦肯锡研究显示,即便在经济压力下,巴西消费者仍愿为具情感共鸣的品牌支付15%-20%溢价;同时,42%的网民认可中国商品性价比(五年前仅为13%),为中国卖家出海创造了窗口期。
本土店策略构建履约壁垒
TikTok Shop进入巴西初期采取保守策略,仅开放本土自运营模式,要求商家具备巴西税号(CNPJ)、本地发货能力及银行账户。此举有效筛选出具备本地运营积累的优质商家,保障了履约体验。
依托本地仓,核心城市可实现3日达,大促期间订单履约率稳定在92%。鉴于巴西城镇化率达87%且圣保罗州贡献全国33%电商GMV,本土店策略帮助平台快速建立核心用户群。此后,平台才逐步向合规跨境大卖开放配额。
达人生态方面,平台重点扶持10万至50万粉丝的中腰部达人。从上线至去年12月大促,活跃电商达人数量增长12倍。相比头部网红,中腰部达人的真实测评更契合巴西消费者的信任偏好。
差异化竞争:以用户时长对抗传统货架
巴西电商市场长期由美客多(重资产物流)、Shopee(低价下沉)、亚马逊(精英服务)主导,三者合计占据约70%份额。TikTok Shop虽仅占1%-2%,但竞争维度截然不同:前者比拼供应链与价格,后者争夺用户停留时长。
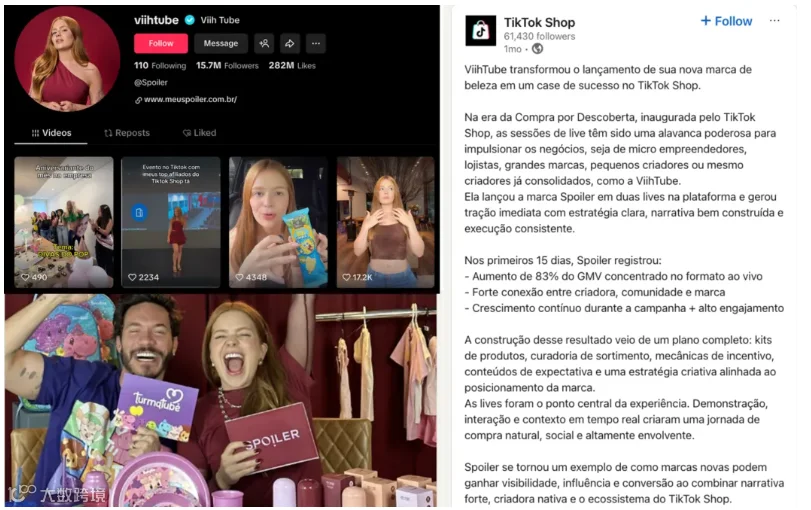
沉浸式内容大幅缩短了消费决策路径。去年黑五期间,TikTok Shop巴西站销售额较双十增长129%,直播渠道增幅达143%。美妆达人Jade Picon旗下品牌Aura Beauty一年内通过5000多名达人产出5万余条内容,收获5万订单及94%好评率,证明了内容驱动品牌的可行性。
税改冲击与合规转型机遇
2026年2月1日起,巴西取消50美元以下跨境包裹免税政策,统一征收20%进口税及17%流转税,综合税率逼近44%。这对依赖直邮的低客单价卖家造成直接冲击,套利模式基本失效。
税改分阶段推进,2026年作为测试年综合IVA仅1%,为企业留出适应期;2027年新税率全面落地后压力将显著增加。对此,TikTok Shop通过流量倾斜与佣金优惠引导跨境卖家转型本土店。本土销售仅涉及国内流通税,可规避跨境税务风险,叠加平台6%的低佣金费率及各阶段流量扶持,降低了转型门槛。
Santander银行预测,到2028年TikTok Shop巴西GMV或达390亿雷亚尔,市场份额升至5%-9%,但前提是必须跨越合规门槛。
深耕本地化是长期生存关键
合规已成为巴西市场的核心壁垒。办理CNPJ税号、建设本地仓、配置葡语客服及调整适配当地体型的尺码表等繁琐工作,构成了真正的准入护城河。
成功扎根的企业往往具备工贸一体背景,拥有现货仓储与强视觉化品类优势,能借助TikTok Shop实现线上线下联动。巴西市场兼具成熟品牌意识、强社交属性与复杂政策环境,无法简单复制东南亚打法。唯有平衡内容红利、政策合规与本地化深度,方能实现长远发展。