


马年开年,港股IPO市场热度持续攀升。近日,深圳储能大卖德兰明海新能源股份有限公司正式向港交所递交招股书,拟主板挂牌上市。
数据显示,2024年德兰明海全年总营收突破20亿元。公司从安克创新、贝尔金等企业的幕后代工方,跻身全球便携储能设备制造商第四位,目前海外收入占比超97%。
从代工到自有品牌的转型之路
德兰明海的起步与多数工贸一体跨境卖家相似。2013年成立之初,公司依托ODM贴牌代工模式跑通基本盘,凭借稳定产品力在日本微型储能细分市场站稳脚跟。
然而代工模式痛点显著:客户压价压缩利润空间,现金流常年承压,且缺乏自主品牌导致企业困于产业链价值底层。为突破发展天花板,德兰明海开启了品牌化转型。
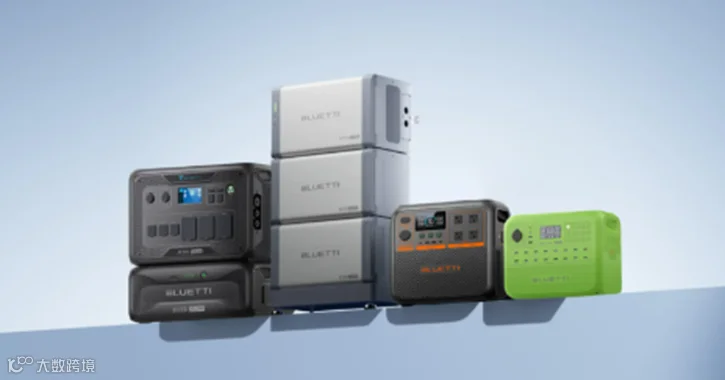
2020年,公司推出自主品牌BLUETTI铂陆帝,涵盖露营轻便型及家庭应急储能电源,全面启动全球化战略。线上渠道跳出B端思维,通过独立站、亚马逊直接触达消费者,并以用户反馈驱动产品迭代,首登Indiegogo众筹即获670万美元,刷新品类纪录;线下快速入驻Costco、沃尔玛等零售巨头,搭建起“DTC+经销商”全域销售体系。
品牌转型成效显著。2023年,BLUETTI便携储能产品收入占比达69.2%,成为核心收入来源;2024年,公司以6.6%的市场份额位列全球第四,产品覆盖120多个国家和地区,累计出货超350万台。
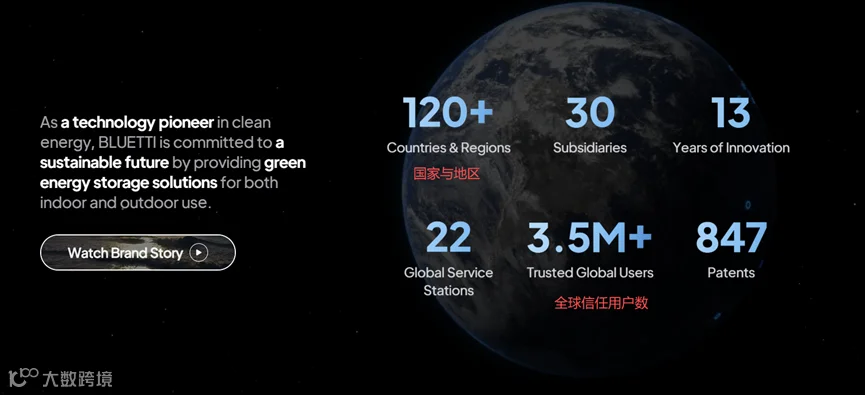
支撑品牌长远发展的关键在于研发与品控。截至2025年底,公司拥有超500人研发团队,手握847项国内外有效专利,并保持350万台出货零召回的安全记录。此次港股IPO募集资金将用于产品开发、核心技术研发、品牌建设及销售网络强化等领域。
IPO背后的隐忧与挑战
尽管增长亮眼,但德兰明海在IPO过程中暴露的问题也为跨境出海企业敲响警钟。
重营销轻盈利策略加剧亏损
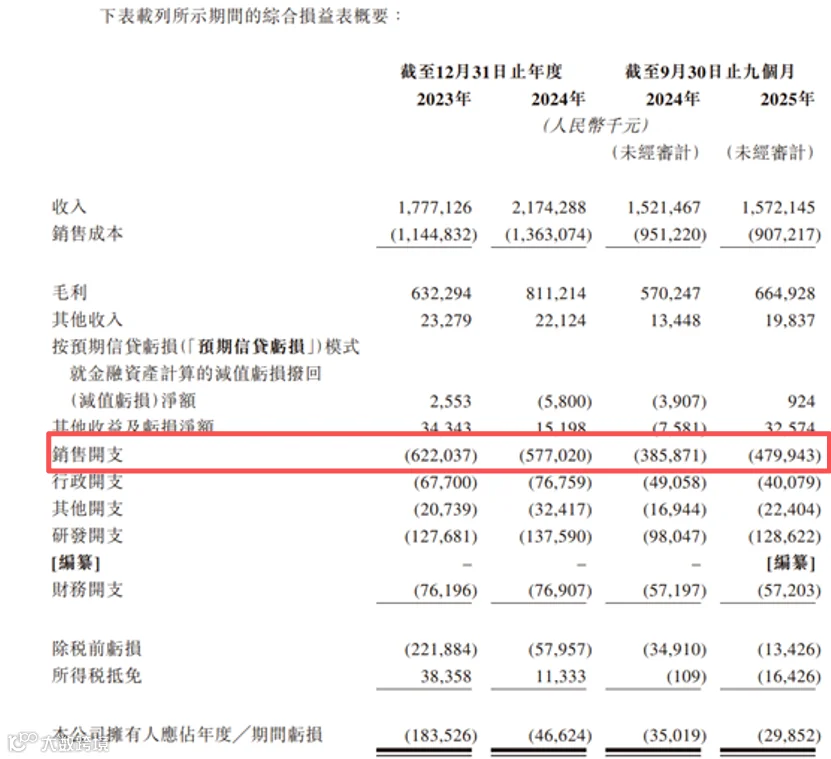
招股书显示,2023年至2025年前三季度,公司累计净亏损约2.6亿元。亏损主因并非高研发投入,而是高额品牌推广费用。报告期内销售费用占比超26%,2025年前三季度销售费用达4.8亿元,费用率高达30.5%,主要用于全球广告投放及网红合作。这种“烧钱换增长”模式虽能短期提升知名度,却持续加剧现金流压力,盈利稳定性面临挑战。
公司治理与合规风险凸显
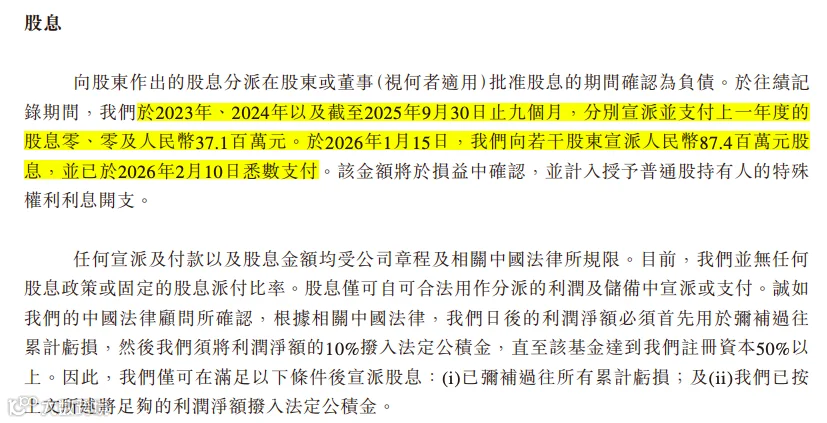
在持续亏损背景下,公司于IPO前夕突击向股东派发超1.2亿元股息,并通过特殊会计处理规避监管限制,被质疑存在利益输送嫌疑。此外,公司曾因违反外汇管理规定存在逃汇行为、托运货物夹带危险品等问题两次受到处罚。
便携储能赛道机遇与红海并存
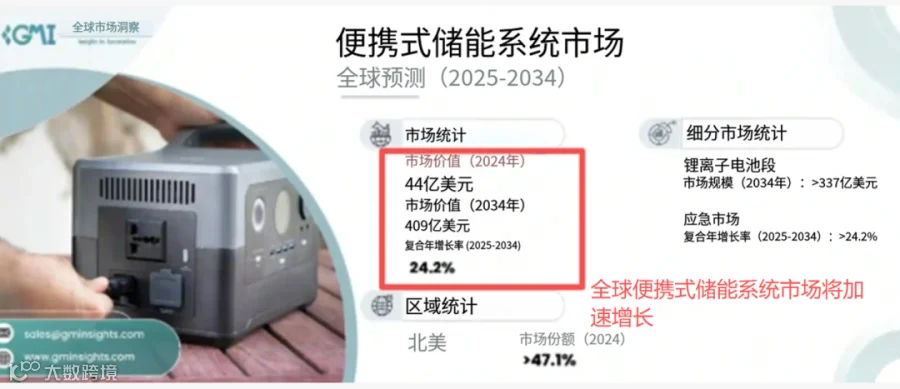
据Global Market Insights数据,随着户外活动流行,全球便携式储能系统市场规模预计将从2024年的44亿美元增至2034年的409亿美元,年复合增长率达24.2%。
然而风口之下竞争已趋白热化。目前全球便携储能供应商超50家,头部企业合计占据超60%市场份额。同质化竞争与价格战愈演愈烈,盈利空间持续被压缩。从代工到品牌、从出海到全球化,唯有兼顾增长与合规、平衡短期流量与长期壁垒,方能行稳致远。