


独角兽早知道 iponews
|资讯撬动新资本|

9月23日,广州文石信息科技股份有限公司向港交所主板递交上市申请书,独家保荐人为中信建投国际。旗下品牌BOOX在知识专注型生产力工具市场中位列中国第一、全球第二。
根据弗若斯特沙利文数据,按2025年零售价值计,文石信息全球市场份额为4.2%,是前五名中排名最高的中国企业。该市场2025年规模为353亿元,预计2030年增至804亿元,2026至2030年复合增速16.0%。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议
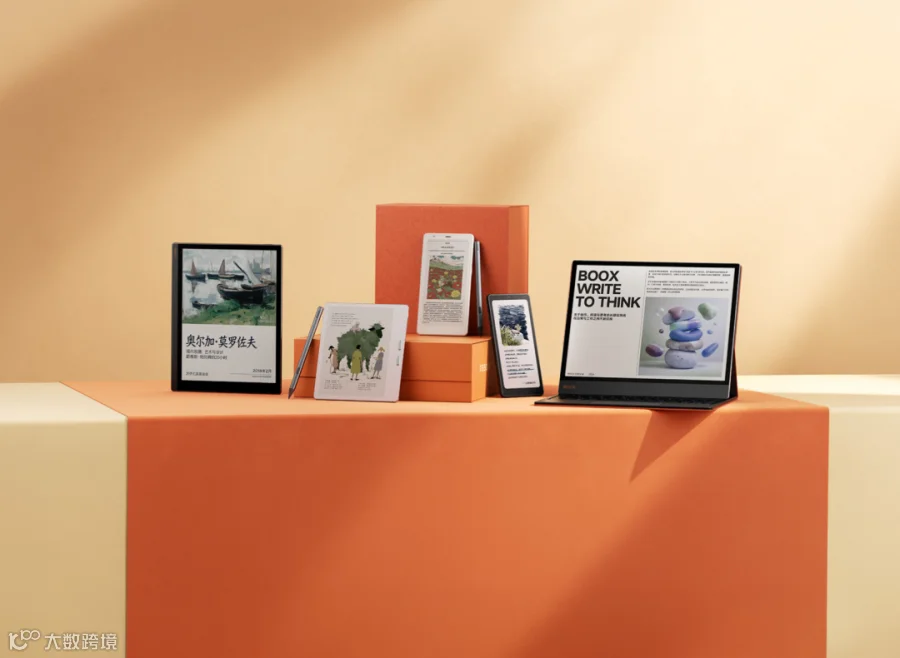
文石信息的产品组合分为高速阅读器与生产力平板两大类,均搭载自研开放式操作系统BOOX OS。与Kindle等封闭系统产品形成差异的是,BOOX OS支持用户安装第三方应用,覆盖“听、记、读、写”全场景需求。截至2026年6月30日,BOOX OS月活跃用户超过120万,StarNote应用累计下载量约200万次。
按洛图科技数据,文石BOOX在2025年全球及中国彩色电子纸平板销量中均位列第一,彩墨屏全球市占率连续三年超过22%。2026年第一季度,文石在彩色产品线上市场的销量占比达34.4%,排名行业第一。
不过,文石在国内全品类电子纸平板市场的整体排名并不居首。2026年上半年,中国电子纸平板线上全渠道销量前五品牌为汉王、掌阅、文石、科大讯飞、阅星曈,合并份额84.1%,市场集中度处于极高寡占状态。文石的差异化优势集中在彩色屏和海外市场,而非国内全品类规模。
文石信息的产品销往全球70多个国家和地区。2024年海外收入占比约59.4%,其中美国市场贡献近20%。
销售渠道方面,公司采用直销与分销结合的模式。国际直销主要通过官方网店shop.boox.com以及在亚马逊等第三方平台运营的品牌店;国内则通过官方网店zh.boox.com及天猫、拼多多、抖音等平台直接向消费者销售。公司与主要经销商建立了长期合作关系,部分主要经销商合作已超过10年。
海外收入占比高也带来了地缘政治风险。招股书在风险因素中特别提及美国关税法规变动的潜在影响。在中美贸易摩擦持续、关税政策存在不确定性的背景下,近六成收入来自海外、近两成来自美国的收入结构,意味着关税调整可能直接压缩利润空间。
从财务数据看,文石信息的收入增长与利润表现之间存在明显背离。
2023年至2025年,公司营业收入分别为8.04亿元、10.18亿元和11.28亿元,三年复合增速约18.5%。2026年上半年,营业收入5.74亿元,同比增长约7.4%。收入端保持了稳定增长。
但利润端的表现并不乐观。2023年至2025年,年内利润分别为1.24亿元、1.21亿元和1.31亿元。2024年收入同比增长26.6%,利润却下滑约2.4%;2026年上半年期内利润0.53亿元,较上年同期的0.70亿元下滑约24%。
利润承压的原因,可以从两个维度理解。一是产品结构变化。生产力平板是收入占比最高的品类,但2025年前三季度平均售价从2024年同期的2595元降至2253元,降幅13.15%。高端彩色型号占比提升带来的毛利率改善,被中低端产品价格竞争部分抵消。二是研发投入持续加大。2023年至2025年,研发开支从0.38亿元增至0.64亿元,两年增长约68%,增速明显快于收入增长。
文石信息面临的最核心结构性风险,在于对单一供应商的深度依赖。
电子墨水屏是墨水屏终端产品的核心原材料,而全球电子纸显示器所用电子墨水材料市场中,元太科技(E Ink)占据近90%的份额。文石信息自2016年起与元太科技建立合作关系,主要向其采购电子墨水屏,2023年至2025年,元太科技及其联属公司分别占公司总采购成本的29.1%、28.1%和21.7%。
更值得关注的是元太科技的双重身份。2024年,元太科技透过其间接全资附属公司川奇光电以4.9%股权成为文石信息股东,同时川奇光电也是文石IPO前投资者之一。这意味着核心供应商同时是公司股东,采购交易构成关联交易。
这种深度绑定在行业中有其合理性。电子纸显示技术高度集中,向元太科技采购可确保产品品质稳定和供应链持续性。文石在招股书中也表示,双方通过频繁的技术交流、合作及性能反馈发展了紧密的战略关系。但风险在于:若元太科技调整供货优先级、提高采购价格,或因产能不足暂停供应,文石的生产计划将直接受到影响。公司在2025年和2026年上半年均增加了关键零部件战略储备,导致经营现金流为负,也侧面反映了对供应稳定性的担忧。
生产端,文石信息采用混合生产模式,产能持续扩张。
往绩记录期间,公司最终组装、测试及质量控制在南沙生产基地完成,PCBA的SMT等资本密集型及标准化流程外包给第三方制造商,共委任了23家独立第三方制造商承接不同工序。
南沙生产基地位于广州市南沙区东涌镇,建筑面积约8083.67平方米,现有年产电子墨水屏终端设备80万台。2026年5月,公司获批投资1100万元进行技术改造,新增贴合、固化、点胶等工序,项目建成后全厂设计产能将达到100万台/年。
此外,融捷集团在南沙投资的文石BOOX阅读器及研发生产基地项目,占地面积约61601平方米,设计生产能力50万台以上,建成后将进一步扩大产能规模。
文石信息所处的赛道竞争正在加剧。
2026年第一季度,中国电子纸平板线上全渠道零售量24.7万台,同比下降29.4%。整体市场下行主要与学习本暴跌90%以及国补政策退坡有关,但电子纸阅读器逆势增长21.5%,彩色化和小尺寸化成为两大趋势。
在彩色电子纸领域,文石已建立先发优势。2026年Q1,文石在彩色产品线上市场的销量占比34.4%,排名第一。6英寸及以下超小尺寸机型销量同比增长27.4%,份额升至36.7%,文石的Palma系列和P6等小尺寸产品契合了这一趋势。
但竞争对手也在加速布局。汉王2026年Q1销量同比增长30.0%,市场份额升至22.0%;科大讯飞在电子纸办公本领域以53.4%的份额稳居第一。彩屏赛道的高增长正在吸引更多品牌进入,文石的先发优势能否转化为持续的定价权和用户粘性,是上市后需要回答的问题。
本次IPO募资金额拟用于以下方向:提升技术研发及产品迭代能力;增强销售及营销能力以拓展市场份额;扩大软硬件产品矩阵及寻求并购投资机会;升级生产设施及供应链;以及营运资金及一般企业用途。
股权结构方面,公司IPO前投资者包括联想(天津)、川奇光电、太仓景柏、创钰铭冠、创钰铭瑞及千舟投资。控股股东淡玉婷、朱增、翟永泰签署一致行动协议,合计可行使约84.10%表决权。
文石信息从2008年成立至今,用近二十年时间在墨水屏赛道建立了全球第二的市场地位。
彩墨屏全球销量第一、BOOX OS百万月活用户、近六成收入来自海外,这些数据勾勒出这家广州企业在小众硬件赛道上的全球化能力。从“全球第二大墨水屏品牌”到“持续盈利的公众公司”,文石信息还面临着利润修复、供应链安全和市场竞争的多重考验。
注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!