


引言:出海架构的核心抉择
上篇探讨了实体的选择。本篇聚焦资金规划的核心问题:中国母公司直接持股哈萨克斯坦公司,还是在中间增设一层控股公司?
这是境外架构中最易被“经验”误导的一环——有人本能抗拒“中间层”,认为多此一举;也有人盲目跟风,先在香港设个壳公司。这两种极端做法都可能带来风险。
一、直投方案:5%股息门槛的考量
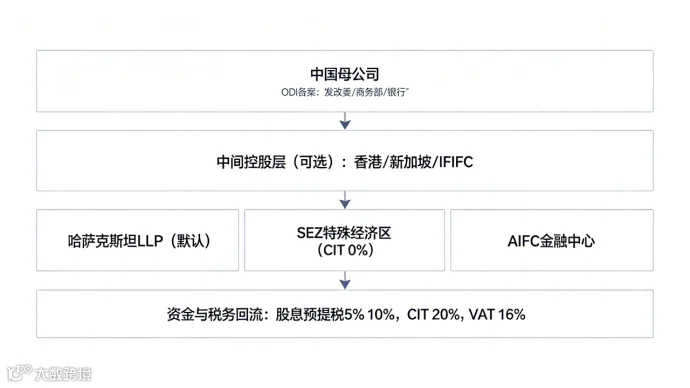
直投架构:中国母公司 → 哈萨克斯坦LLP。
该架构最为简单,ODI备案最易,资金回流路径最短。适合业务单一、利润规模较小、无多国扩张计划且不准备引入外部投资的企业。
核心税务影响:哈萨克斯坦向中国母公司分配股息时,按中哈税收协定,预提税上限为10%。需特别注意的是,2026年中哈新税收协定更新后出现重要变化:若中国母公司为股息受益所有人,且直接持股比例达25%、持股金额不低于8万欧元,股息预提税可降至5%;否则仍为10%。
这意味着,在直投方案下,只要满足协定门槛,股息汇回的预提税成本并不高,打破了“直接出海税负重”的刻板印象。
二、中间控股层的适用场景
中间控股架构:中国母公司 → 香港/新加坡/AIFC → 哈萨克斯坦LLP。
增设中间层并非盲目跟风,仅在以下三个核心场景中具备实际价值:
- 第三国延伸投资:若未来计划从哈萨克斯坦向乌兹别克斯坦、吉尔吉斯斯坦、俄罗斯等第三国投资,设立区域控股公司统管中亚布局,比从国内逐国进行ODI备案更具灵活性。
- 未来退出规划:直接转让哈萨克斯坦LLP股权涉及两国资本利得税谈判;若通过转让中间层(如香港公司)股权实现退出,交易架构更灵活,谈判空间更大。
- 区域财资集中管理:将中亚区域的资金结算、外汇管理及融资主体集中于同一平台,大幅提升运营效率。
除上述需求外,特别是年利润有限、业务单一的企业,增设中间层往往徒增管理成本。
三、2026年合规红线:杜绝“空壳”中间层
这是必须高度警惕的合规重点。无论中间层设于香港、新加坡还是AIFC,若该公司仅为“记账地址”——无实际员工、无实体办公室、无真实管理决策,将面临双重税务风险:
一方面,哈萨克斯坦税务机关将拒绝认定其为“受益所有人”,直接按15%的国内法税率征收预提税;另一方面,该中间层也无法取得中国税收居民身份证明,导致中方协定优惠落空。
随着CRS和BEPS 2.0在中亚快速落地,中哈两国税务机关对“导管公司”的审查日益严格。若香港中间层缺乏雇员、董事会记录及真实决策机制,哈国付款时将直接扣缴15%预提税,且中国母公司无法申请税收抵免,造成双重损失。
因此,设立中间层的核心判断标准不是“哪里税率低”,而是是否具备真实的人员、决策、办公和管理职能。若无实质运营,不如不设。
四、税制解析:旧有攻略已然失效
架构确定后,税务核算是第二本账。当前哈国税制变化显著,过时资料极易产生误导:
- 企业所得税(CIT):标准税率20%(非金融企业适用,金融机构升至25%)。入驻特别经济区(SEZ)或签署符合目录的投资协议,可降至0%。
- 增值税(VAT):核心变量。原12%的标准税率在2025年新《税法典》实施后上调至16%,强制登记门槛调整为年营业额约4000万坚戈(约合60多万人民币)。这对本地采购与销售的贸易/服务企业意味着实打实的成本增加,定价模型需重新测算(出口及国际运输仍适用零税率)。
- 预提税:非居民从哈国取得利息、特许权使用费或分支机构利润汇出,来源地基准税率为15%。若收款方为中国税收居民且符合协定条件,利息和特许权使用费降至10%,股息降至5%。
- 小型企业简化税制:综合税负约4%,但若营业额超标或涉及跨境关联交易则不再适用,多数跨境中企无法享用。
综合税负参考:
- 普通贸易/服务:CIT 20% + VAT 16% + 股息预提税5%或10%。
- SEZ内生产:CIT 0% + 进口设备原材料VAT 0% + 关税0%。
- AIFC内金融/科技:享受专属税收制度,特定条件下资本利得免税。
核心不在于背诵税率,而在于判断业务活动能否精准“落入”优惠目录。架构设计的本质,是实现业务活动、实体注册地与税务身份的三向对齐。
#哈萨克斯坦 #中亚 #境外投资备案 #企业出海
总结而言,直投方案已能满足绝大多数中小企业的需求,5%股息档的门槛也易于达成;仅当具备明确的第三国投资、退出规划或区域财资管理需求时,才建议增设具备实质运营的控股公司。
税务账目理清后,更现实的资金链路问题接踵而至:资金如何合规出境与回流?许多团队在哈国完成注册后,资金却滞留于中哈两国的备案与登记环节。这将是下篇探讨的核心。
(下篇预告:外汇管制究竟有多严?50万美元合同为何必须登记?ODI三件套的正确办理顺序是什么?三个最易踩坑的盲区,均为你避开前车之鉴。)