

主题乐园是以特定文化、故事、IP或风格为核心线索,整体场景、游乐设备、演艺表演、餐饮商铺统一围绕主题打造的沉浸式休闲游乐综合体。区别于传统游乐场,它通过景观布景、剧情演绎、角色互动构建完整叙事氛围,兼顾亲子休闲、刺激游玩、文化体验等多重需求。配套住宿、商业、节庆活动形成全天乃至多日游玩体系,是融合文旅、娱乐、消费的复合型业态。

行业发展背景
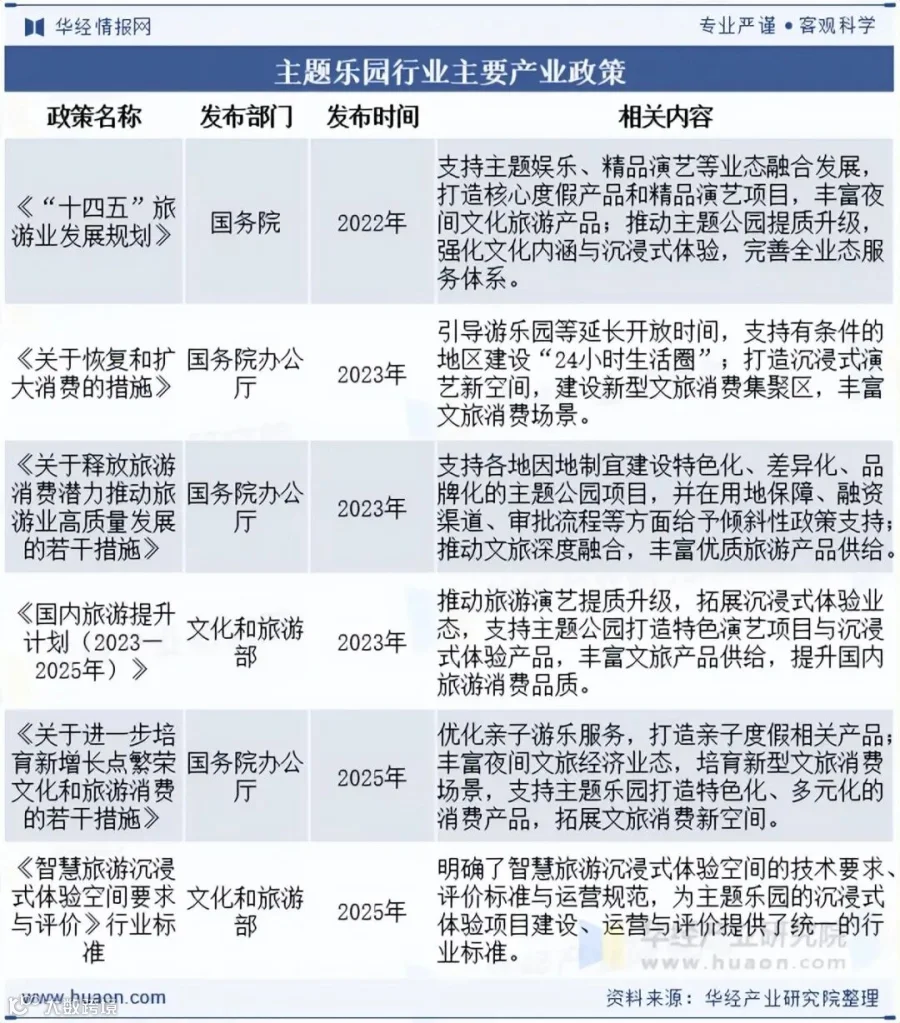
国家层面构建了全周期的主题乐园政策支撑体系。从早期明确规范发展方向、推动品牌化建设,到中期严控行业乱象、完善安全监管标准,再到“十四五”以来引导行业文旅融合、内容创新与业态升级。政策持续为行业从粗放扩张向高质量发展保驾护航,推动打造差异化、特色化、沉浸式的文旅产品,助力行业持续健康发展。
产业链结构
产业链全景解析
主题乐园产业链上游以IP内容、游乐设备、规划工程为供给根基,决定乐园内容特色与硬件品质;中游为园区运营核心,依托数字化管理、演艺活动承接客流转化;下游延伸文创零售、主题住宿、旅游分销等多元消费。全链协同推动行业摆脱单一门票依赖,持续释放文旅消费带动效应,驱动行业向高质量差异化发展。

上游IP市场与供给分析
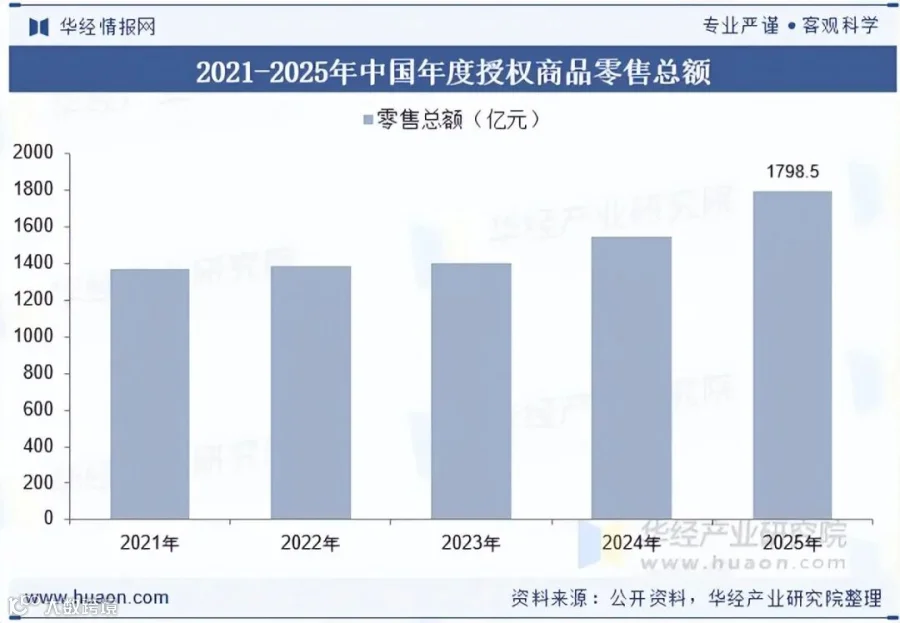
2025年国内年度授权商品零售总额达1798.5亿元,国风、动漫、科幻类IP消费增长势头强劲。旺盛的IP消费为主题乐园赋能,成熟IP落地可快速引流并带动二次营收。但优质IP授权费持续上涨,加大了中小乐园投资成本,倒逼行业培育原创自有IP,推动乐园从单纯游乐场所转向IP全链路沉浸式度假综合体。
市场发展现状
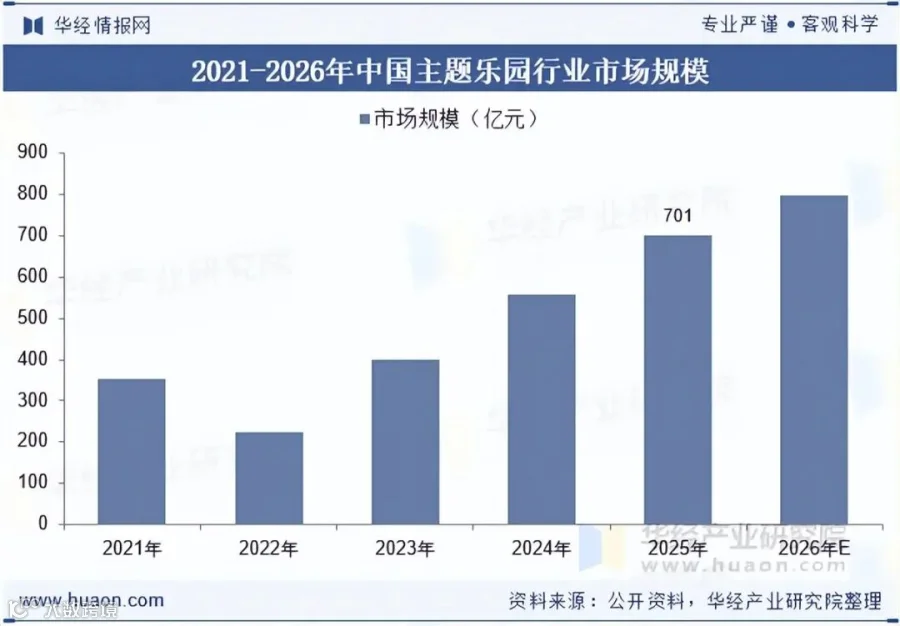
2025年中国主题乐园行业市场规模达701亿元,进入存量提质与分化发展阶段。居民短途休闲、亲子沉浸式消费需求持续释放,头部企业依托自有IP与多元二次消费稳住营收,中小园区则因内容同质化、客流不足承压。市场收入结构持续优化,文创、演艺、主题住宿等非门票业务占比稳步提升,同时行业加速拥抱数字光影与实景互动技术。
竞争格局
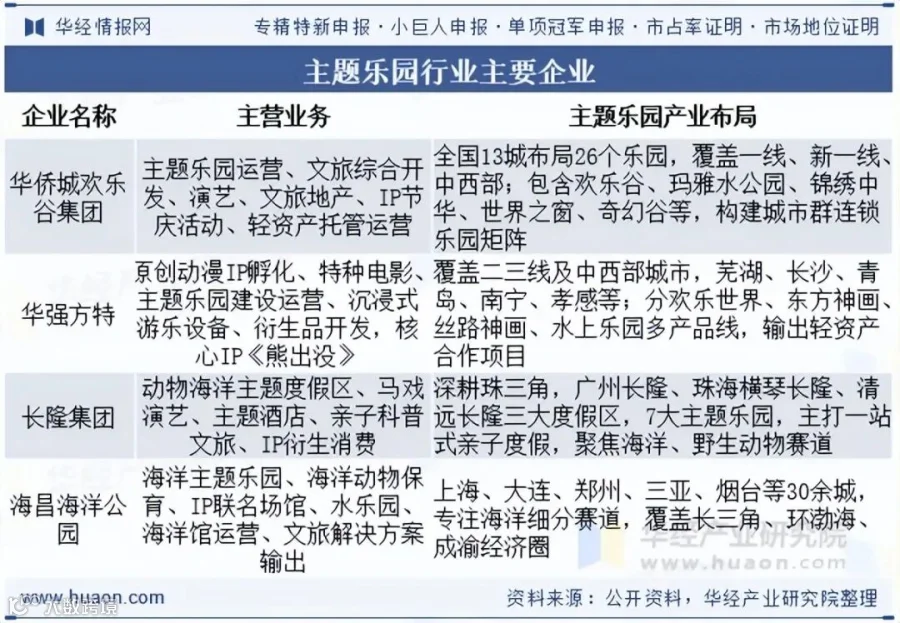
国内主题乐园竞争呈现两极分化。本土第一梯队华侨城、方特、长隆依靠全国连锁、原创IP与细分赛道优势领跑;海昌、宋城、融创则深耕海洋、演艺、文旅综合体等差异化赛道。头部企业依托全产业链与多业态组合巩固壁垒,中小乐园受同质化挤压加速出清。行业竞争重心已从设备比拼转向IP内容、精细化运营与全域度假生态构建。
行业发展趋势
传统单一门票盈利模式难以为继,2025年行业门票收入占总收入比重降至52.4%,餐饮、主题住宿、IP文创、沉浸式演艺等非门票业务占比接近半数,成为拉动营收增长的核心动力。
头部度假区构建“乐园+主题酒店+商业街区”一站式度假生态,拉长游客停留时长,提升客单价;乐园限定周边与联名潮玩增速显著,如上海迪士尼单园文创年营收超39亿元。同时,夜场活动、实景剧本杀、季节性节庆及企业定制研学拓展了B端收入,有效平滑工作日客流低谷。行业正建立长期运营思维,通过持续更新演艺、限定周边与季节性活动刺激重复消费,中小乐园亦同步加大二次消费业态布局,优化收入结构以降低客流波动带来的经营风险。