


忙活一年只赚了2个亿。对于顶级大卖而言,少赚即是亏损,这正是跨境电商老牌企业傲基股份2025年的真实写照。
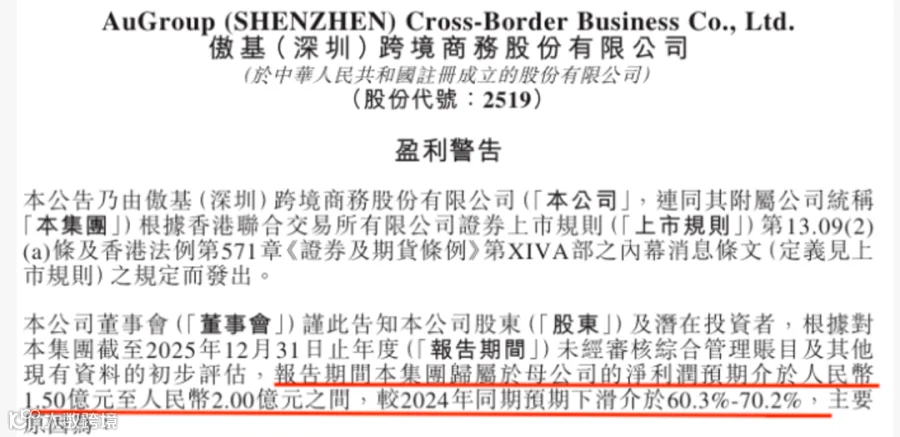
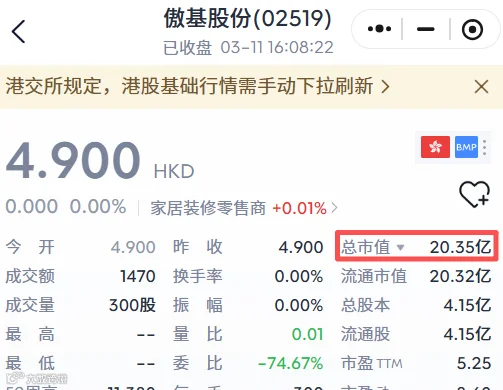
近日,傲基发布盈利警告,预计2025年全年归母净利润为1.5亿至2亿元,较2024年的5.04亿元同比下滑60.3%至70.2%,净利润缩水超3亿元。受此消息影响,资本市场反应剧烈,截至发稿,公司市值跌至20.35亿港元。
利润跳水背后的四大诱因
傲基股份成立于2010年,主营家具家居类产品在线零售,依托亚马逊、沃尔玛等第三方平台及物流解决方案业务拓展海外市场。2024年11月登陆港交所后,公司顺利迈入百亿营收俱乐部,成为行业标杆。针对此次业绩波动,公告明确指出主要受以下四大因素影响:
关税政策突变致成本激增
美国作为傲基核心市场,2025年加码关税并对家具家居、家电、电动工具等品类发起补缴和反倾销调查。这些恰好是傲基的主力产品线,导致整体成本大幅增加。据行业数据显示,公司毛利率已从34.2%骤降至28.6%。
战略孵化项目投入过高
为摆脱对单一平台的依赖,傲基在2025年押注独立站布局、AI运营体系搭建以及智能家居、大健康等新品类孵化。然而,新业务尚处前期阶段,仅上半年研发投入就同比增长40%至1.8亿元,但对营收贡献不足5%。高额投入稀释了当期核心利润,新业务尚未形成造血能力。
重资产物流模式反噬
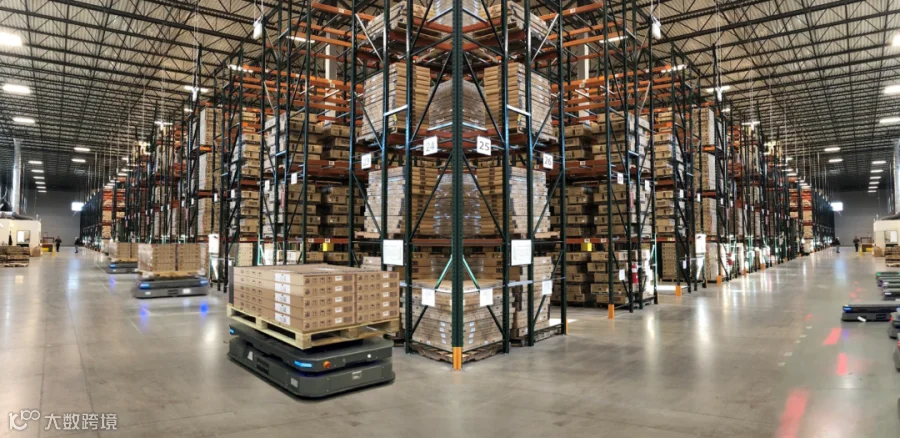
为强化供应链,傲基持续加码海外仓布局,截至2024年末已在欧美拥有33个仓库,2025年又新增租赁。这导致使用权资产摊销带来的营业成本大幅上涨,但对应的订单量和收入增长未能同步跟进,重资产优势未转化为规模效应。
自配送业务初期亏损
2025年新启动的自配送业务因初期单量不足、订单密度低,导致配送和分拣成本高企,陷入持续亏损。在缺乏规模效应托底的情况下,完善的仓储物流网络反而成为了资金负担。
转型阵痛折射行业共同困境
作为曾经的“华南城四少”之一,傲基的发展历程是中国跨境电商从借势平台红利崛起到艰难转型的缩影。封号事件使其看清单一渠道短板,从而开启全链路转型,但每一步都伴随着巨额投入与利润牺牲。
当前,跨境电商底层逻辑已发生根本转变。全球贸易摩擦加剧、关税政策多变、欧美消费市场疲软以及赛道内卷,使得粗放式铺货和盲目扩规模的增长模式失效。运费、仓储、广告等刚性成本居高不下,曾经的红利空间所剩无几。
傲基的财报为全行业提供了现实警示:首先,新业务孵化需避免盲目All in,转型创新必须平衡好现金流与当期利润,防止长期布局拖垮生存根基;其次,重资产投入需踩准节奏,物流仓储布局必须与订单规模相匹配;最后,中大件品类卖家应提前制定关税及地缘政治风险预案。
跨境电商野蛮生长时代已然落幕,当下竞争的核心在于抗风险底气、成本控制能力及战略定力。多平台布局不仅是拓宽销路,更是为了对冲单一渠道与市场带来的系统性危机。