


据业内消息,TikTok计划于2026年第三季度在韩国正式上线TikTok Shop。继日本之后,韩国将成为TikTok在东亚布局的第二个核心电商市场。对于跨境卖家而言,这一新蓝海市场的潜力与挑战并存。
韩国电商市场核心数据洞察
用户规模:近千万月活超越Facebook
截至2025年初,TikTok及TikTok Lite在韩国用户规模接近970万,约占该国总人口的1/5。其月活跃用户数已超过Facebook,成为韩国年轻群体最活跃的娱乐平台之一,为内容电商提供了庞大的流量基础。
市场规模:电商体量稳居全球前五
2025年韩国线上购物交易额达1880亿美元,同比增长4.9%。得益于97%的互联网普及率及成熟的移动购物习惯,韩国电商市场保持稳健增长。研究机构预测,到2033年韩国电商规模有望突破3.81万亿美元,年均增速预计达22.3%。
消费趋势:中国品牌接受度显著提升
中国商品在韩国海外直购市场中占比高达65.5%。2024年,韩国消费者在中国跨境电商平台的支出同比增长85%,仅速卖通一家营收即近3.7万亿韩元。值得注意的是,30岁以下年轻群体对中国品牌的购买意愿较2020年增长超两倍,消费态度已从“功能导向”转向“品牌认同”。
TikTok Shop韩国站筹备进程
TikTok进入韩国电商市场已进行长期铺垫:
- 2022年:申请TikTok Shop相关商标,并启动与韩国品牌、广告主及电商伙伴的对接。
- 2025年:允许韩国品牌入驻东南亚TikTok Shop,帮助本地商家提前熟悉平台生态与运营规则。
- 2026年1月:在首尔举办“TikTok Shop US Connect”活动,表面聚焦美国市场出海,实则旨在培育韩国本地商家生态,为正式开店做准备。
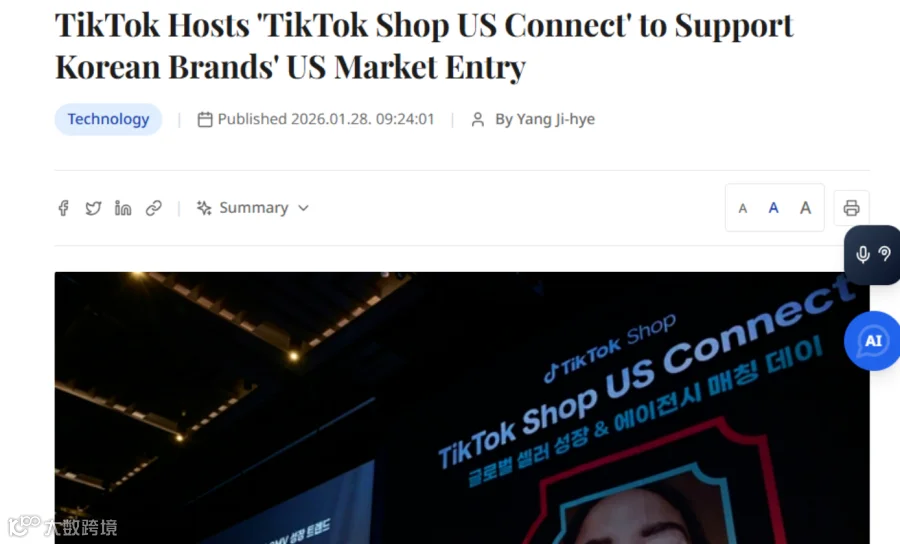
通过引导商家先体验跨境销售红利,TikTok正逐步构建本地化运营能力,确保上线后商家能快速上手。
市场竞争格局与差异化优势
韩国电商市场由Coupang和Naver主导,但TikTok Shop具备独特的竞争壁垒:
- Coupang:以“火箭配送”为核心竞争力,2024年净收入超300亿美元,活跃买家达2280万,占据近半人口市场份额。
- Naver Shopping:采用“搜索比价+流量分发”模式,是韩国用户购物决策的首选入口。
上述巨头遵循“人找货”逻辑,而TikTok Shop主打“货找人”的兴趣电商模式。依托K-Pop文化及粉丝经济,短视频内容在韩国具有极强传播力,能够有效激发用户的冲动消费,为内容电商创造天然土壤。
跨境卖家机遇与战略建议
针对韩国市场,跨境卖家面临三大核心利好:
- 优质流量池:近千万月活用户且以年轻人为主,用户画像精准且消费活力强。
- 基建完善:高互联网普及率配合成熟的物流支付体系,无需额外教育市场成本。
- 品牌认知基础:中国商品已有较高市场渗透率,年轻消费者对国货接受度持续提升。
据悉,韩国站具体上线时间将参考日本站表现,最快或于今年下半年落地。当前TikTok上半年重心在于拓展欧洲市场,留给卖家的准备窗口期正在收窄。建议有意向的卖家提前布局,抢占新一轮流量红利。