


上游供应商虚开1639份发票暴雷,上市大卖被迫补缴超4000万税款
近日,上海头部外贸企业东方国际创业股份有限公司(简称“东方国际”)因上游供应商虚开发票问题引发行业关注。该公司公告显示,因历史采购业务涉及供应商税务违规,被国家税务总局上海市税务局第五稽查局追缴及补缴税款、附加税费合计约4081万元。这一案例再次印证了跨境贸易中“上游虚开、下游买单”的合规风险。
案件详情:三年正常交易突遭税务追溯
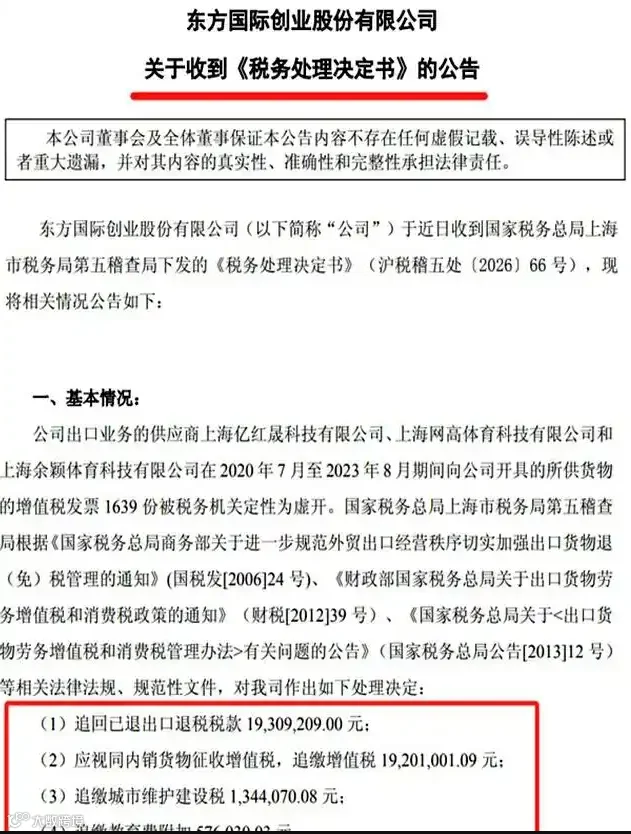
根据东方国际发布的《税务处理决定书》(沪税稽五处〔2026〕66号),2020年7月至2023年8月期间,公司向上海xx晟科技有限公司等三家上游供应链企业累计采购网球线、羽毛球线等产品约1.84亿元并出口美国。尽管货物交付与货款结算均已完成,表面交易合规,但税务机关经深入调查认定,上述三家供应商开具的1639份增值税发票属于“虚开”,直接导致出口退税合规性存疑。
虽然东方国际声明对供应商违规行为“不知情、未参与”,但依据相关法规,仍需承担补税责任。税务部门最终核定:追缴已退税款约1930万元、补缴增值税约1920万元,加上城市维护建设税等附加税费及滞纳金,总金额预计达4131万元。有跨境卖家反映,类似情况常表现为“三年前合作工厂近期欠税暴雷,导致历史发票全部异常并被要求限期退还退税款”。
行业痛点:虚开发票风险的滞后性与传导性
此次事件凸显了外贸出口行业长期面临的两大合规难题:
风险具有显著滞后性
上游企业的虚开行为可能在交易完成数年后才被查处,下游企业往往在毫无预警的情况下面临历史业务的追溯追责,财务规划难以提前应对。
法律责任存在刚性传导
虚开定性沿发票链条向下传导,下游企业无法仅以“不知情”或“未参与”免除补税义务。即便合同中约定了发票合规责任条款,一旦上游企业失联或破产,实际追偿也几乎无法落地。
综上所述,上游供应商的纳税资质、发票真实性以及资金流、货物流的匹配度,直接决定了下游卖家的税务安全边界。
合规建议:强化供应商准入与合同风控
鉴于发票虚开的隐蔽性,下游企业很难完全识别开票方意图。为规避“上游虚开下游买单”的风险,建议采取以下措施:
- 完善合同条款:在采购合同中明确要求供应商签署“无税务违规承诺”,并增加提供完税证明作为付款前置条件。
- 严把准入审核:建立严格的供应商筛选机制,定期核查其纳税信用等级与经营异常名录,将税务合规能力纳入核心考核指标。
- 动态风险监控:关注供应商经营状况变化,避免因上游突发税务危机导致自身遭受连带损失。