


上游暴雷,下游买单。
近一年来,跨境电商税务合规成为行业焦点。许多卖家认为只要业务真实、如实申报即可规避风险,但近期一家未违规的上市大卖却因上游供应商问题遭遇“连坐”,收到超4081.43万元的税单,为行业敲响警钟。

4000万税单从天而降
A股上市公司东方国际创业股份有限公司(简称“东方创业”)近期公告称,收到上海市税务局第五稽查局《税务处理决定书》。因历史采购业务及供应商虚开发票问题,公司被责令追回已退税款并补缴多项税费,合计金额达4081.43万元。
具体款项明细如下:
- 追回已退出口退税:1930.9万元;
- 视同内销补缴增值税:1920.1万元;
- 补缴城建税及附加费:约230.4万元。
此次事件对东方创业而言实属“无妄之灾”。2020年7月至2023年8月期间,公司向三家上海供应商采购体育用品出口美国,累计采购额1.84亿元。整个交易流程中,货物交付、货款回收均合规无误。
然而,经税务部门查实,这三家供应商存在违法抵扣行为,向东方创业开具的1639份增值税发票全部被定性为虚开。尽管税务机关认可东方创业对供应商违规行为“不知情、未参与”,未认定其骗税,但根据现行规定,补缴责任仍由公司承担。该笔支出直接导致公司2025年度净利润缩水近3100万元。

出口退税须严守“三流一致”
为何自身合规仍需替供应商担责?核心在于现行税收征管与出口退税规则强调全链条闭环管理,即“三流一致”:货物流、资金流、发票流必须统一,缺一不可。
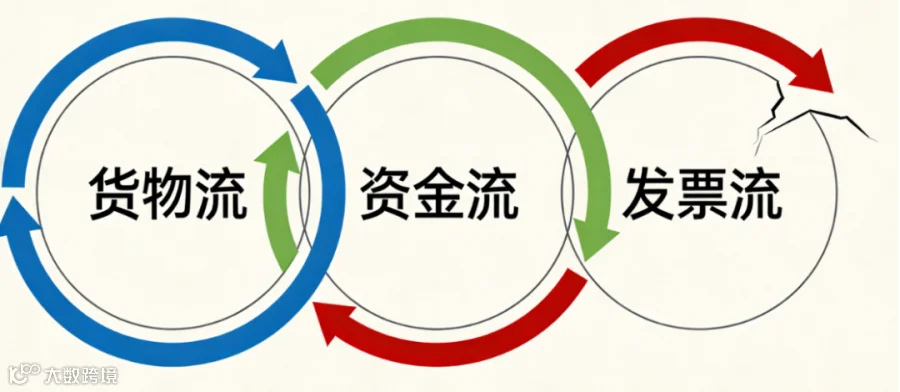
在本案中,东方创业的货物流与资金流虽无瑕疵,但因发票流被定性为虚开,导致出口业务丧失合法进项凭证,进而失去退税资格。已退税款需全额追回,未退税部分还需视同内销补缴增值税,造成双重损失。
在金税系统全链条监管下,交易链路任一环节出问题,所有关联企业均会被纳入核查。即便企业全程无辜,只要使用了虚开发票并享受了退税红利,就必须为发票合规性负责。税务部门此次仅出具处理决定书而未作行政处罚,已体现对其“受害者”身份的认可,但税款补缴义务无法免除。
跨境卖家应强化全链条风控
此案警示跨境从业者:税务合规不能仅限于自身环节,必须将风控前置并延伸至整个供应链,严把供应商资质与发票审核关。
许多卖家踩坑的原因,或是采购时为降低成本接受供货方与开票方不一致的发票,或是忽视对供应商资质及纳税状态的审核。连具备成熟风控体系的上市企业都未能幸免,中小卖家更应提高警惕。
规避此类风险,建议落实以下措施:
- 严抓供应商准入:合作前全面核查工商资质与税务信用,优先选择经营稳定、合规记录良好的合作方,避免唯价格论。
- 全流程核验发票:收票后第一时间验真,定期复盘供应商经营状态,发现异常立即终止合作。
- 坚守合规底线:切勿为短期成本优惠牺牲合规,省下的费用远不足以覆盖未来潜在的补税损失。
跨境合规唯有将风控做在全链条、做在前面,才能有效避免“上游暴雷、下游买单”的被动局面。