


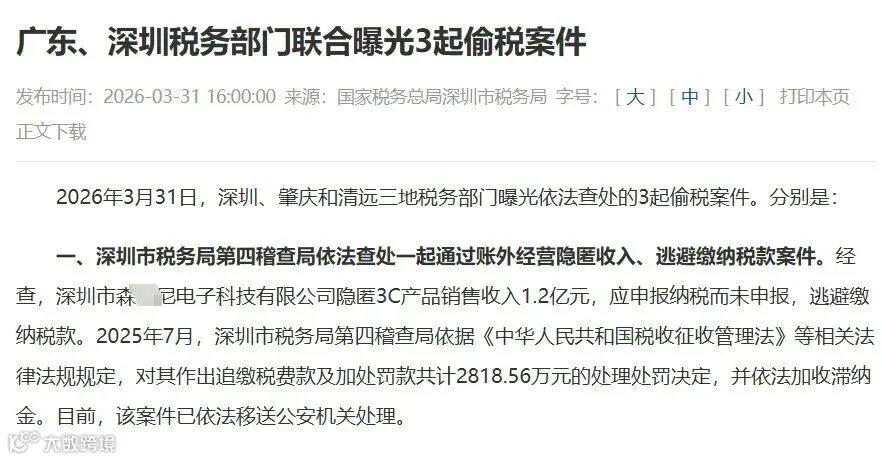
深圳税务近日通报一起跨境电商偷税案件,涉事企业隐匿收入1.2亿元,被追缴税费及罚款合计2818.56万元。目前该案已移送公安机关,相关负责人将面临刑事追责。
营收申报异常触发稽查预警
涉案企业深圳市森x尼电子科技有限公司成立于2003年,主营键盘、鼠标等3C数码配件,海外业务覆盖欧美及东南亚等40多个市场。该企业进入税务稽查视野的核心原因,是纳税申报数据极度反常:2020年申报收入近2000万元,2021年骤降至17万元,2022年仍维持极低水平。这种在行业平稳期出现的营收“断崖式”下跌,直接触发了税务系统风险预警。
私户收款暴露1.2亿隐匿收入
稽查人员对企业开展突击检查时,一份《收款信息申明》成为关键突破口。该文件明确要求客户将货款转入法定代表人、财务人员及亲属的多个私人账户,与企业申报的超低营收形成鲜明矛盾。
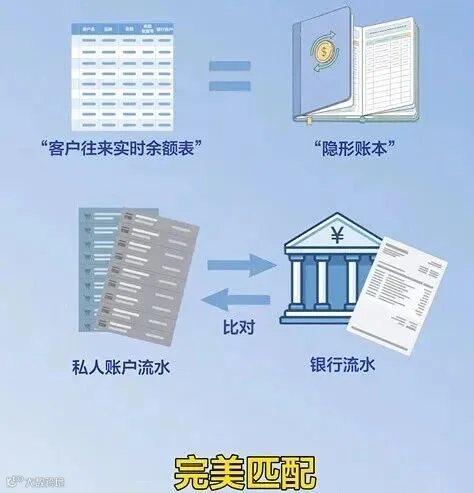
经核实电子台账、物流记录及往来余额表,并与私人账户回款数据比对,确认2020至2022年间,该企业通过私户收取货款超1.37亿元,其中隐匿未申报销售收入达1.2亿元,且均未开票、未入对公账簿、未做纳税申报。面对完整证据链,企业负责人关于“私人往来”“临时借款”的辩解均不成立。
值得注意的是,该企业并非初犯,曾于2018年因虚开发票被查处。但负责人误以为私户收款更隐蔽,反而变本加厉。最终,税务部门定性其偷税,追缴税费1905.14万元,并处少缴税款50%的罚款913.42万元,合计2818.56万元。相当于每隐匿100元收入需付出近23.5元代价,且不含滞纳金。因主观情节严重、数额巨大,相关责任人还将面临刑事处罚。
金税四期下合规经营成底线
近年来,部分跨境企业试图通过私户收款、账外隐匿收入避税。但在“以数治税”背景下,依托大数据分析及跨部门数据共享,此类违法行为已被精准监管。
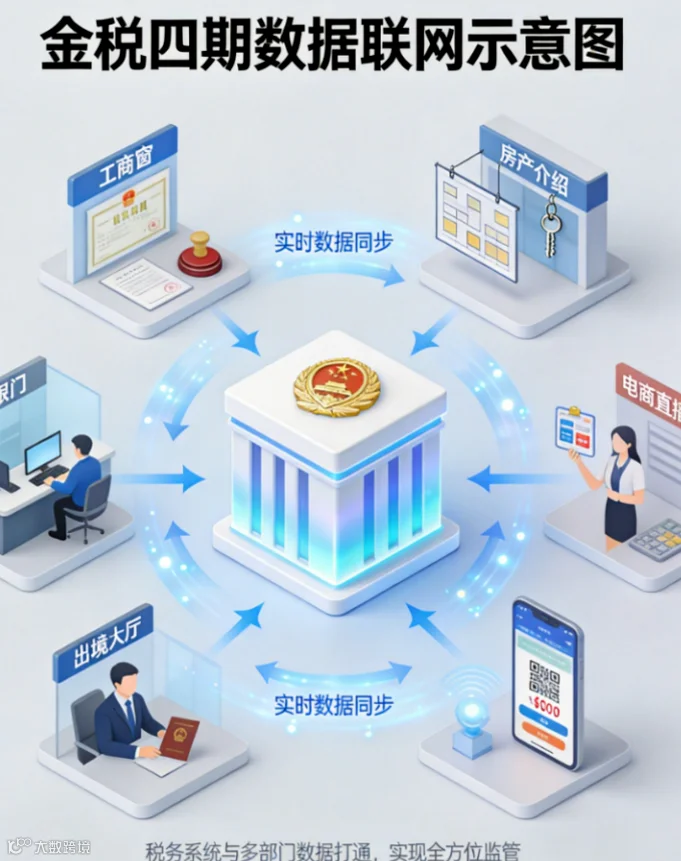
尤其在金税四期全面穿透式监管下,跨境平台交易数据、资金流水与税务申报数据可实现精准比对,任何账外经营操作都会留下破绽。这起案件警示所有跨境卖家:依法纳税是不可触碰的法律底线,唯有将合规融入经营全流程,方能行稳致远。