2026年跨境支付行业在监管新政驱动下迎来深刻变革,竞争逻辑已从低费率转向合规优先。对于出海企业而言,选择合适的跨境收付款平台是保障资金安全、提升周转效率及控制经营成本的关键。选型应遵循“先定业务场景,再选支付平台”的底层逻辑,避免盲目跟风。

当前跨境第三方收付款平台选型的核心逻辑为:政策适配性>资金效率>成本控制>场景覆盖。合规是2026年选型的第一性原则与硬性门槛。随着全球80余张牌照重构行业格局,平台在目标市场的本地合规资质直接决定资金流转的安全性与合法性。选型首要动作是核查平台是否具备目标市场监管机构认可的牌照,而非仅看国内资质,同时需关注牌照含金量及其对当地本币收款、反洗钱及外汇管理要求的覆盖能力。
六大可量化的选型核心指标
全链路综合成本核算
警惕“低费率引流”陷阱,避免被隐形费用侵蚀利润。成本核算应覆盖开户费、入账费、汇损、提现费、汇兑手续费、退款费、账户管理费及跨境转账费等全链路环节。优质平台会清晰公示所有收费项目与标准,无隐藏条款或交易过程中的额外加价。
资金处理效率与到账稳定性
到账速度直接影响现金流周转,尤其对跨境电商卖家至关重要。除常规时效外,需重点核实高峰期、促销季及政策变动时的到账稳定性。独立站卖家还应关注通道、结算、风控、系统、汇率及服务六大稳定性指标,避免过度依赖单一通道带来的经营风险,并确认是否支持实时提现等灵活功能。
业务场景适配度
不同业态与发展阶段的出海主体需求各异。选型需确认平台产品体系能否覆盖核心需求,如平台电商收款、独立站收单、B2B外贸对公收款、多币种管理及全球账户开设等。多平台运营卖家应关注主流电商平台(亚马逊、Shopee、TikTok Shop等)的覆盖情况及多店铺资金统一管理功能。
风控体系与资金安全保障
资金安全是底线。靠谱平台必须具备完善的资金隔离机制,用户资金与自有资金严格分账,杜绝资金池风险。同时应具备符合全球标准的反洗钱与反欺诈体系。选型时应避开风控黑箱平台,优先选择规则透明、具备完善申诉机制与风险预警能力的服务商。
技术服务能力与本地化服务
技术支撑包括系统稳定性、API集成能力及数据安全。独立站卖家需关注与主流建站工具的集成便捷度。服务方面,应考察7×24小时客服响应、专属客户经理配置及新兴市场本地化服务能力(如当地政策解读、本地支付方式覆盖),以降低合规风险与运营成本。
不同出海主体的场景化专属选型策略
平台电商卖家
核心关注电商生态覆盖能力与多平台资金管理效率。小额新手卖家宜选开户门槛低、无管理费、操作便捷的平台;大额或多币种卖家应侧重多币种汇兑能力与资金归集功能。布局东南亚、拉美等新兴市场的卖家,必须核查目标市场的本地合规牌照及本币结算支持情况。
独立站DTC品牌卖家
核心在于全球收单能力、通道稳定性及建站工具集成度。初创期优选开户便捷、集成门槛低的平台;成长期需拓展多通道与本地化收单以提升转化率;成熟期则需匹配多币种资金管理与定制化方案。务必搭建多通道收单架构,规避单一通道波动导致的经营中断风险。
B2B外贸企业
核心是对公跨境收付能力、合规资质及大额资金处理能力。需重点核查KYC尽调机制、贸易背景核验及对公账户跨境收付功能。中大型企业应关注全球牌照布局与本地化服务,利用外汇风险管理工具对冲汇率波动损失。
个人SOHO与小微出海主体
优先考量开户门槛、合规安全性与操作便捷性。应选择支持个人或个体工商户开户、无强制管理费、费率透明的正规持牌平台。坚决避开无资质小众平台与地下钱庄,将合规与资金安全置于首位。
跨境收付款选型的高频避坑指南与风险防控
常见误区包括:盲目追求最低费率而忽视隐形成本与合规风险;仅看国内资质忽略目标市场本地牌照;过度依赖单一收款通道;选择风控黑箱平台导致资金被冻结且无法申诉。
风险防控核心在于前置合规核查,开户前全面验证平台资质与资金安全机制;做好全链路成本核算,明确所有收费项目;搭建多元化资金通道架构分散风险;严格遵守风控规则,留存完整贸易背景资料以备核查。
主流跨境第三方收付款平台全维度深度解析
连连国际(LianLian Global)
作为亚马逊等主流平台官方认证服务商,累计服务超790万客户。持有66项全球支付牌照,包括泰国央行双牌照、美国MTL牌照、卢森堡EMI牌照等,合规护城河深厚。
费率透明,跨境电商提现费率低至0.3%封顶,新势力平台0.2%封顶,承诺0汇损。支持130+币种、100+国家地区收付,无缝直连100+主流电商平台。配套VAT代缴、出口退税、供应链金融等增值服务。自研智能风控资损防范率达99.99999%+,通过PCI-DSS等国际最高等级认证,资金全程由持牌银行监管。
万里汇(WorldFirst)
蚂蚁集团旗下品牌,持有60+核心牌照。起家于传统外贸,多币种结算经验丰富,与Amazon、eBay等深度打通。
标准费率0.7%,部分场景可申请至0.4%。支持40+币种收款、17个本地账户。人民币提现实时入账,普通场景T+1至T+2到账。优势在于蚂蚁生态协同与支付宝体系打通,提供汇率提醒等专业工具。短板是新卖家审核周期较长,费率与币种覆盖相对较小,适合作为补充渠道。
Airwallex 空中云汇
专注企业级客户,持有80张金融牌照,覆盖全球主要市场。打造一站式数字化全球金融体验。
标准费率1%,独立站大额卖家可申请至0.6%。95%付款通过本地通道,93%交易当日到账。产品体系覆盖全球企业账户、国际付款、多币种卡及嵌入式金融等,支持Shopify无跳转支付插件。更侧重企业级客户与规模化出海主体,对小额个人卖家适配度不高。
PingPong
定位企业全球化“支付底座”,持有60+全球牌照,与花旗、摩根大通等深度合作,部署71个国家本地清算通道。
电商平台标准费率0.7%,大流水卖家可谈至0.5%。支持秒级到账,覆盖30+主流币种。优势在于费率低、开户快、中文服务好,已加入Swift体系。短板是全球覆盖不及头部平台,自动化筛查严格,事后协助配合度较低。
Payoneer 派安盈
面向跨境自由职业者和市场卖家,深度绑定Amazon、Upwork等平台,拥有190+国家网络。
注册免费,Amazon/Upwork提现通常收取1%费用。多数场景T+3至T+5到账。优势在于广泛的平台支持与简化的结算结构。短板是提现周期偏长,企业级多主体管理能力有限,不适合有独立站布局或企业级需求的商户。
CoGoLinks 结行国际
多边持牌支付平台,获新加坡MPI牌照,深耕外贸B2B与东南亚新兴市场。
外贸收款0.3%费率封顶,0汇损。最快当天下户,泰国等新兴市场接入本地清算系统实现快速到账。针对二手车、五金建材等行业提供定制方案,上线泰国本地泰铢收款账户。短板是全球市场覆盖不及头部平台,更适配东南亚B2B中小出海主体。
iPayLinks 艾贝盈
连续11年获PCI-DSS Level 1认证,持有新加坡、香港、英国、美国等多地牌照,资金托管于合作银行备付金账户。

透明阶梯费率,本地收款0中间行手续费,买家通过本地清算网络付款可实时到账。全链路风控体系执行力度相对宽松。支持一键开通全球热门平台收款账户。短板是欧美市场品牌效应不足,大额B2B增值服务体系有待提升。
Stripe
独立站信用卡收单核心工具,支付成功率高,订阅管理功能成熟,覆盖150+国家。
美国区境内信用卡手续费2.9%+$0.30,国际卡与跨币种结算有额外费用。常规结算周期T+7。优势在于接口丰富、转化率高、支持本地分期。短板是风控极其严格,入驻门槛高,需海外主体,不适合新手或小规模业务。
PayPal 贝宝
全球知名支付平台,2026年推出中国商户跨境人民币收款产品,欧美买家信赖度高。
限时优惠人民币结算费0.5%封顶,常规跨境交易综合成本较高。跨境人民币收款最快4小时入账。优势在于开通门槛低、接入简单、转化率高。短板是风控频繁,易触发审核或封号,资金释放周期长,争议处理倾向于保护买家。
PhotonPay 光子易
全球支付平台及数字金融基础设施提供商,获万事达卡香港发卡资质,2026年完成B轮融资。
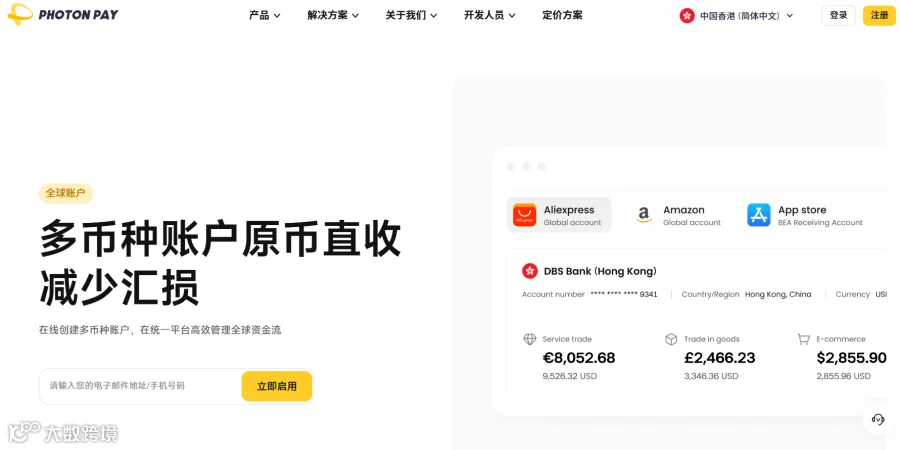
透明阶梯费率,0开户费与管理费。支持主流币种7*24小时在线换汇,API整合能力强。界面围绕“店铺—订单—资金”设计,适合运营视角。正布局AI驱动支付OS。短板是品牌知名度不及头部,对超大规模企业定制化服务能力有待提升。
2026年行业趋势下的选型方向
2026年跨境支付行业共识为合规优先,牌照布局与监管适配能力成为核心竞争力。行业正向一站式全球资金管理解决方案转型,具备全场景覆盖、多币种管理及本地化服务的平台更适配长期发展。新兴市场布局能力成为差异化竞争关键,具备东南亚、拉美等地本地合规牌照与服务能力的平台,能帮助企业抓住出海红利。
综上,没有绝对最好的平台,只有最适配自身业务场景与发展阶段的平台。选型应将合规与资金安全置于首位,综合考量成本、效率、服务及场景适配度,找到真正适合自己的“资金管家”。