


多项数据回暖,Coupang稳居韩国电商龙头
IGAWorks最新数据显示,2026年3月Coupang月活跃用户数(MAU)达3503万,终结连续三个月下滑趋势;单月交易额环比增长12%至5.7万亿韩元,基本恢复至风波前水平。
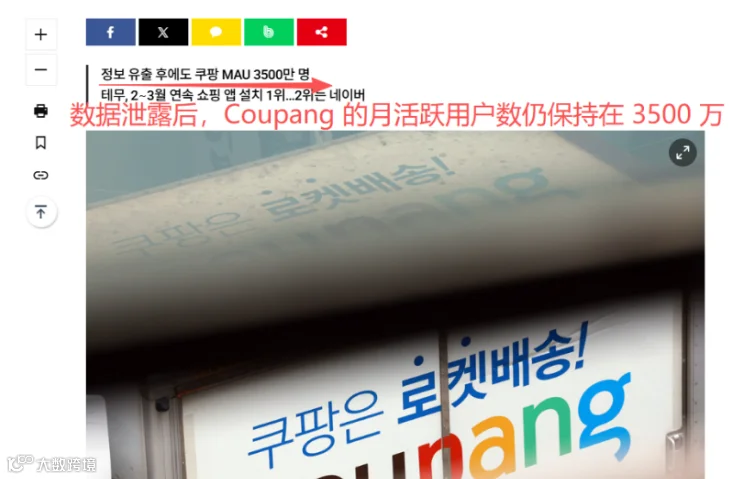
一季度累计交易额突破13万亿韩元,同比增长11.26%。尽管此前经历波动,Coupang仍大幅领先本土竞争对手:3月11st、Naver Plus Store及Gmarket的MAU分别为815万、777万和681万,均远低于Coupang。
业绩回温既源于消费者信任修复,更得益于韩国电商市场的巨大潜力。Imarc预测,韩国电商市场规模预计将从2025年的6237亿美元增至2034年的38811亿美元,2026至2034年年均复合增长率高达22.52%,持续吸引各方资本加码。
跨境平台加速入局,市场竞争格局生变
Coupang虽保持领先,但面临日益严峻的外部竞争,尤其是中国跨境电商平台的强势冲击。去年第三季度,韩国线上直购金额突破2万亿韩元,其中中国商品占比66.6%,总额达1.4141万亿韩元,成为海外直购核心来源。
Temu与AliExpress用户规模超越本土平台
Temu与AliExpress正加速扩张。上月两者MAU分别为742万和712万,合计1454万,虽不及Coupang,但已超越其他韩国本土平台。Temu增长尤为显著,连续两月位居购物类App下载榜首,3月新增用户75万。
TikTok Shop或于三季度登陆韩国
市场消息称TikTok Shop计划于2026年第三季度正式进入韩国。InterAd数据显示,截至今年1月TikTok在韩用户已达969万,接近总人口五分之一,热度超过Facebook。若电商业务落地,其庞大流量基础或将快速改写市场格局。
当前韩国电商正从Coupang一家独大转向本土龙头与跨境平台多方博弈的新阶段。Coupang凭借履约与规模优势仍占主导,但Temu等依靠性价比与流量策略不断蚕食份额,Naver等本土平台亦通过技术优化追赶。对用户与交易回暖的Coupang而言,如何应对跨境平台的价格冲击与流量围剿,是长期守住龙头地位的关键。