

·聚焦:人工智能、芯片等行业
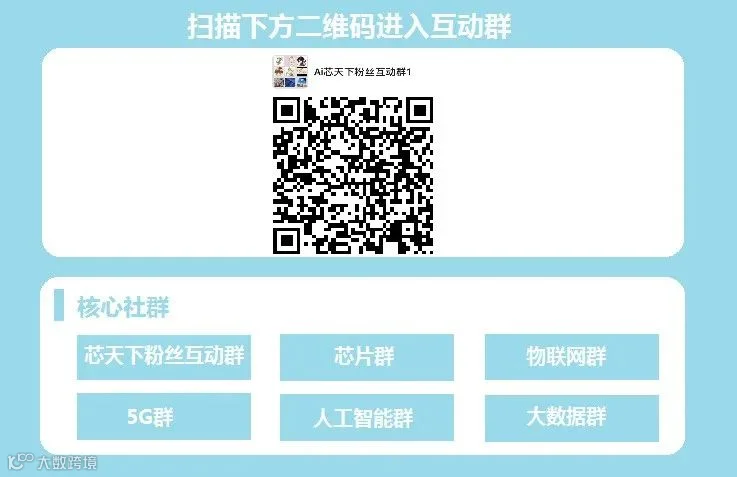
激光雷达曾被资本市场寄予厚望,连接自动驾驶与智能世界。如今,随着量产车型、机器人和具身智能成为真实需求,国内头部企业正走向不同轨道。

激光雷达三强同题交卷
8月中下旬,禾赛科技、图达通、速腾聚创相继发布半年度财报。三份财报相隔不过一周,揭示出一个事实:中国激光雷达三强,已不再讲同一个故事。
禾赛上半年净收入15.41亿元,同比增长25.1%,净利润8890万元,同比增长234.9%,ADAS与机器人激光雷达合计出货110万台。速腾聚创上半年营收10.20亿元,同比增长30.2%,激光雷达总销量71.92万台,其中机器人业务销量28.26万台,同比暴涨510.4%。图达通上半年出货约45.09万台,同比增长364.8%,收入1.387亿美元,毛利率提升至11.2%。
三家财报表现亮眼,但内在逻辑截然不同。禾赛正用车载业务利润孵化“物理AI基础设施”;速腾聚创将增长引擎实质性切换至机器人;图达通则忙于摆脱单一大客户依赖、修复盈利模型。同一张牌桌上的玩家,开始打三副不同的牌。
车载基本盘:从增长故事到现金奶牛
要理解三强为何集体“变阵”,需先看清车载激光雷达市场的处境。2026年一季度国内乘用车激光雷达总装机量超98.5万颗,但格局已高度固化:禾赛以34.9%份额居首,华为以32.3%紧随其后,图达通与速腾聚创分列三四位,前四家占据92%市场,牌局进入巨头相持阶段。
与份额固化同步发生的是价值稀释。激光雷达价格一路下探至千元级,装进8万至10万元价格带车型。价格是渗透率的前提,代价则写在财报里:禾赛2026年一季度出货同比猛增140.9%,营收却只增长29.6%,增收与增量裂口扩大。
车载业务下一次价值抬升机会在于L3车型普及的“1颗主雷达+多颗补盲雷达”方案,单车价值量有望跃升至500至1000美元,但兑现时点大概率在2026年底至2027年。因此,车载业务在三强战略版图中集体转为“现金奶牛”。以禾赛为例,已连续五个季度实现GAAP盈利,国内车载主激光雷达市场份额达44%。主业稳固后,核心问题变为:赚来的利润投往何处?

机器人第二曲线:交卷速度分层
机器人成为几乎所有玩家的共同答案,而速腾聚创是起跑最早的一个。2026年一季度,其机器人激光雷达销量达18.55万台,同比暴增1458.8%,占比升至56%,首次超过ADAS业务。支撑增速的并非人形机器人,而是割草机器人、无人配送等务实场景。
相比之下,禾赛追赶迅速。上半年其机器人激光雷达出货26.07万台,二季度单季以14.24万台反超速腾聚创的9.71万台。图达通上半年出货约3.46万台,增速惊人但基数尚小。
需要注意的是,机器人激光雷达窗口期可能远短于车载市场。赛道技术门槛更低、客户更分散,且竞争者众多(如奥比中光)。车载市场用五年走完的“蓝海到红海”,机器人市场或许两三年就会重演,先发优势的保鲜期有限。

第三曲线的分野:有人给标尺,有人讲故事
比第二曲线更能体现战略分化的是对激光雷达之外的想象。
禾赛动作最彻底,宣布战略升级为“空间智能”,财报拆分为激光雷达与战略增长业务(SGI)。二季度SGI首次贡献收入,动力模组全面投产,空间智能平台Kosmo完成首批交付。禾赛给出了明确的财务标尺:2026年SGI营收指引上调至2至3亿元,预计2027年达约7亿元并实现盈亏平衡。
速腾聚创同样指向物理AI,搭建了空间相机、触觉传感器、关节模组矩阵,并于三季度起陆续交付。但差别在于,速腾聚创尚未给出第三曲线的收入规模和盈亏平衡时点,市场缺乏校验战略兑现程度的财务标尺。
图达通则更为现实,核心任务仍是补齐第二曲线。一边推进客户多元化,将蔚来交付占比从97.3%压降至86.2%;一边修复盈利模型,首次实现正年度毛利率。前两家已在第三曲线下注,图达通在战略节奏上慢了一个身位。

分化背后被低估的变量
出货量是最易误导人的指标。判断三强分化成色,有三组数字更值得关注:
① 毛利结构:速腾聚创敢于承受上半年净亏损,在于机器人业务单价与毛利率均优于车载,形成利润缓冲垫。图达通11.2%的整体毛利率在同行中垫底,暴露了成本管控与制造效率的短板。
② 减亏质量:图达通上半年研发费用率仅15.6%,低于速腾聚创的34.0%和禾赛的28.3%。压缩费用换来的减亏代价可能是失去下一代产品(SPAD-SoC数字化芯片、全固态架构)的技术入场券。
③ 现金储备:截至2026年中,禾赛现金储备约70.5亿元,速腾聚创约20.6亿元,图达通仅7.6亿元。现金垫决定了新业务的培育期,以及在车载价格战升级时的耐受力。

总结与展望:
三强重排业务重心,表面是抢占“物理AI”新大陆,实际比拼的是:谁的现金牛足够强壮,能为新业务输血至盈亏平衡。禾赛用钱买时间,速腾聚创用先发换空间,图达通用聚焦换生存。2026年的中报只是分化的开始,到2027年各家新业务交卷时,今天的战略差异将真正兑换成行业座次。
参考资料:高工智能汽车、盖世汽车、佐思汽车研究、Yole Group、Frost & Sullivan