


英伟达创始人黄仁勋在过去8年间累计捐赠约10亿美元(折合人民币约70亿元),但也借此合法避税约4.7亿美元。舆论常对此冷嘲热讽:这究竟是纯粹的慈善,还是精明的避税?本文将从美国税法与慈善机制的角度,深度解析硅谷富豪们的财富流转逻辑。
英伟达登顶全球与黄仁勋的“常规”捐赠
1993年,30岁的黄仁勋与伙伴在加州创立英伟达,主营游戏显卡。三十多年后,显卡成为AI的算力底座,英伟达也从一家“游戏配件公司”成长为AI时代最大的“卖铲人”。2024年6月,英伟达市值首次登顶全球第一;同年10月,更成为全球首家市值突破5万亿美元的企业。
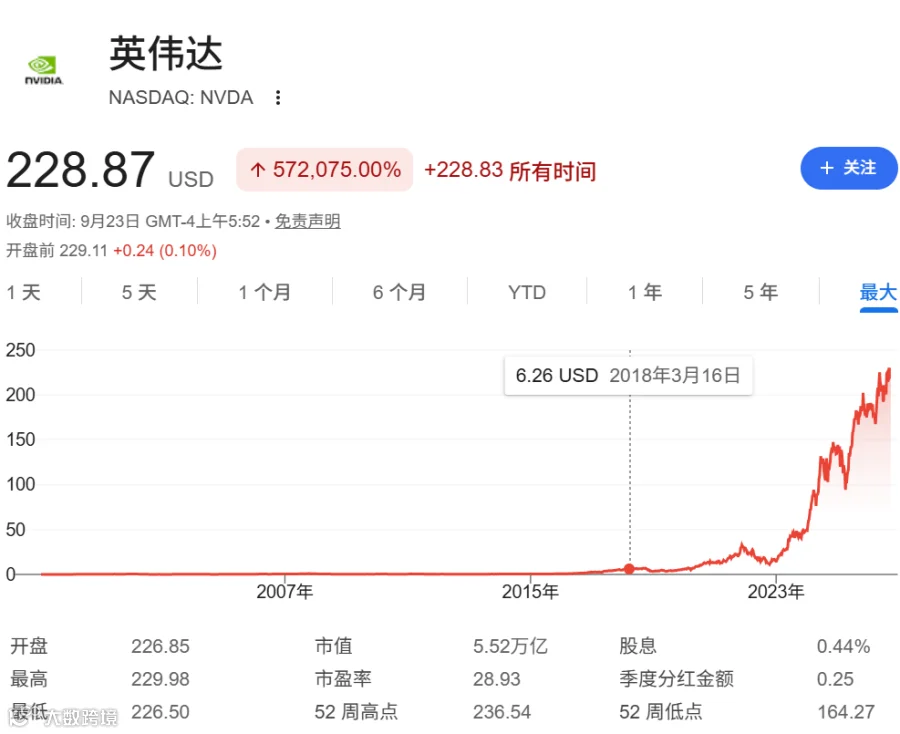
根据SEC文件,黄仁勋持有约8.1亿股英伟达股票(占比约3.4%),身家接近2000亿美元,稳居全球富豪榜前十。
作为超级富豪,黄仁勋深谙“满则溢”的道理,热衷于慈善捐赠。SEC文件显示,其家族信托再次无偿赠出43.8万股英伟达股票(约9600万美元),分别捐给私人基金会和捐赠人建议基金(DAF)。
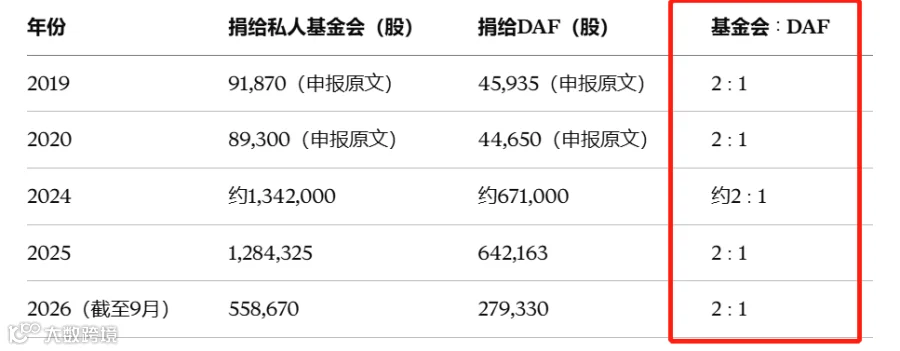
拉长周期来看,黄仁勋几乎年年捐赠:逢减持卖股、期权行权或分红时都会捐款。值得注意的是,他几乎每次都将股票捐给“黄仁勋与洛丽基金会”与DAF,且比例严格保持在2:1。

揭秘捐赠去向:私人基金会与DAF的运作机制
要理解这一现象,需先明晰黄仁勋的两大捐赠主体。
私人基金会:掌握绝对控制权
“黄仁勋与洛丽基金会”成立于2007年,是一家私人慈善机构。股票捐入后,所有权归基金会,但资金的管理、投资及后续分配权仍由黄仁勋夫妇主导。法律对其要求相对宽松,仅需每年至少支出资产的5%,并提交990-PF申报表。这5%的支出用途广泛,包括向公共机构拨款、支付管理费用等。斯坦福大学教授曾批评,私人基金会不对公众负责却享受税收补贴,本质上是一种“富豪权力”。


DAF基金:慈善申报的“黑洞”
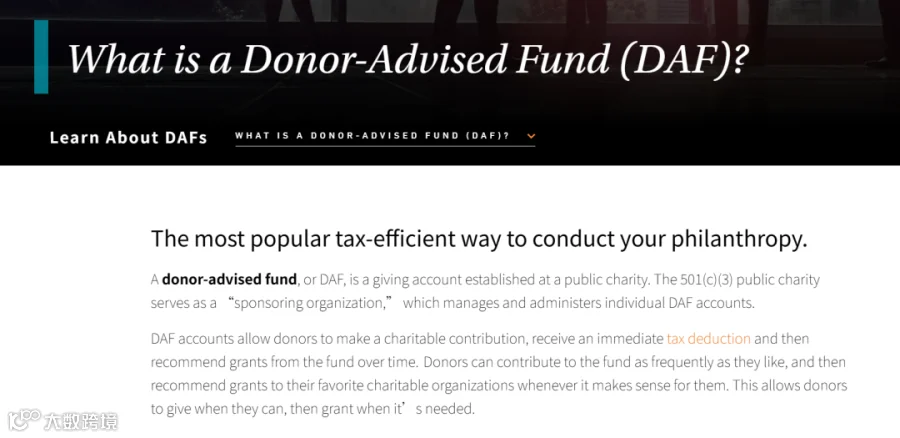
DAF(捐赠人建议基金)相当于开在公共慈善机构里的“慈善专户”。黄仁勋夫妇的DAF开设在嘉信理财旗下,名为GeFORCE Fund。表面上资金由平台管理,捐赠人仅有“建议权”,但实际上建议几乎都会被采纳,捐赠人仍能掌控资金去向。
相比私人基金会,DAF的法律监管更松,无需公开报表,因此被业内称为“慈善申报的黑洞”。
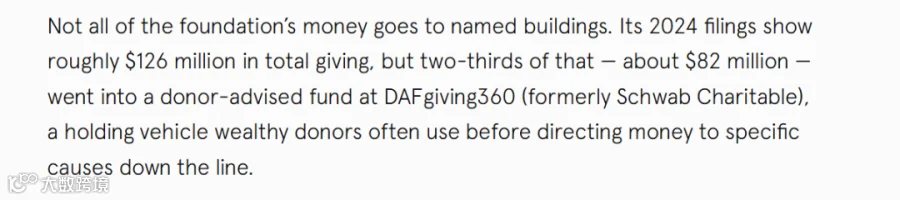
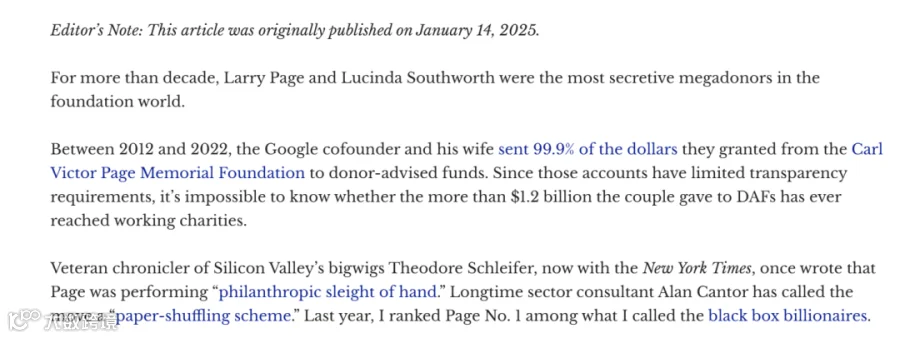
更巧妙的是,两者可以“接力”。私人基金会必须支出的5%,可以直接转入DAF。这不仅完成了支出任务,还将资金从公开申报转入永久隐身。据统计,2024年黄仁勋基金会约1.26亿美元的支出中,有8200万美元流入了DAF平台。这种操作被《纽约时报》称为“慈善的障眼法”。
捐赠抵税逻辑:如何实现利益最大化?
精准卡位30%的抵扣上限
根据美国税法,慈善捐赠可直接抵扣应税收入,且捐赠股票可按市值扣除。但抵扣存在上限:捐给私人基金会每年最多扣除当年收入的20%,捐给DAF等公共机构最多扣除30%,两者合计不超过30%。超额部分可顺延5年。
由此,一个极具税务效率的组合诞生了:将20%的额度捐给私人基金会以确保控制权,剩余10%额度捐给DAF。这正是黄仁勋捐赠比例严格保持2:1的根本原因。除个别年份外,其每年的捐赠额度基本完美贴合30%的法定上限。
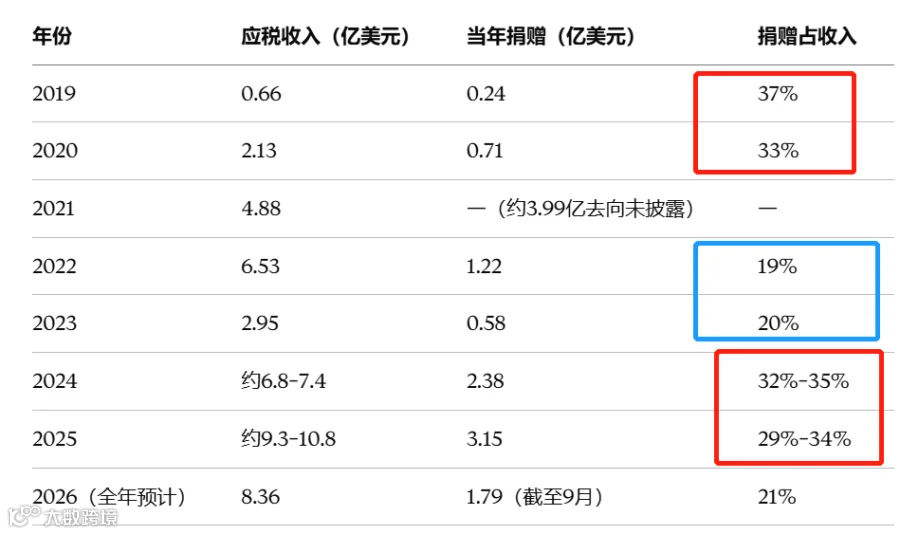
避税测算:捐得越多,留下的越多?
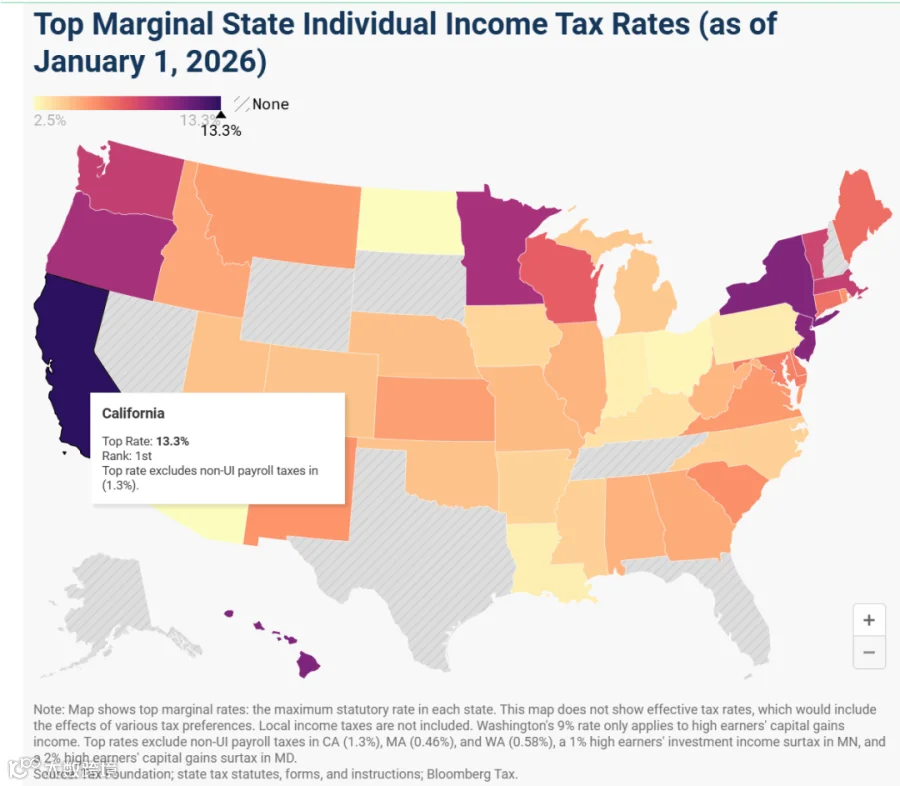
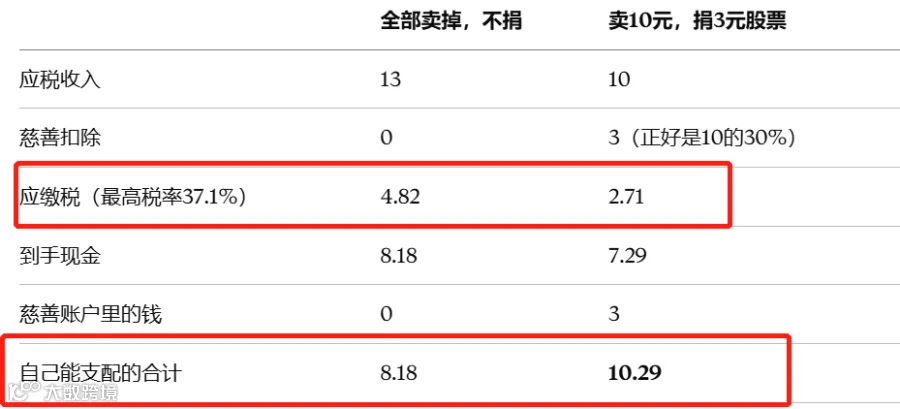
黄仁勋的应税收入主要来自卖股、分红、期权行权和股权激励归属。在美国加州,高收入者面临重税:卖股和分红的最高综合税率约37.1%,而期权行权等按工资薪金计税,税率高达52.65%。
以13元原始股(成本几乎为零)为例:若直接全部变现,需缴纳高额税费;若选择卖出10元、捐赠3元(打满30%额度),不仅应交税款大幅减少,最终个人可支配的总金额反而增加。收入来源若为高税率的期权行权,这一优势将更加明显。

八年下来,黄仁勋向基金会和DAF捐赠10.07亿美元,借此合法少交约4.7亿美元税款,相当于增加了4.7亿美元的可支配现金。名声有了,税负降了,资金依然在可控范围内,何乐而不为?

硅谷富豪的常规操作:是慈善还是避税?
事实上,这种“私人基金会+DAF”的组合在硅谷顶级富豪中司空见惯。
2021年,马斯克为缴纳期权行权税款套现超160亿美元后,将价值约57亿美元的特斯拉股票捐给自家基金会。谷歌联合创始人谢尔盖·布林每年向自家基金会捐赠Alphabet股票,2014至2022年间累计捐赠约18.4亿美元。另一位创始人拉里·佩奇夫妇在2012至2022年间向自家基金会捐赠至少22.7亿美元,且基金会必须花掉的5%几乎全部转入DAF。据统计,该基金会超12亿美元拨款流向DAF,拉里也因此被《纽约时报》戏称为“黑箱亿万富翁第一名”。

回到最初的问题:黄仁勋及硅谷富豪们的操作,究竟是慈善还是避税?
其实,无论是纯慈善、纯避税,还是两者兼而有之,只要最终有资金回馈社会,哪怕比例仅为法律要求的5%,哪怕DAF机制不够透明,其客观上对社会公益的推动作用都是值得肯定的。