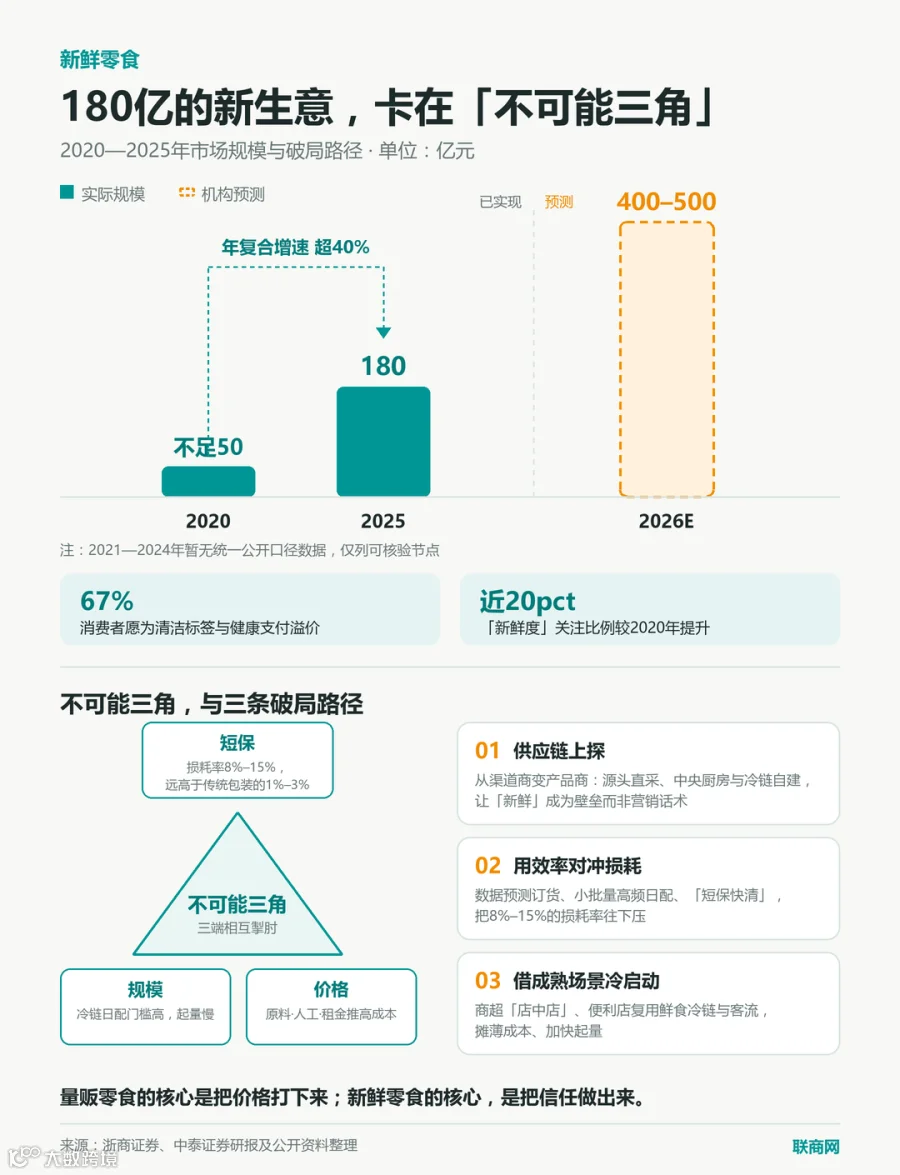
当“新鲜”变成所有品牌的营销话术而非真正的供应链壁垒,这根稻草的承重力就会被迅速稀释。
全文约3000字,阅读需约6分钟
出品/联商专栏 | 撰文/赵辉 | 编辑/蔡建桢
传统零食巨头正经历至暗时刻:2026年上半年,来伊份亏损同比扩大81.77%,绝味食品营收净利双降,周黑鸭陷入增收不增利泥潭;便利店赛道同样惨淡,超六成样本企业净利润同比下滑。
与此同时,量贩零食正疯狂吞噬市场:鸣鸣很忙与好想来合计门店超5万家,将传统零食店的生存空间压缩至极限。
在增长焦虑下,几多全、金粒门等品牌点燃的“新鲜零食”成为新风口——排队数小时、单店月销数百万。但这根救命稻草,各路玩家真的抓得牢吗?
数十个品牌涌入新鲜零食赛道
新鲜零食并非新概念。来伊份2020年将其写入战略,良品铺子2021年推出该品类。但直到近期几多全和金粒门将其跑成排队生意,行业才迎来真正爆发。
一代零食店率先入局
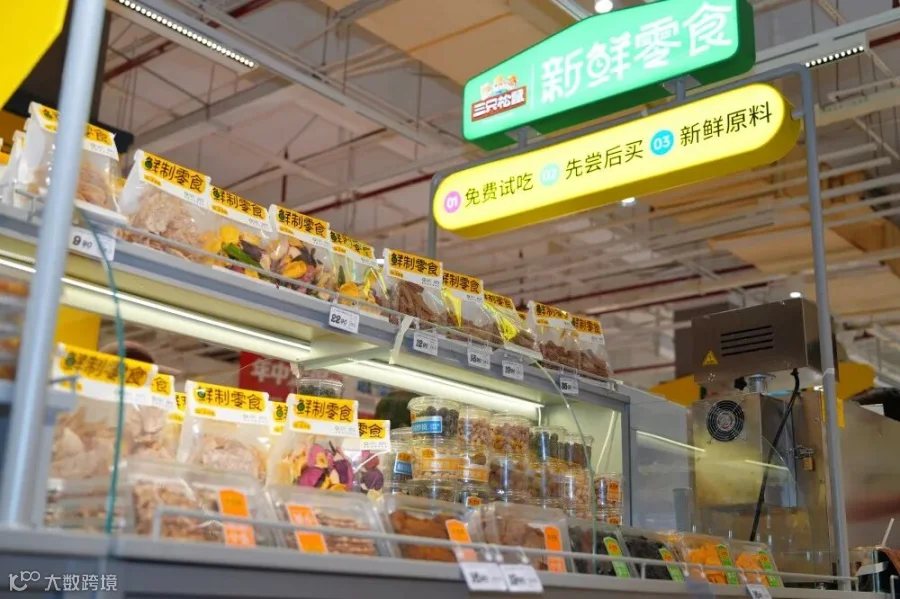
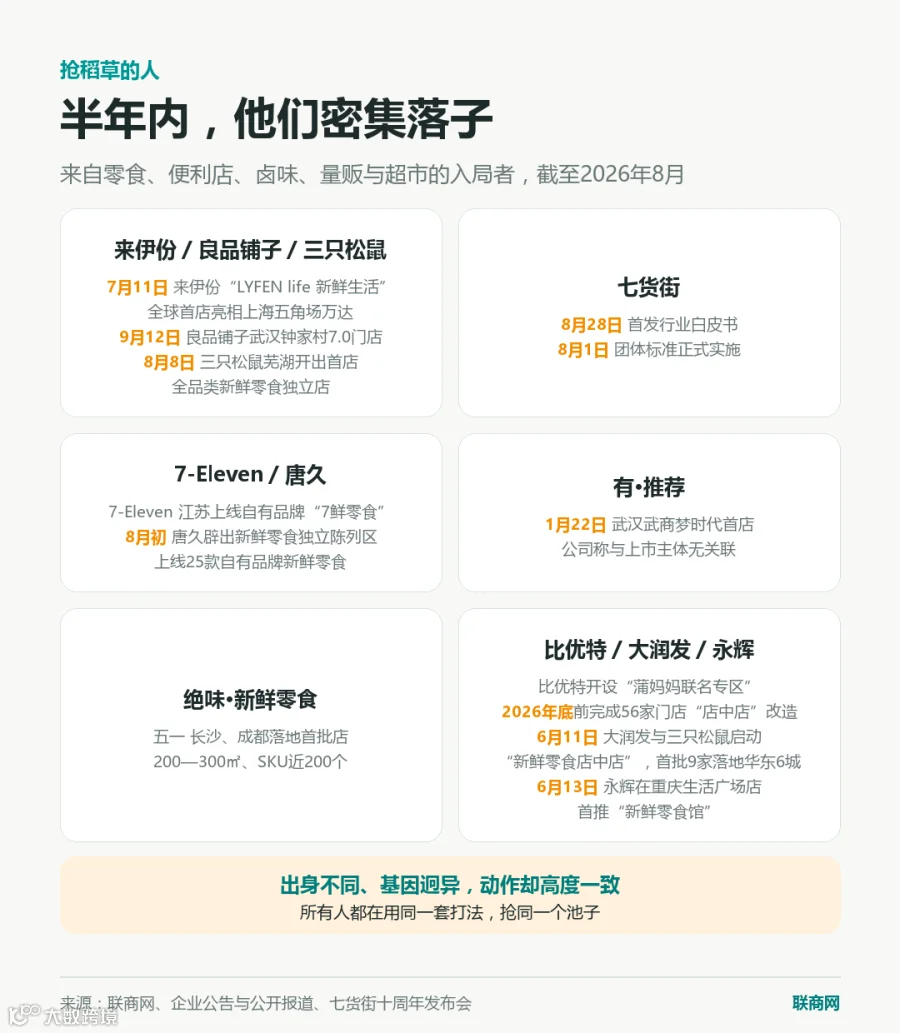
来伊份推出“LYFEN life 新鲜生活”门店,主打短保产品;三只松鼠开出全品类新鲜零食独立店,新鲜品类占比超九成;良品铺子落地7.0新鲜健康食品门店,定位“全天候鲜食生活空间”。

二代零食店抢占标准
七货街发布《新鲜零食质量管控准则》团体标准及行业白皮书,试图通过抢占定义权跳出价格战。
便利店行业集体加码
苏果、7-11、唐久、罗森等主流便利店纷纷将新鲜零食作为升级核心。以唐久为例,上线的25款新鲜零食毛利率超35%,单品日均销售额达传统标品十倍以上。

卤味与超市跨界试水
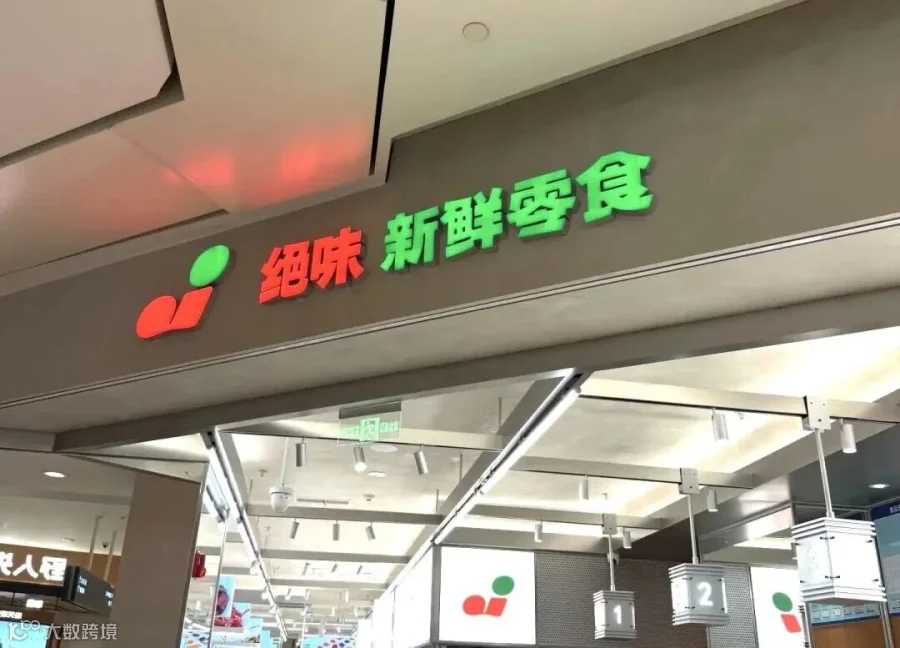
绝味食品开出“绝味新鲜零食”门店,将品类从卤味延伸至烘焙、坚果等;比优特、大润发、永辉等超市则通过“店中店”或自营模式,将新鲜零食嵌入现有货架。
三代量贩零食向下延伸
鸣鸣很忙旗下高端模型“有·推荐”进军核心商场。这折射出量贩零食巨头触及增长天花板后的新探索。目前,新鲜零食门店总量虽突破1990家,但对比量贩零食超5万的体量,仍显微不足道。
新鲜零食赛道的三大硬约束
热闹背后,新鲜零食赛道的天花板比想象中更低。
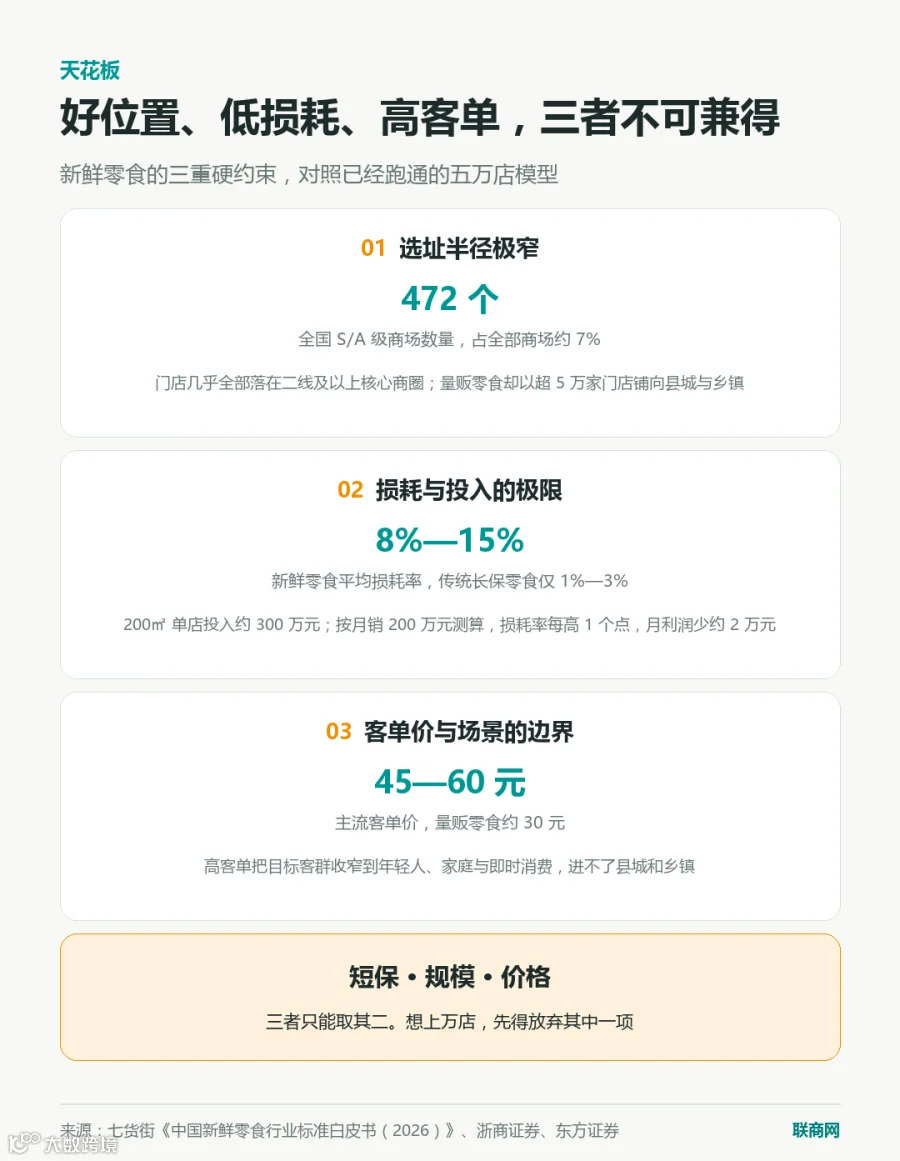
选址半径极窄
当前门店高度集中于二线及以上城市的核心商圈。全国优质商场仅数千家,决定了其规模上限远低于量贩零食的万店逻辑。
供应链与日期管控苛刻
短保产品对冷链和库存管理要求极高。传统零食损耗率在1%—3%,而新鲜零食高达8%—15%。控损能力成为核心壁垒,单店投资高昂,损耗一旦失控即面临亏损。
客单价与消费场景受限
新鲜零食主流客单价达45—60元,难以向下沉市场渗透。叠加上述约束,赛道天花板大概率定格在千店级别。这也让资本趋于理性,目前头部品牌多处于A轮融资阶段。近期,KK集团已入股金粒门。

抓得住趋势,但难筑壁垒
新鲜零食赛道抓得住,是因为消费端对健康与新鲜的需求真实存在,市场规模正以超40%的年复合增速扩张。
但抓不牢,是因为供给端同质化严重。卤味、烘焙、坚果、果干“四大件”成为标配,产品模仿成本极低。
在产品模型未实现根本性突破之前,赛道竞争将不可避免地滑向价格战。
新鲜零食的终局,不应是核心商圈的内卷,而是通过供应链与模型的迭代,让“新鲜”从一线城市的排队体验,真正走向更广阔市场的日常消费。谁能率先打破约束,谁才能拿到下一个十年的入场券。