



赛道混战之下,Gelato新品牌与新茶饮玩家同台竞技,行业分水岭已然显现。从产品比拼转向场景争夺,DQ冲刺3000店目标,仍面临多重考验。
中国冰淇淋赛道正迎来标志性节点。
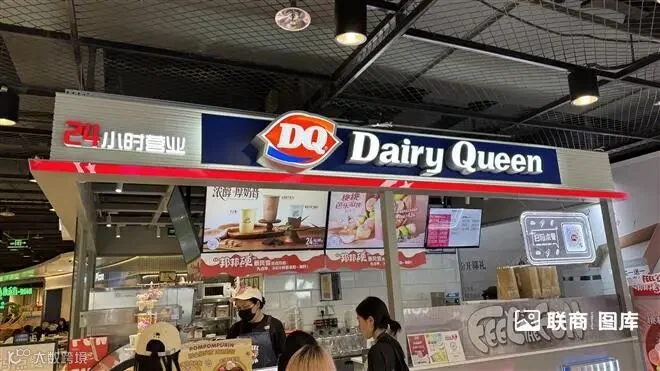
9月22日,冰淇淋品牌Dairy Queen(简称DQ)中国内地门店数正式突破2000家,成为国内冰淇淋连锁行业首个且唯一达成此量级的品牌。目前,DQ中国内地门店由CFB集团(约1610家)与合兴集团(约390家)分区域运营。
在2000家这一量级对比下,行业格局愈发清晰。昔日高端标杆哈根达斯内地门店已缩减至171家,其内地业务已授权给以新茶饮品牌柠季为核心的投资者集团运营。而在冰淇淋连锁品牌中,Gelato后起之秀野人先生扩张迅猛,9月在营门店达1712家,但仍与DQ存在差距。
DQ的2000店里程碑,不仅是一家企业的增长节点,更是中国冰淇淋连锁行业发展至今的一座分水岭。

从1000到2000店仅用六年
作为DQ大中华区(除北方七省外)的操盘手,CFB集团将DQ推向了新高度。自1992年进入中国以来,DQ花了15年开出首100家店,2020年突破1000家,而从1000家到2000家仅用了6年。
2021年至今,DQ中国门店净增约900家,年均净增超180家。今年以来已新开超100家门店,其中超九成首月即盈利,单店投资回报周期缩短至不到两年。

在直营门店占比超50%的重资产模式下,DQ过去五年实现营收与利润双位数增长,同店销售额年复合增长率达7%。即便面对2025年高基数,2026年上半年仍保持5%正增长,全年预计净增门店超300家。2023年行业收缩时,DQ更逆势新开300多家门店并实现整体盈利。

DQ“逆生长”的底层逻辑
老牌冰淇淋品牌普遍面临老化,DQ却实现“逆生长”,核心在于直营为主的单店盈利模型、高频产品迭代以及渠道结构的持续进化。通过数据驱动的精细化营销,DQ的Z世代顾客占比已从2021年的40%提升至70%以上。
DQ在中国的发展可清晰划分为三个阶段:
1.0时代(2016年及以前)
以“倒杯不洒”的暴风雪建立核心品类认知,完成从0到1的品牌启蒙。
2.0时代(2017至2022年)
拥抱渠道变革,拓展外送平台与抖音团购等新兴渠道。线上渠道年复合增长率保持在35%以上,实现守住折扣率前提下的量价齐升。
3.0时代(2023年至今)
全面转向全时段、多品类延伸,加速全时段门店全国布局,向“大享乐”综合餐饮品牌演进。
高频上新构筑产品护城河
产品端,DQ展现出极强的爆款制造能力。2026年至今已推出170款新品,基本保持每周上新。新品销售额占全年总销售比重已超70%。
高频创新优化了营收结构。曾经占据主导的暴风雪系列销售占比降至45%,分母变大的同时,薄荷巧克力、迪拜巧克力等新品表现强劲,五球甜筒等单品销量均超1000万份。此外,Chiikawa、三丽鸥等IP联名已成为拉动年轻客群的常态化武器。


跨界混战:抢冰淇淋的不再只是冰淇淋店
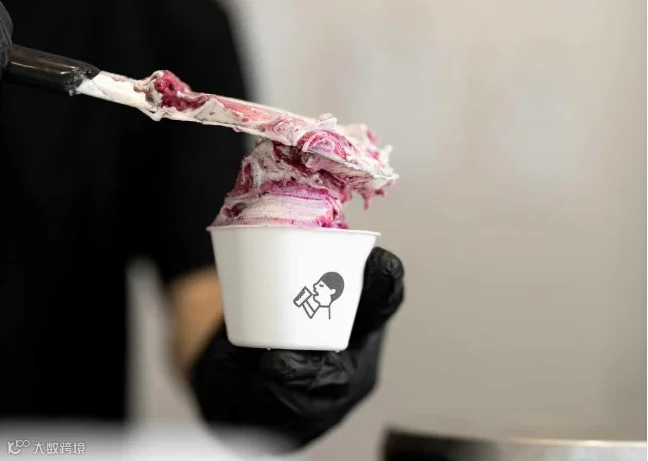
当前中国冰淇淋赛道正上演跨界混战。一方面,Gelato连锁品牌势头凶猛,野人先生两年内净增逾1600家门店,将Gelato推向大众市场。另一方面,头部新茶饮品牌集体杀入Gelato赛道。
霸王茶姬“茶拉朵”落地超190家门店,带动单店GMV提升超20%;喜茶拆分独立Gelato门店,已在多地开出6家gelato lab+店。古茗、奈雪、茉莉奶白等也纷纷推出Gelato产品。据统计,2026年已有12家以上头部新茶饮及咖啡品牌推出近百款Gelato产品。
在更大众的价格带,波比冰淇淋(1300家)、罗曼林(超700家)与DQ、哈根达斯构成了完整的赛道价格光谱。
三股力量叠加表明:冰淇淋门店的护城河正从“产品”转向“时段与场景的占用率”。谁能在全时段、多商圈提供多元化产品,谁才有资格谈规模。DQ的3.0时代正是顺应这一趋势的防御与进化。


DQ的四重核心壁垒
在拥挤的赛道中,DQ构建了四大核心壁垒:
一是设备与配方壁垒。以暴风雪为例,其制作需高标准设备与独特配方,依托CFB在中国拥有的8个自有工厂与9个代工厂支撑。
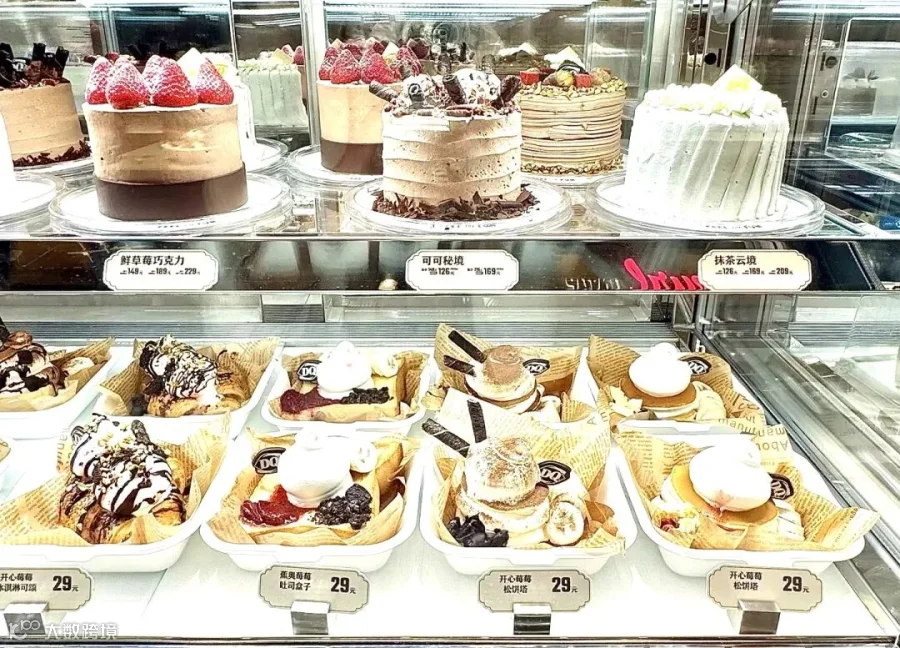
二是规模壁垒。冰淇淋蛋糕品类需庞大门店支撑。DQ手工定制蛋糕店已在10个城市布局,并涉足非冰淇淋鲜奶油蛋糕,切入传统蛋糕市场。
三是店型弹性。DQ拒绝“千店一面”,门店面积覆盖15至250平方米,每年推出超50家特殊设计门店,以适应不同商圈并保证租效比。
四是AI重塑运营效率。AI已应用于消费者评论回复、销售预测、竞品分析及门店质控。此外,DQ与机器人合作开出全球首个暴风雪机器人餐厅,探索门店自动化运营。


冲刺3000店面临的三大考验
CFB集团目标到2031年旗下DQ门店突破3000家,2030年底全国总门店有望接近3500家。品类扩容路径已明确:自2027年起,所有新店将包含热烘焙与非冰淇淋蛋糕品类;汉堡品类则通过“上海起步、全国复制”路径填补正餐时段。
中国连锁冰淇淋餐厅市场规模约400亿元,DQ在二至五线城市下沉空间广阔。但冲刺3000店前,DQ需解答三个问题:
第一,客单价能否有效提升。目前DQ人均消费约23.6元,“冰淇淋+烘焙+蛋糕+汉堡”组合能否实质性抬升客单仍待验证。
第二,下沉市场单店模型是否成立。一线城市直营重资产模型在二至五线城市面临不同的租金与消费频次,试错成本不容忽视。
第三,方法论能否跨品牌复用。CFB入主鲜芋仙后直营同店销售额回升转正,若该运营方法成立,将降低DQ对单一品类红利的依赖。
写在最后
“2000店之后,我们还有很大的增长空间。”CFB集团首席执行官许惟抡表示,DQ的竞争力不在于门店数量,而在于单店销售的持续增长。“市场上几乎所有大享乐品牌的新动作,我们都会关注并学习。”
从早期的门店停滞,到调整恢复,再到如今的高速增长,DQ在中国的经历塑造了CFB集团“在健康盈利基础上实现稳定增长”的经营哲学。2000店之后,DQ的故事正翻开新篇章。