


近日,国家金融监督管理总局河北监管局批复同意邯郸银行变更注册资本方案,募集股份不超过13.6亿股,并要求严格审查股东资格,确保入股资金为自有资金。此前,该行相同规模的募集方案曾获批但未落地。再次重启募资的背后,是其资本与拨备防线双双承压。
截至2026年6月末,邯郸银行资本充足率为10.97%,核心一级资本充足率为8.85%,均紧贴监管红线运行;2025年末拨备覆盖率降至109.20%,已低于监管基本要求。资本告急之下,定增重启成为必然。
伴随增资批复落地的还有高层人事更迭。2026年6月,具有国有大行背景的刘泰正式获批出任邯郸银行董事长。新帅到位与募资重启,将目光引向了这家资产规模超2600亿元的城商行:其真实的经营基本面究竟如何?

利润持续缩水,主业盈利承压
财报数据显示,邯郸银行盈利能力出现下滑。2025年该行实现营收48.59亿元,同比增长28.68%,但净利润同比大幅下降26.38%至5.89亿元。进入2026年上半年,营收与净利润同比分别下降8.67%和28%。同时,其总资产规模在2026年6月末为2601.66亿元,较年初微降,规模扩张逻辑面临挑战。
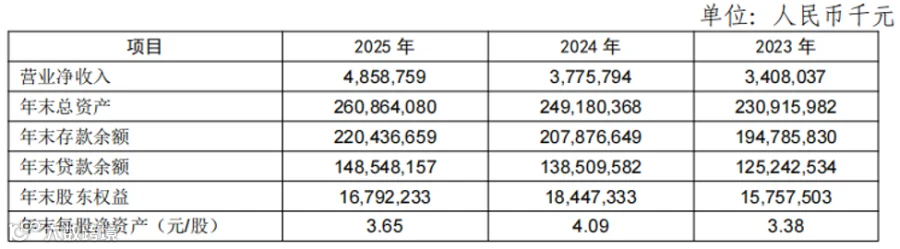
拆解收入结构,其营收增长的“含金量”有待商榷。2025年营收增长主要依赖投资收益暴增,这主要系债券处置兑现浮盈;而真正反映主业成色的利息净收入则连续三年下滑。2025年该行净息差降至1.04%,低于行业平均水平。这与其资产负债结构密切相关:负债端高度依赖成本较高的个人定期存款;资产端则以对公贷款和票据贴现为主,在利率下行周期中议价能力有限。
2026年上半年,其利息净收入同比大幅改善,但受债市波动影响,投资收益骤降,且手续费及佣金净收入几乎可忽略,中间业务缺位导致收入结构缺乏缓冲垫。
客观而言,邯郸银行在邯郸区域市场的基本盘依然稳固,存贷款市场份额位居前列,且信贷投向与地方产业结构同频,重点支持专精特新及制造业。然而,量的增长未能转化为利的增长。2025年其信用减值损失同比大增超八成,超过一半的营收被拨备吞噬,增收不增利的症结直指资产质量端。

不良及拨备难言轻松,出清压力犹存
2025年末,邯郸银行不良贷款率反弹至1.65%,高于全国商业银行平均水平。尽管关注类贷款大幅压降,且逾期90天以上贷款与不良贷款比例低于100%,显示其不良认定较为严格,但不良生成速度依然偏快。2025年其核销不良贷款超55亿元,目前的不良率更多是大力度核销“压”出来的结果,存量风险出清尚未结束。
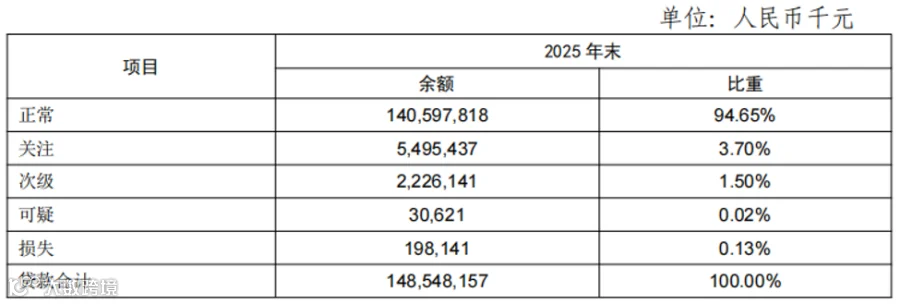
更核心的压力在于拨备与资本。2025年末,该行拨备覆盖率降至109.20%,远低于行业平均水平及监管要求。大力度计提与核销消耗了贷款损失准备,导致拨备变薄,利润弹性被锁死。只要不良继续生成,净利润便会被持续侵蚀。

资本充足率同样逼近红线。2025年末核心一级资本充足率骤降至8.69%,缓冲空间极窄。其资本净额下降主要系集中处置债券兑现收益所致,叠加业务扩张推升风险加权资产,导致充足率快速下坠。此外,高息永续债的利息支出进一步削弱了内源性资本补充能力。尽管2026年上半年各项资本充足率指标略有回暖,但整体压力依然显著。

增资二度获批与“大行系”新帅,能解多大渴
在此背景下,募集13.6亿股的增资批复具有极强的现实“止血”意义。若顺利落地,将实质性补充核心一级资本,使其核心一级资本充足率有望重回10%以上,拉开与监管红线的距离。同时,监管重申“确保入股资金为自有资金”,或将为地方国资或产业资本进场铺路,提升股东质量。
管理层方面,“大行系”新帅刘泰的履历与邯郸银行当前的痛点高度契合。其在中国银行河北省分行系统深耕多年,具备公司金融、投资银行及金融机构部复合背景,既能对口该行重对公、重投资的资产结构,又熟悉省内政商生态。此外,邯郸银行管理层已完成整体更新,新班子多具备国有大行和省级城商行背景。
总体而言,邯郸银行正处于风险出清的关键中途。区域底盘稳固与息差偏低、拨备不足、资本承压的现实交织。未来,13.6亿股增资能否顺利落地、不良生成速度能否有效压降,以及能否在息差收窄环境下找到新盈利支点,将是决定其破局的关键。这套“外部注资+大行系新班子”的组合拳,能否带领该行走出阵痛期,市场将拭目以待。