做汽车出海的从业者近两年都有一个明显感受:整车出口增速依旧,但“顺风”感已大幅减弱。
2026年前8个月,中国汽车出口715.3万辆,同比增长66.7%;8月单月出口101万辆,连续3个月突破百万大关。单看数据,整车出海似乎正值黄金期。然而,欧盟反补贴税扩围与国内价格战致使车企利润承压,出口呈现“量增利压”态势。与此同时,汽车零部件出口数据悄然升温:2026年上半年,中国汽车零部件出口510.3亿美元,同比增长7.6%,6月单月达97.3亿美元。
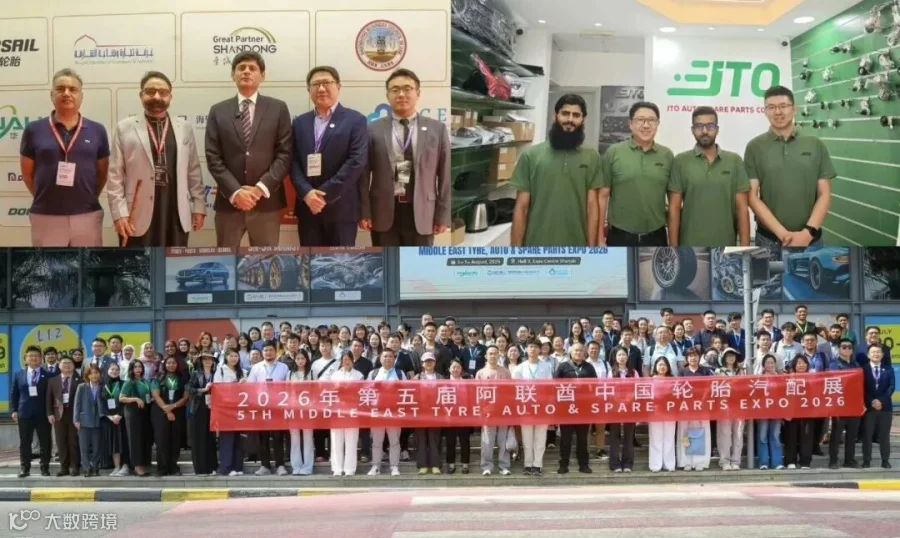
整车出海正从“大进大出”转变为“戴着镣铐跳舞”。在整车承压之际,一条更稳健的增长线正浮出水面——汽车后市场。本文将深入剖析整车出海的现状、后市场升温的底层逻辑,以及汽配企业出海中东的机遇与路径。
一、整车出海:增速稳健但阻力加剧
2025年中国汽车出口832万辆,连续三年位居全球第一;2026年上半年达509.6万辆,6月单月首破百万辆。总量表现强劲,但增速结构正在发生深刻变化。
对中小企业而言,整车出海门槛日益提高。资金、认证、售后体系及本地化产能均需重资产投入。整车出海已逐渐脱离中小企业的舒适区,成为巨头间的博弈。
二、汽车后市场升温的三大核心逻辑
整车承压之下,汽车后市场却持续升温。数据显示,2025年中国汽车零部件出口951.1亿美元,同比增长2.4%;2026年1-4月达326.2亿美元,同比增长5.2%,增速显著加快。
后市场之所以比整车更稳健,主要基于三大逻辑:
第一,需求依托“保有量”而非“新车销量”。整车看重当期销量,后市场看重市场保有量。2025年出口的832万辆整车,每辆车都有10-15年的维保生命周期。整车是一锤子买卖,后市场则是长尾收入。
第二,较少受关税与贸易壁垒直接冲击。整车面临的反补贴税等主要针对整机,零部件关税壁垒相对较低,尤其在RCEP框架下,多数汽配产品出口东南亚享受零关税。
第三,门槛低、投入轻,契合中小企业。整车出海需数千万投入建立渠道与售后,而配件出海可先跑通SKU,通过经销商渠道试水,调整灵活,更符合中小企业的节奏。
综上,整车出海属于“重资产+高壁垒+高波动”,后市场则是“轻切入+低壁垒+长尾稳”,是中小企业更为务实的出海选择。

三、阿联酋:中东汽配转口枢纽与三大机遇
阿联酋不仅是本地配件消费市场,更是中东和非洲的汽配“总调度室”。2025年中国对阿联酋汽配出口超22亿美元,市场占有率超45%,已成为其第一大汽配进口来源国。
该市场具备三大结构性机遇:
一是存量车老龄化红利。中东车辆平均车龄8-10年,车龄越大,维保需求越旺盛。该地区90%的汽配依赖进口,2024年进口额超280亿美元。
二是中国品牌车进入售后期。2025年中国对阿联酋出口汽车57.2万辆,同比猛增73%。这些车辆三五年后将集中进入维保期,适配中国车型的售后配件需求将同步释放,为中国汽配企业带来独有的“跟车出海”红利。
三是迪拜转口枢纽价值。迪拜杰贝阿里港将约30%的进口配件转口至非洲、中亚和南亚,41%的中东非汽配贸易经此中转。在迪拜建立分拨仓,即可辐射20亿人口的中东非广阔市场。
阿联酋的核心价值不在于单一市场规模,而在于其强大的“枢纽”属性——深耕一国,辐射全域。