


税务通知短信正在发送......
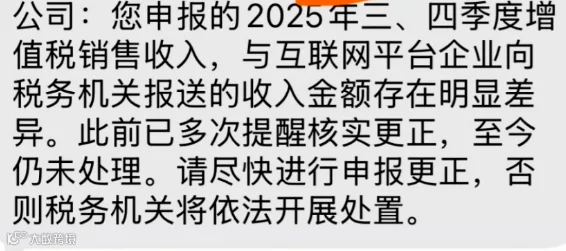
本轮税务警示措辞严厉,逾期未更正将依法处置。据悉,已有卖家因未足额申报被约谈。此次预警覆盖全量卖家,中小卖家受影响较大。
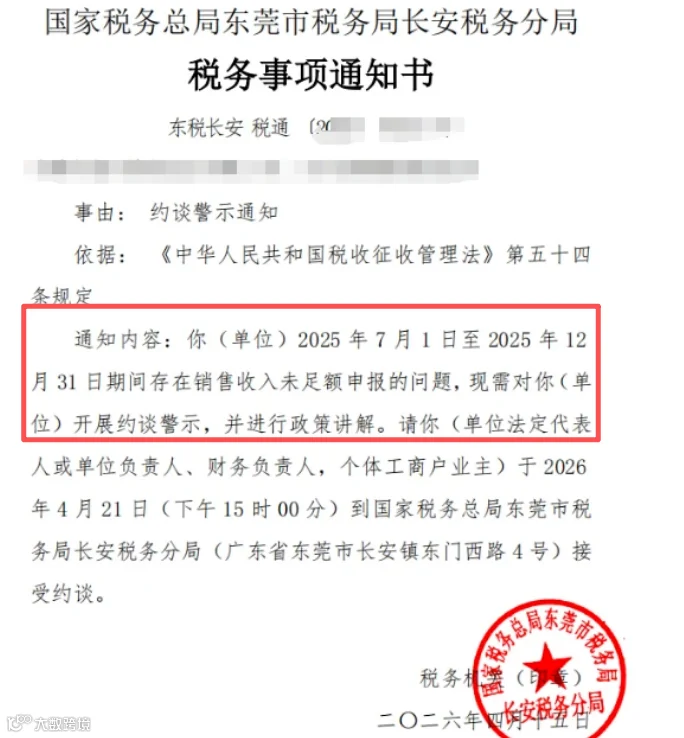
随着金税四期实现数据交叉比对,卖家自行申报与平台报送数据的差异已无所遁形。过去“私户收款、按回款低申报、零申报”等违规操作已彻底失效。
数据差异背后的核心原因
许多卖家按实际回款报税却仍触发预警,根本原因在于过往申报逻辑与法定规则存在偏差。
混淆增值税与企业所得税计税依据
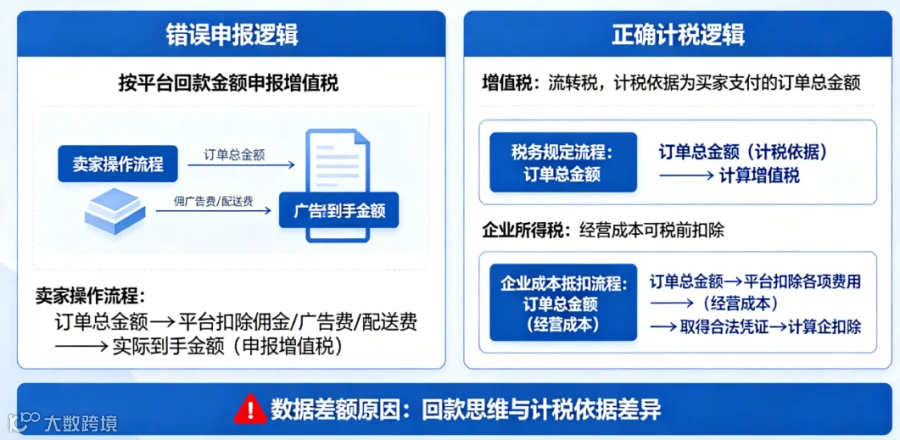
多数卖家习惯扣除佣金、广告费及配送费后,仅按到手回款申报增值税,这是典型的财税误区。增值税作为流转税,计税依据应为买家支付的订单总金额;而平台扣除的各项费用属于经营成本,应在取得合法凭证后于企业所得税税前扣除。以回款思维申报增值税,必然导致数据差额。
缺乏报关单陷入补税困境
部分卖家为降低成本采用买单出口或双清包税模式,虽货物顺利出海但无自有抬头报关单。根据规定,享受出口免税政策必须提供合法有效的出口报关单,否则税务机关将视同内销处理。一般纳税人需按13%税率补缴增值税,该比例往往远超净利润,致使卖家陷入“不报被查、报了补税”的两难局面。
收到预警后的正确应对策略
面对税务风险提示,拖延或置之不理是大忌。当前处于“先自查再检查”的柔性执法阶段,若被认定为拒绝或虚假自查,性质将升级为税务稽查,除全额补税外还需承担滞纳金及行政处罚。
建议卖家首先全面梳理2025年三四季度的平台销售数据、收款流水及费用凭证,查明差额成因;其次主动携带明细与主管税务机关沟通,客观陈述经营情况与差异原因,在指导下完成申报更正及补救工作。
合规报关是破局根本
跨境电商监管已全面转向规范化,卖家应根据经营模式选择合规报关路径:
- 海外仓/FBA备货:优先选择9810模式,凭自有抬头报关单消除视同内销风险,并享受出口免税及退税红利;
- 直邮小包自发货:采用9610模式,通过“清单核放、汇总申报”解决报关单获取难题;
- 特定区域无票货物:适用1039市场采购贸易方式;
- B2B直接出口:适配9710报关模式。
在平台数据直连税务系统的背景下,依靠隐藏收入或错报口径规避税负的路径已彻底走不通。