


东南亚电商格局:三强鼎立与增长引擎转移
目前,Shopee、TikTok Shop(含Tokopedia)及Lazada三家平台合计占据约98.8%的市场份额。这种“三强鼎立”态势意味着未来潜在颠覆者更可能是资金雄厚的巨头企业分支,而非小型创业公司。
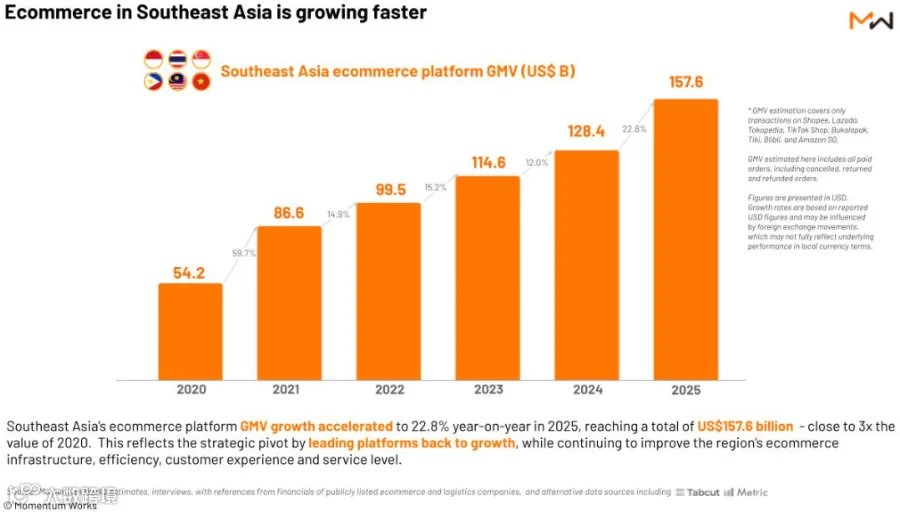
图源:Momentum Works
从增长贡献看,区域竞争格局正显著偏移。印尼虽以577亿美元GMV稳居最大单一市场地位(占比37%),但增速已大幅放缓至2.2%,主要受Bukalapak退出实物电商及TikTok Shop并购Tokopedia等宏观整合因素影响。
相比之下,泰国和马来西亚分别以51.8%和47.6%的增速成为2025年最强增长引擎;菲律宾、越南和新加坡也分别实现32%、27.3%和21%的稳健增长。
平台竞争深化:内容电商崛起与非平台渠道扩张
平台层面集中度进一步固化。Shopee以832亿美元GMV领跑六国,维持约53%市场份额;TikTok Shop整合Tokopedia后规模达Shopee的65.7%,且差距呈缩小趋势;Lazada以180亿美元GMV位列第三,在新加坡、泰国及菲律宾等品牌化程度较高的市场保持较强存在感。
当前竞争焦点已从GMV绝对值转向对流量入口、履约效率及利润结构的全面掌控。内容电商迅猛发展加速了这一转变:2025年东南亚内容电商GMV约497亿美元,占平台总GMV比例从2024年的20%升至32%,已成为电商底层基础设施。未来竞争核心在于内容供给效率、算法分发及达人商家组织形态。
与此同时,非平台渠道扩张使平台支配力相对回落。2025年品牌官网、多品牌零售商网站、开放式社交平台及聊天工具下单等非平台渠道GMV约278亿美元,推动东南亚电商总盘达1855亿美元。尽管平台仍占85%主导地位(上年为89%),但成熟品牌正通过构建全渠道资产对冲中心化依赖,Lazada在部分市场的韧性亦得益于其品牌化策略深耕。
行业展望:补贴红利消退与合规门槛抬升
报告强调,东南亚电商尚未触及“真实价格底”。当前低价环境由平台补贴、商家折扣与费率减免支撑,名义GMV繁荣具有脆弱性。一旦补贴退坡,市场需求弹性、客单价及品类结构将面临重构。经营者当前的利润空间实质是建立在平台系统性投入上的缓冲区,企业必须在补贴红利消失前完成从“低价”向“服务与效率”转型。
此外,随着监管趋严与AI技术应用,2026年后市场门槛显著抬升。例如泰国取消小额进口免税并强制平台对接数据,标志着合规成本将成为跨境经营核心成本。
同时,AI将进一步强化平台中心化地位。平台凭借流量入口和工具掌控权在AI开发应用中占据中枢位置,这要求品牌方不仅将AI作为素材生成工具,更要将其纳入内容运营与需求生成系统核心,以适应更高效的市场竞争。