


数据显示,我国变压器行业现有企业约3000家,2025年出口总值达646亿元,同比增长36%。作为全球第一大变压器生产国,中国产能占全球约60%,高附加值机电产品出口占比超六成,变压器正是核心主力。
当前市场格局已发生逆转:从过去中国企业海外参展抢单,转变为海外采购商主动驻厂锁定未来产能。这一变化标志着国际市场对中国电力设备质量与交付能力的高度认可。
中国变压器出海爆发的双重驱动
在大型电力设备领域,中国企业制造能力已跻身全球第一梯队,特高压输电、智能电网等技术标准与质量控制均对标欧美老牌厂商。近期行业的爆发主要源于两大因素:
1. 欧洲供给端产能瓶颈
疫情后欧洲能源转型与电网改造需求井喷,但当地电气设备厂产能恢复缓慢,扩产周期长,导致订单积压严重,交付持续延期。
2. 全球供应链向亚洲转移
西方企业加速将供应链转向亚洲。在承接大型电力设备订单方面,中国凭借保质保量按时交付的能力,成为不可替代的选择。
“需求暴增+海外供给不足+中国制造稳定可靠”的叠加效应,推动高附加值、高技术门槛的变压器订单大量涌入,实现了从低端代工到高端制造的跨越。
现场直击:外籍采购商驻厂锁定产能
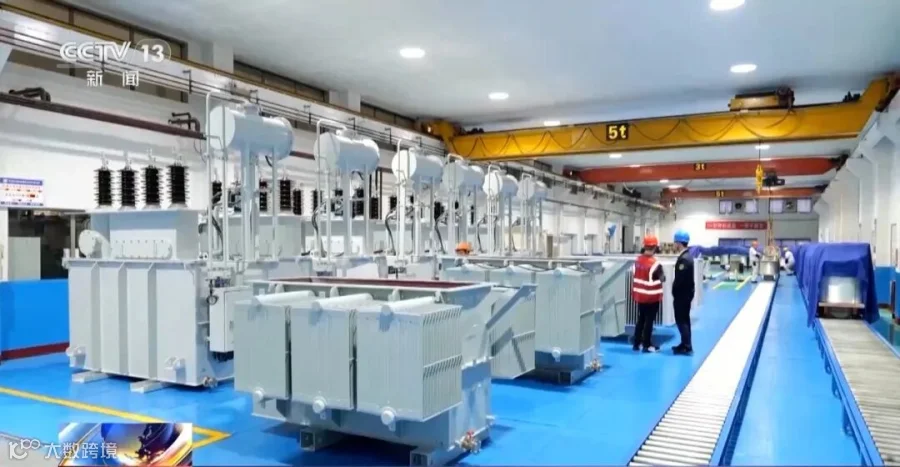
在江苏常州溧阳的变压器生产车间内,外籍人员核对数据、查看图纸已成为常态。这些来自世界各地的采购商不仅进行出厂验收,更意在提前锁定未来产能。
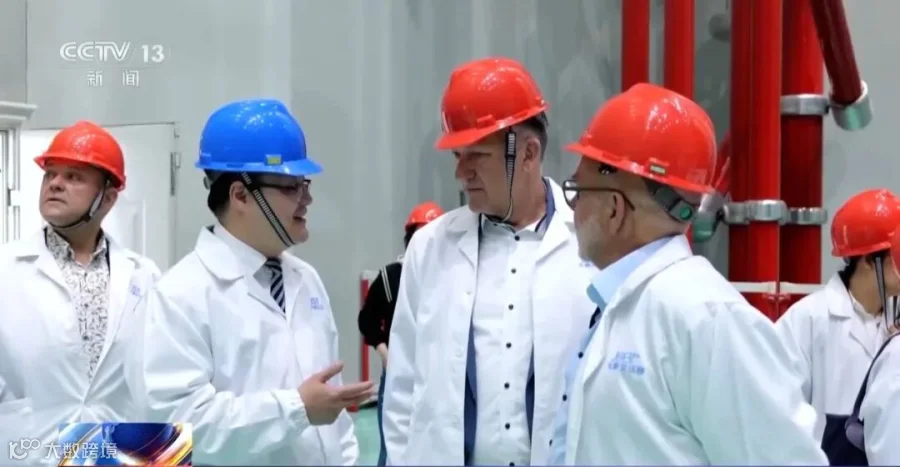
以江苏华朋集团为例,其产品已出口108个国家和地区。面对全球AI数据中心建设与能源转型带来的电力设备激增需求,美国、爱尔兰、新西兰、阿联酋等国采购商普遍反馈,中国变压器质量稳定、交付高效,是其首选方案。
中小企业切入变压器产业链的三大路径
对于无法生产整机的中小工厂而言,变压器产业链长、配套需求大,仍存在显著机会:
深耕配套零部件,获取确定性订单
散热器、冷却系统、硅钢片、绝缘材料、电缆附件及在线监测装置等配套产品技术门槛适中,适合中小企业自主研发。随着整机厂产能排期延后,配套件需求呈现持续刚性增长。特别是欧洲品牌撤出后,俄罗斯等俄语市场对中国电力配件需求爆发式增长。
聚焦电网升级细分场景
AI发展带动的数据中心建设之外,城市配电升级、新能源并网接入及工业园区扩建等项目产生了巨量需求。此类项目对配电柜、断路器、开关设备及电缆桥架等产品需求量大,且无需百吨级大型变压器,恰是中小型电气设备工厂的优势领域。
布局高增长新兴市场
相比竞争激烈的欧美市场,以下区域增长潜力更大:
- 俄罗斯:欧洲品牌退出后,中国设备市场份额已从15%升至50%以上;
- 中亚五国:哈萨克斯坦、乌兹别克斯坦等国电网老化严重,更新需求迫切;
- 中东:沙特、阿联酋等地光伏与AI新城建设拉动电力需求;
- 非洲:工业化起步阶段电力缺口巨大。
行业红利持续性分析与风险预警
本轮变压器出海热潮并非偶然,而是中国工业体系厚积薄发的结果,但入局者需保持理性:
产业基础决定承接能力
从特高压技术领先到硅钢片、铜材、绝缘纸等全产业链自给,再到成熟技工与产业集群,中国具备接住天量订单的工业底子。疫情仅是加速器,核心竞争力源于长期积累。
中小企业切忌盲目投产整机
变压器整机涉及IEC、IEEE等国际认证及高昂试验设备投入,中小工厂直接切入风险极高。建议走差异化路线:做精配件成为头部企业卫星工厂,或瞄准再制造、维保翻新及冷却系统改造市场,此类业务利润可观且门槛适中。
警惕同质化竞争与贸易壁垒
参考光伏与锂电池行业发展规律,低端同质化产品预计在1-2年内面临价格战。建议提前布局植物油变压器、带传感器远程运维的智能变压器等技术差异化方向;同时考虑在墨西哥、土耳其、东南亚等地设厂组装,规避潜在反倾销风险。
窗口期至少5-8年,客户粘性构建护城河
AI算力耗电呈指数级增长,而电网扩容周期长达3-5年,供需错配短期难解。变压器行业客户粘性极高,一旦通过验证并批量供货,不易被替换。先进入者将建立长久竞争优势。
结语:能源与算力的交汇机遇
未来十年,能源与算力将是两大持续红利行业,变压器正处于二者的交叉点。AI越普及,电力缺口越大,电网设备需求随之攀升。这不仅是中国高端制造业从跟跑到领跑的缩影,也为中小企业提供了历史性机遇。无论是做配套、盯升级还是选对市场,只要精准卡位,便能分享这波产业红利。