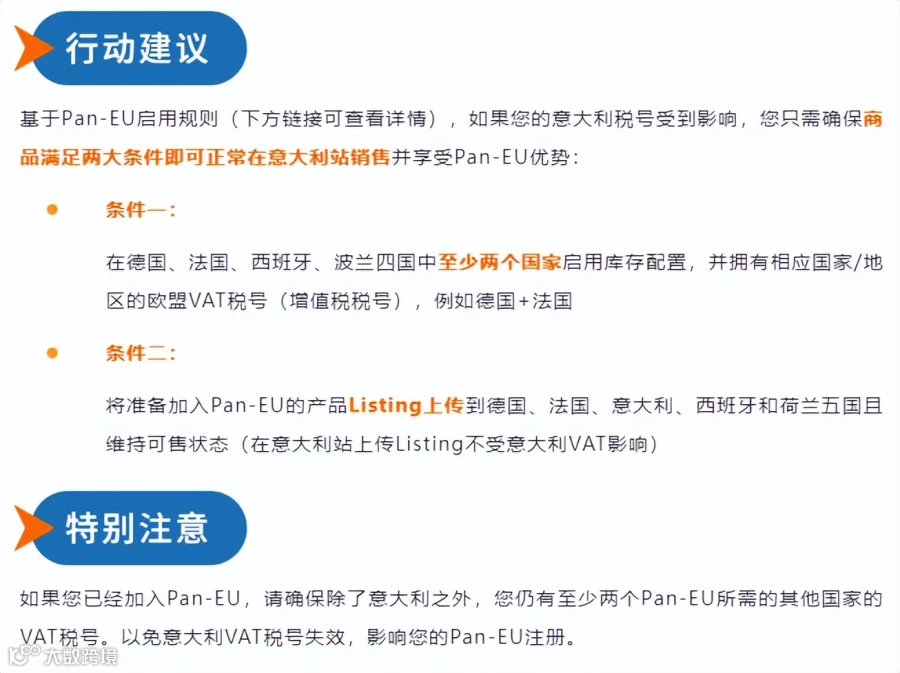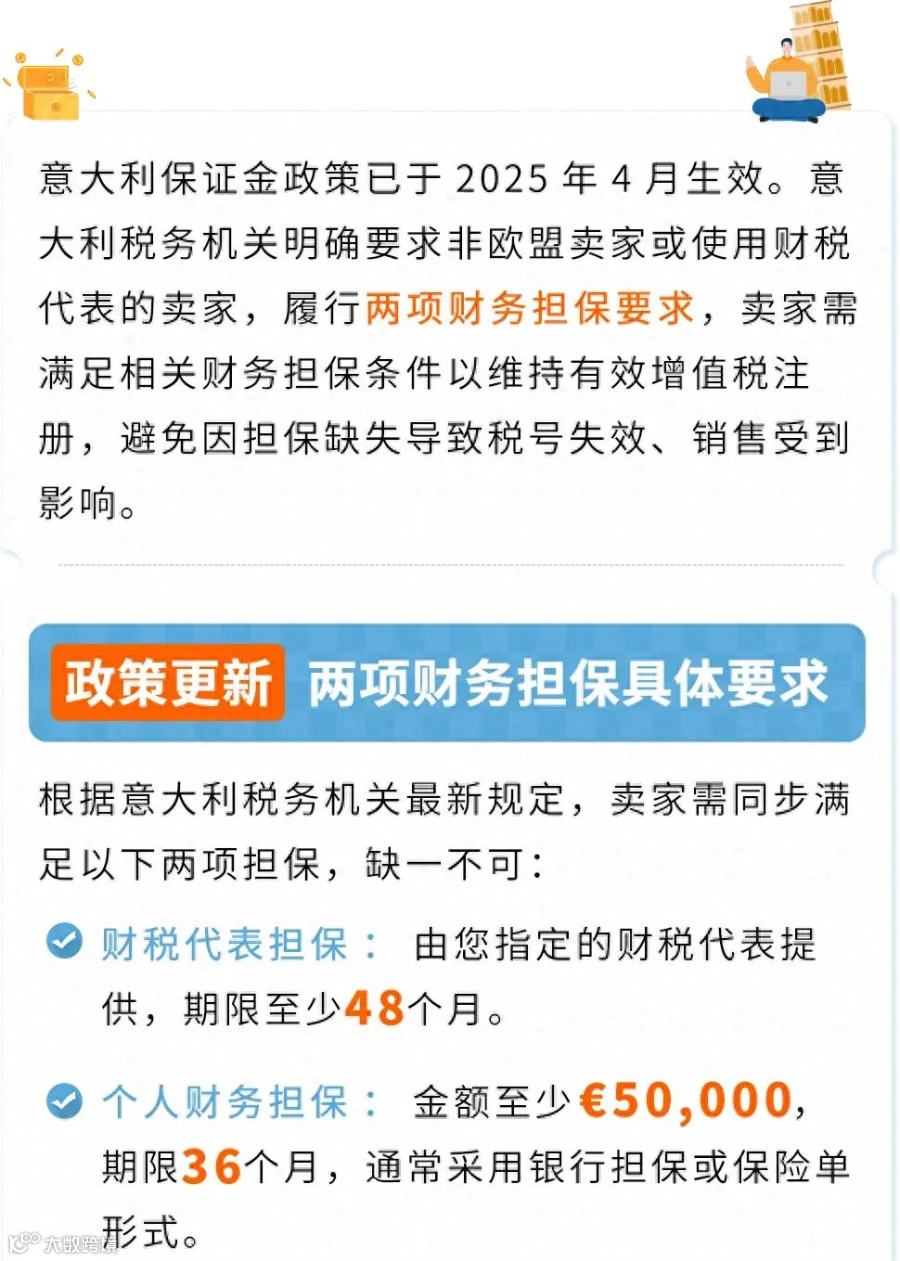
若卖家未在欧盟增值税信息交换系统(VIES)中注册有效增值税号,其在意大利的FBA库存将无法销售。此举还将影响PAN-EU服务、FBA价值回收服务、增值税计算服务及新货件创建等功能。
受影响卖家范围及合规要求
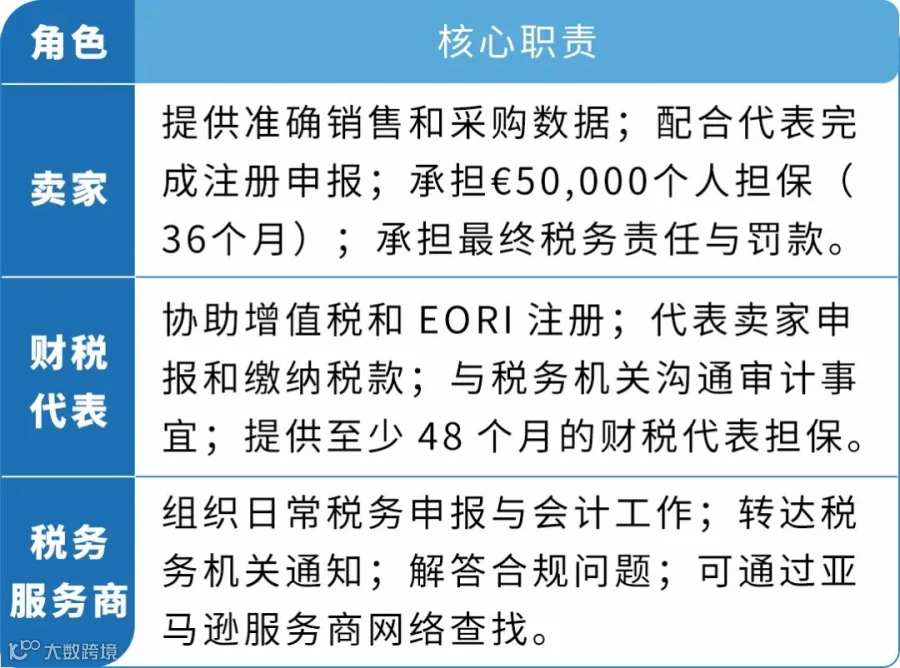
以下三类非欧盟卖家或使用财税代表的卖家需立即完成财税代表资质验证、个人担保提交及VAT号状态检查,以避免业务中断:
- 在意大利站销售的所有FBA卖家;
- 使用Pan-EU服务且在意大利有库存配置的卖家;
- 使用意大利海外仓进行配送的卖家。
意大利VAT合规三步行动指南
第一步:核实财税代表税号与资质
1. 获取税号:查阅意大利税务证书中“DATI RELATIVI AL RAPPRESENTANTE IN ITALIA”部分,确认财税代表税号(CODICE FISCALE)。
2. 验证资质:通过意大利税务局数据库核实其注册状态。
3. 更换服务商:若未列出或资质存疑,请联系对方确认是否已提供担保,或通过亚马逊服务商网络寻找合规税务服务商。
第二步:提交财务担保
资质核实无误后,需协同财税代表提交5万欧元财务担保。缺失该担保可能导致意大利税务机关介入联系。
第三步:关注宽限期与业务影响

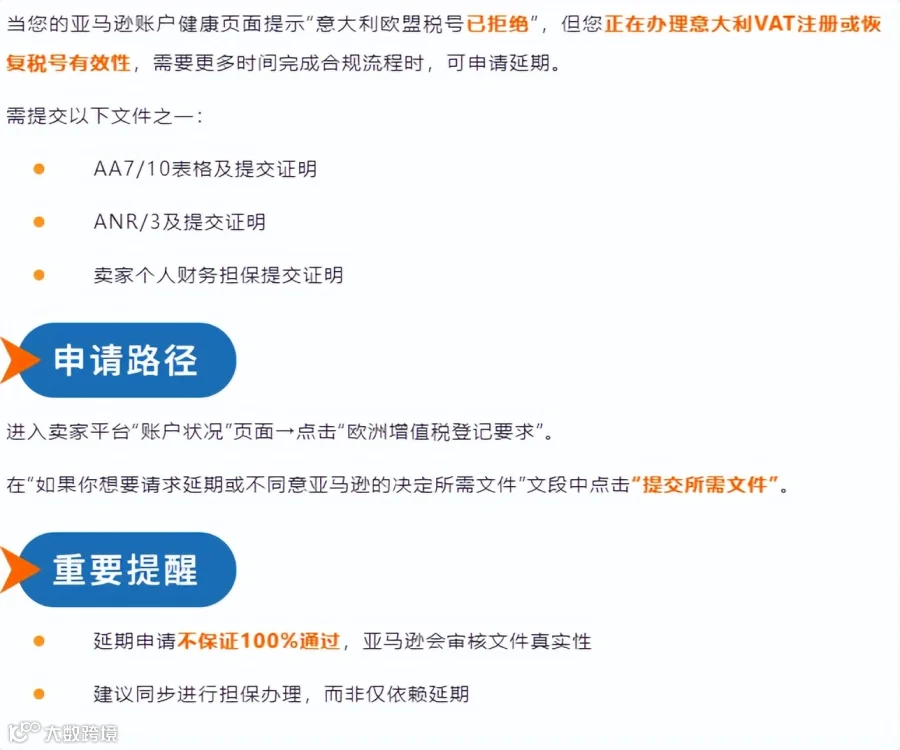

注:亚马逊宽限期以卖家平台通知为准。
宽限期内权益:可正常销售现有库存、创建货件及提交移除订单。宽限期指VIES标记VAT无效后至正式限制功能前的整改窗口期,卖家可通过平台申请延长。
宽限期后限制措施:若VAT仍无效,意大利配送中心库存将变为不可售,禁止创建新货件,移除订单暂停(仅允许退回意大利地址)。
EFN远程配送保留:其他欧盟国家库存仍可通过欧洲配送网络(EFN)向意大利客户履约。前提是拥有有效的OSS增值税注册或其他FBA国家有效VAT号。例如,意大利1000件库存不可售时,法国500件库存仍可经EFN履行意大利订单。
Pan-EU服务保障业务连续性

即便意大利税号受限,启用Pan-EU(亚马逊物流欧洲整合服务)的商品仍将自动通过EFN从其他启用了库存配置的站点进行远程配送,确保持续享受快速时效、低物流成本及销量提升等核心优势。