


根据《东南亚电商市场报告2026》最新GMV估算数据,2025年Shopee、Lazada及TikTok Shop三家平台占据了东南亚电商市场98.8%的份额,形成绝对主导格局。其余1.2%的市场主要由Blibli、Tiki及新加坡亚马逊等长尾平台构成,其中Bukalapak已停止实物销售,Sendo转型线下履约,Zalora面临经营困境。对于绝大多数商家而言,三大平台已成为获取流量、转化及长期运营的核心阵地。
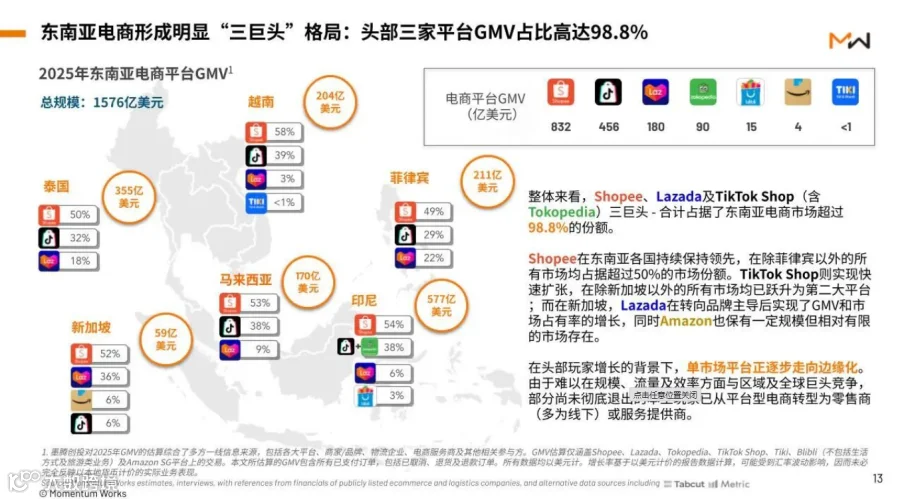
三强格局下的生态演变
在本土电商平台中,被TikTok收购的Tokopedia凭借原有用户基础及特定品类体验优势,仍保持一定竞争力。而在三强主导下,配套生态呈现差异化发展:
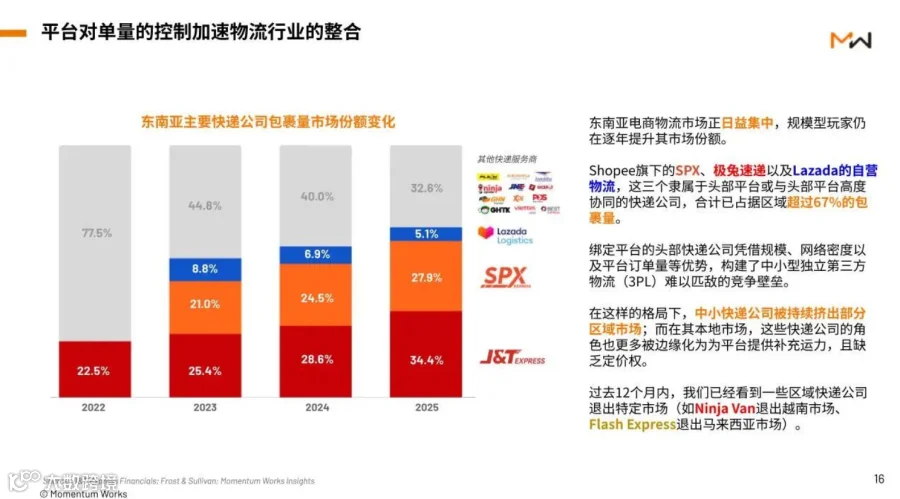
物流高度集中
极兔速递因绑定TikTok Shop增量快速扩张,2026年第一季度东南亚包裹量年化增长79.9%,日单量达3080万。2025年全年,极兔与Shopee、Lazada自营物流合计占据东南亚电商物流67.4%的市场份额,较上年提升7.4个百分点。
服务商机遇与挑战并存
平台抽佣率提升压缩了品牌利润空间,代运营及服务商面临盈利难题。但随着品牌加大视频与直播电商投入,服务商在内容生产及精细化运营方面获得新的营收增长点。
商家面临的结构性挑战
平台数量的减少并未简化经营环境,反而使竞争逻辑发生深刻变化:
- 竞争内卷化:重心从“平台间选择”转向“平台内博弈”,流量获取与转化成本持续攀升;
- 成本结构重塑:平台抽佣、广告及内容投入增加,中小商家利润空间被进一步挤压;
- 基础设施依赖:平台已从单纯交易渠道演变为定义流量、履约及用户体验的核心基础设施,商家增长高度依赖于对平台规则的适应能力。
未来格局的潜在变量
尽管当前三强格局稳固,但以下因素可能引发市场变动:
差异化竞争策略
Lazada放弃全市场份额争夺,转而深耕追求品质的细分人群;Shopee则继续巩固市场第一地位。这种分层竞争态势与国内淘宝天猫过往经验有相似之处。
AI技术应用
人工智能或成为新变量,但短期内GEO及智能体等技术投入的红利大概率仍将流向平台方。
低价电商入局可能性
Temu目前战略重心仍在欧美及巴西市场,东南亚并非其优先战场。但该地区尚未出现具备强供应链把控能力的结构性低价电商,未来仍存在变数。
非平台电商崛起
私域、跨境及其他非平台电商GMV已达278亿美元,占整体市场15%,较2024年的12.8%有所提升。这表明部分商家正尝试摆脱平台依赖,尽管该板块占比依然有限。
综上所述,东南亚电商市场虽表面平衡,实则处于动态调整之中。商家需敏锐洞察格局变化,灵活调整运营策略以适应新的竞争环境。