


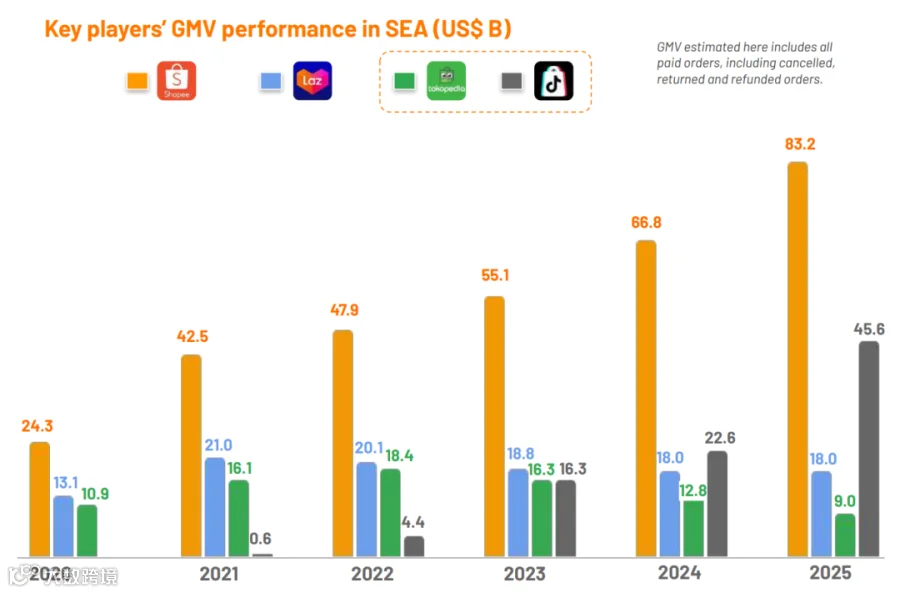
报告显示,2025年东南亚电商平台GMV同比增长22.8%,达1576亿美元。Shopee、Lazada及TikTok Shop(含Tokopedia)合计占据超98.8%的市场份额。
随着平台加速商业化,佣金、广告、物流及各类服务费层层叠加,卖家成为本轮增长中承压最重的群体。综合经营成本高企的根源主要集中在以下方面:
巨头博弈加剧,竞争成本向卖家转嫁
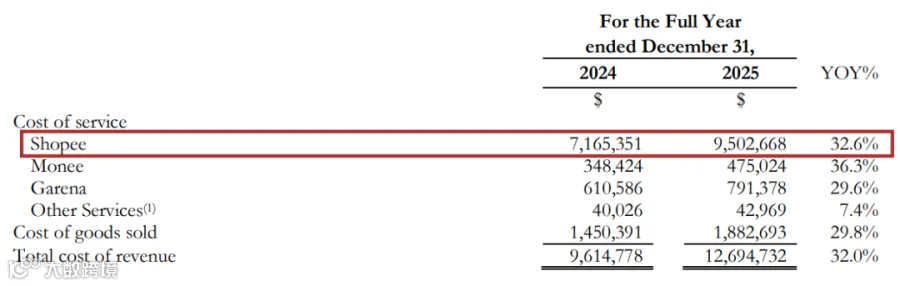
墨腾报告显示,Shopee以832亿美元GMV稳居东南亚市场首位,在多数国家份额超50%。为维持领先,Shopee持续加码本地化履约与内容运营。Sea集团2025年财报显示,其服务成本(主要为物流)超95亿美元,销售及营销费用攀升至35.47亿美元。
TikTok Shop GMV已达Shopee的65.7%,依托内容闭环在除新加坡外的核心市场稳居第二。平台通过放宽入驻政策及多重激励换取卖家增量。Lazada则转向品牌化与AI应用,在新加坡、泰国和菲律宾表现突出;2025年打通天猫系统推出“一键轻出海”,并宣布每年投资1亿美元升级联盟营销计划,推动创作者驱动型商业模式。
三足鼎立格局下,竞争重心已从“平台间”转移至“平台内部”。生态建设、技术研发及市场防御等刚性投入,最终通过费率优化及增值服务收费等形式,系统性传导至卖家端。
多费用叠加,卖家深陷流量依赖困局
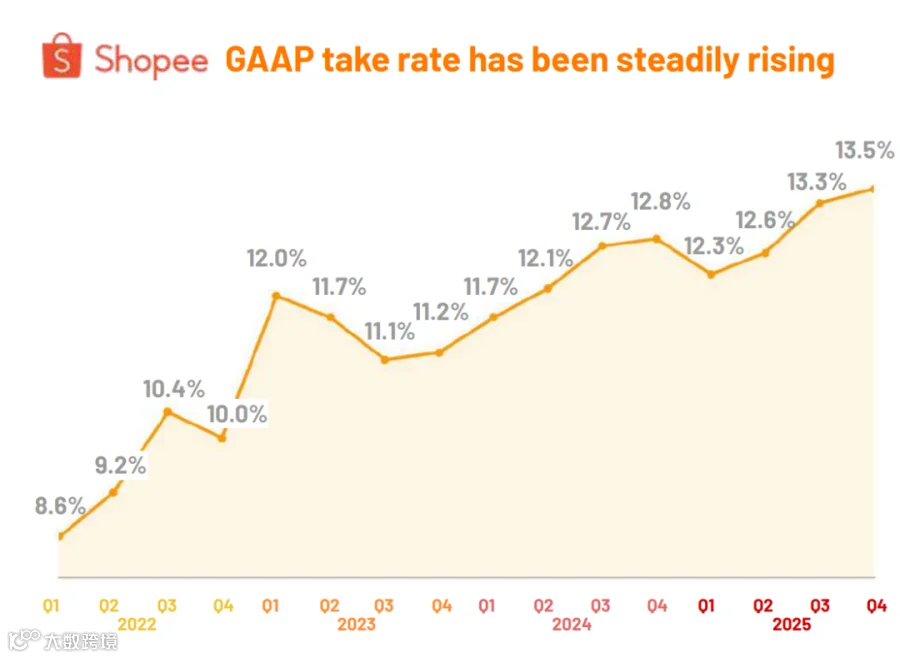
2025年,越南、马来西亚等站点相继落地基础设施费、订单支持费等新增项目。近期,TikTok Shop与Tokopedia宣布收取物流服务费,单笔订单最高分别达5,055印尼盾和10,110印尼盾。Shopee财报显示,2025年第四季度抽佣率升至13.5%。
尽管服务费层层叠加,卖家仍对平台流量与交易生态高度依赖,难以轻易退出,陷入“越依赖、越承压”的循环。为降低单一平台风险,卖家被迫进行多平台布局,利用各平台在品类、客群及内容生态上的差异化优势,实现流量互补与利润对冲。
价格战依赖补贴驱动,进一步挤压利润空间
墨腾创投指出,当前东南亚电商的价格竞争并非源于供应链效率提升,而是依靠平台与卖家共同补贴维持。受通胀及宏观经济不确定性影响,42%的消费者寻求更低价格购买相同产品,25%转向高性价比品牌。
为满足性价比诉求,平台鼓励大额优惠券及促销折扣,相关成本多由卖家承担。实际费率已达30%~40%的卖家,利润空间被进一步压缩,却仍需参与补贴活动以维持流量与订单规模。
内容电商成刚需,获客转化成本攀升
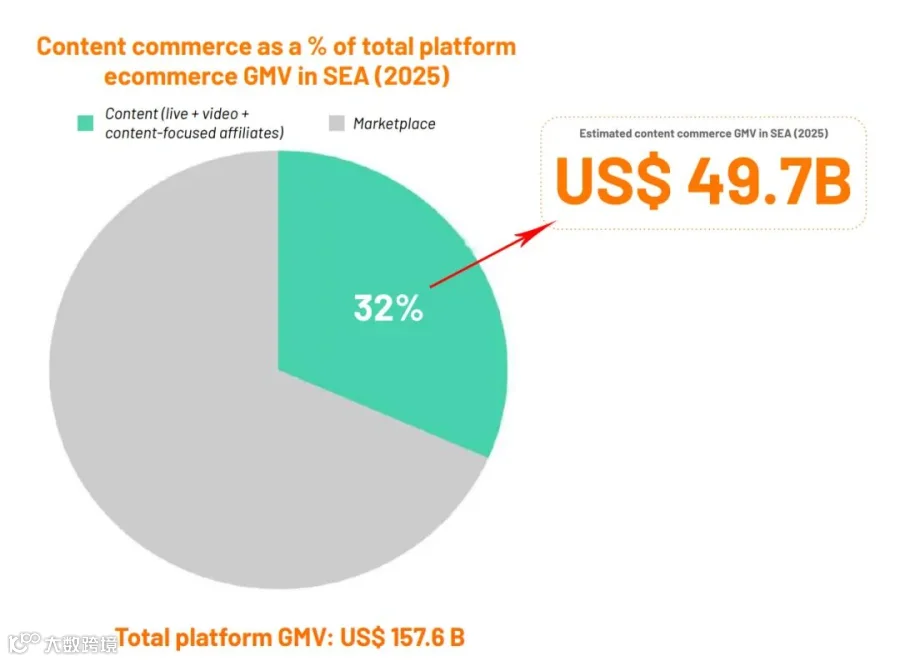
2025年东南亚内容电商预估交易额达497亿美元,占平台电商总GMV的32%。布局内容营销已成为商家必选项。随着内容产出规模扩大,用户注意力被稀释,有效停留与转化的门槛提高,内容投入已从“可选项”变为“刚性成本”。
尽管AI技术助力降本增效,但竞争规则已改写:制胜关键转向内容的规模化产出与快速迭代。由于交易集中在少数头部平台,商家竞争更加直接,获取流量与转化的成本随之上升,行业准入门槛被进一步推高。
物流市场高度集中,卖家丧失议价主动权
东南亚物流市场高度集中化导致卖家失去议价权。Shopee旗下SPX、J&T Express及Lazada Logistics三家头部物流商占据区域超67%的包裹份额,中小物流商持续被挤压。
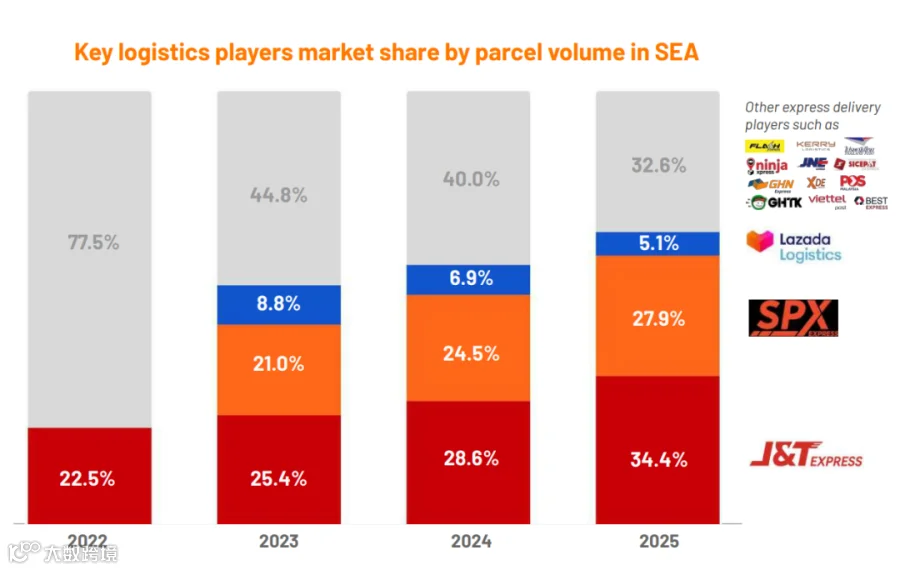
卖家订单高度依赖平台分配,无法比价或更换服务商。物流商为维持盈利将成本转嫁给卖家,导致履约成本只升不降。此外,头部物流商与平台深度绑定,履约网络及仓配规则由平台统一规划,卖家只能被动适配,难以匹配契合自身需求的服务质量。
综上所述,东南亚电商大盘虽在扩大,但卖家生存挑战愈发清晰。正如墨腾报告所言,东南亚电商没有终局,只有各方持续动态变化的平衡。短期内,卖家应在可控成本内精细化运营,守住盈利底线,并通过多平台布局分散风险,以效率提升对抗成本上涨。