


4月23日,国家税务总局下发《跨境电商企业涉税问题相关口径》,明确跨境电商税务征管政策。该文件已传达至全国各省市税务局,深圳龙华区率先启动卖家摸排工作。新政确立以平台店铺为企业所得税纳税主体的征管模式,政策导向清晰且实操性强,体现了国家对跨境电商行业的规范与支持。
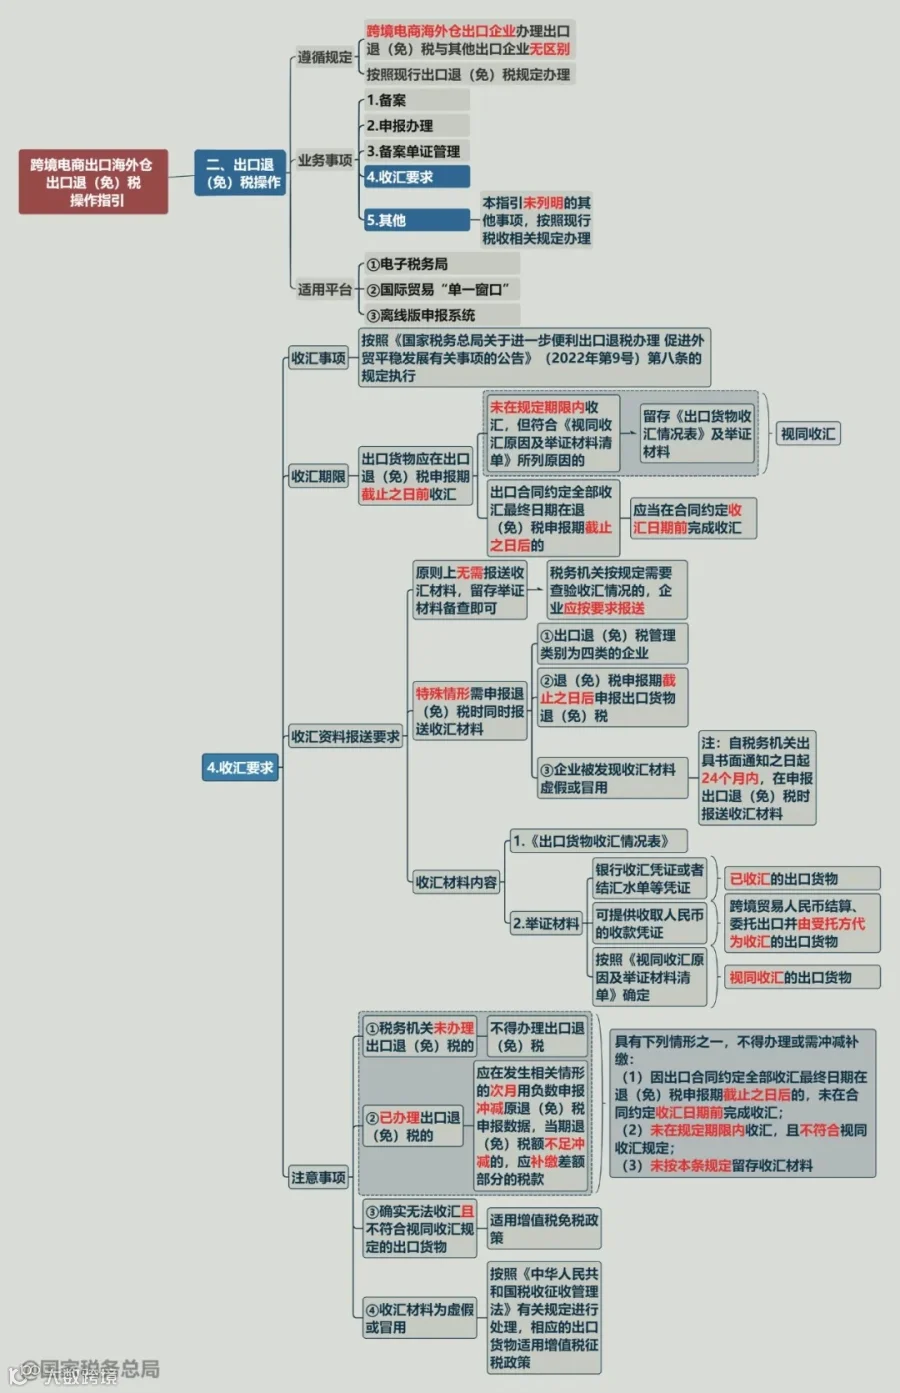
存量业务核定征收与查账征收过渡安排
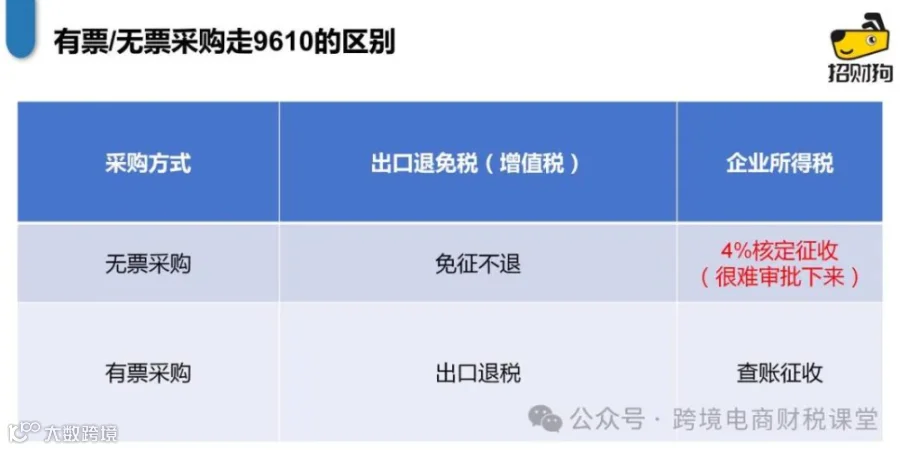
针对2025年及以前无法准确核算成本的存量业务,税务部门实行事后核定征收企业所得税。具体执行标准如下:
- 2025年9月30日前业务:应税所得率按2%利润率执行;
- 2025年10月至12月业务:应税所得率按4%利润率执行;
- 2026年1月1日起:全面转为查账征收,与国内贸易征管规则对接,合规海外凭证可纳入成本抵扣。
此举为跨境卖家提供了低成本合规窗口期,鼓励企业在窗口期内主动申报清理历史旧账。
境外凭证认可与成本扣除新规
新政有效解决了跨境卖家长期面临的无票抵扣难题,明确了以下税前扣除凭证范围:
- 境外票据:境外发票、收据(Invoice/Receipt)可直接作为税前扣除凭证;
- 平台数据:亚马逊等平台后台下载的费用明细(含交易时间、双方信息、金额)予以认可;
- 物流单据:报关单、订舱单、库存报告等也可作为成本扣除凭证,广州、杭州等地已率先执行。
此外,亚马逊平台费、广告费等费用扣除限额维持现行口径:佣金扣除限额5%,广告费15%,超支部分可结转以后年度扣除。
“赛维模式”获官方认可及多店铺核算规则
新政正式认可“赛维模式”,明确在电商平台注册店铺的境内企业为企业所得税法定纳税主体。针对多店铺运营场景,规定如下:
- 一主体多店铺、统一核算但店铺无法独立核算的,由运营主体按收入占比分摊成本至各店铺,分别查账申报;
- 允许同一运营主体下多个店铺统一核算成本并按收入比例分摊申报;
- 已统一足额缴税且整体无少缴的“赛维模式”企业,暂不追溯调整、不重新申报。
代理出口监管收紧与溯源要求
自2025年10月起,代理出口监管同步收紧。若代理出口业务无法溯源到真实委托卖家,直接按4%应税所得率核定征税,倒逼物流企业建立完整的委托出口溯源记录。
对于未按规定报送委托方信息、无法溯源的业务,允许事后按4%应税所得率核定;后续若能提供上游完税证明并完成溯源,可更正申报,仅对代理费收入计税,涉及多缴税款可申请退税。
增值税“谁报关谁交税”原则厘清
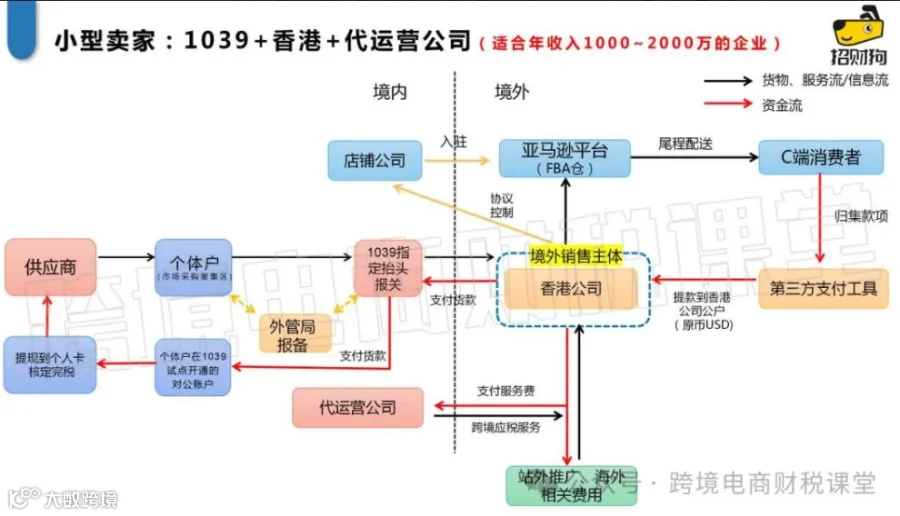
新政明确了跨境电商增值税“谁报关、谁交税”的核心逻辑,解答了店铺公司与报关主体不一致时的纳税疑问。典型场景界定如下:
- 正常出口:境内A公司报关出口卖给香港B公司,由B公司控制亚马逊店铺销售。A公司按出口规定申报增值税,C店、D店的销售行为属于境外B公司,不视为境内销售,不征收增值税;
- 视同内销风险:未报关且无代理出口记录、货物直接从境内发运的业务,存在视同内销征税风险。
行业迈向合规化精细化运营新阶段
此次新政终结了跨境电商财税合规无明确执行口径的局面。通过设置存量业务低成本合规窗口期,并为2026年起的全行业规范化发展划定清晰规则,推动行业从野蛮生长向合规化、精细化转型。2026年将成为跨境电商财税合规监管全面升级的关键年份,财税合规将从成本负担转变为企业生存发展的生命线。
