


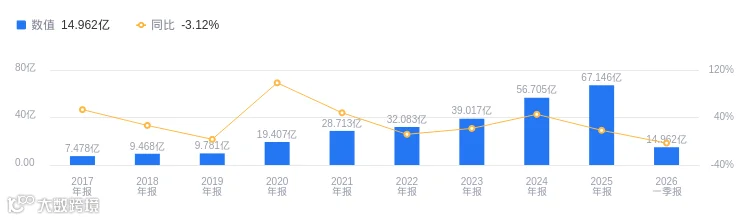
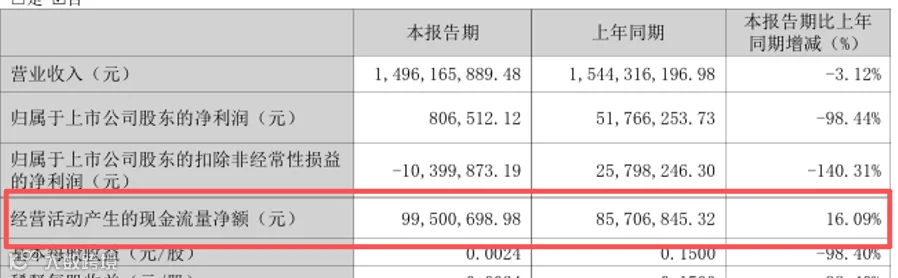
作为亚马逊电动升降桌品类的出海龙头,乐歌股份呈现出“增收不增利”的经营态势。2025年全年营收达67.15亿元,连续6年增长;但归母净利润同比下滑22.75%至2.59亿元。今年一季度营收微降3.12%至14.96亿元,归母净利润仅80.65万元,同比暴跌98.44%,扣非净利润亏损1039万元。

这份成绩单背后,折射出大件家具出海企业盈利逻辑的重塑与转型路径。
智能家居守基本盘,海外仓成增长极
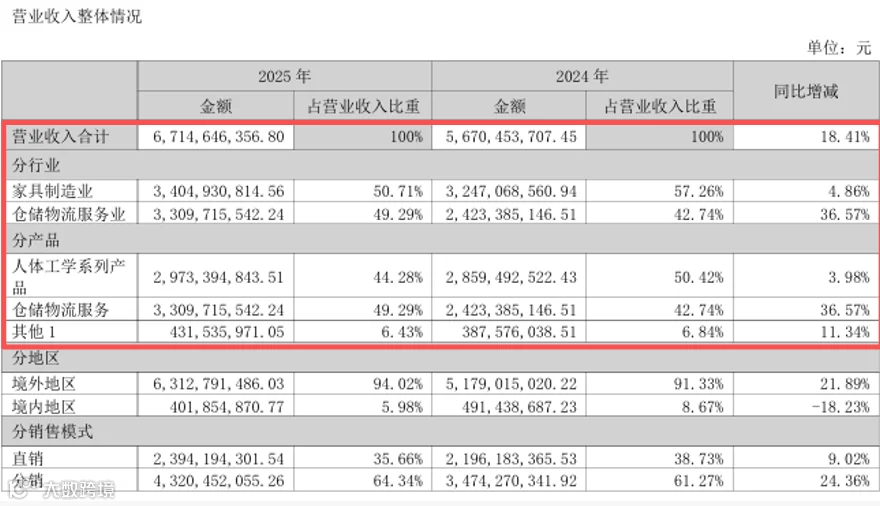
财报显示,乐歌已形成“跨境电商+跨境物流”双轮驱动模式,海外仓业务首次超越传统主业成为第一大收入来源。
智能家居业务稳健,独立站增速显著
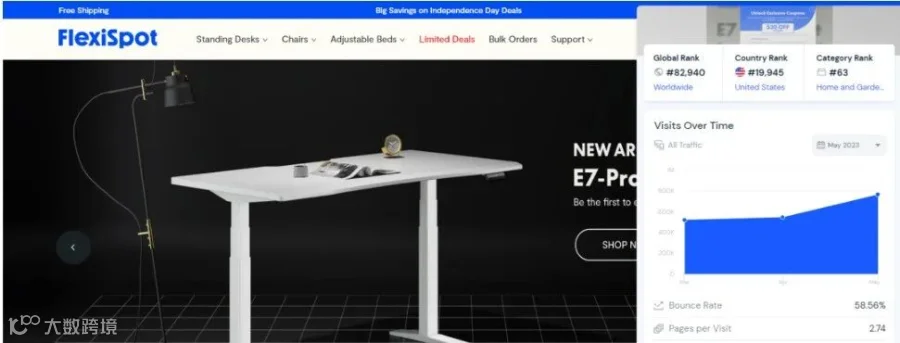
作为基本盘,智能家居业务保持稳健。2025年人体工学系列产品营收29.73亿元,同比增长3.98%,毛利率维持在42.2%的高位。核心产品线性驱动升降系统年销量突破164.5万套,旗下FlexiSpot品牌连续两年蝉联BrandZ中国全球化品牌家具类目第一。
渠道多元化布局成效显著。亚马逊虽仍是第一大渠道(贡献11.27亿元),但独立站增长更为迅猛。2025年独立站收入达9.31亿元,同比增长13.69%,增速是亚马逊的三倍多。此外,独立站人均消费金额达2613元,远超亚马逊的1434元,显示出自有品牌在高端用户群体中的强吸引力。

海外仓业务反超,构建供应链护城河
公共海外仓已成为新的增长引擎。2025年该业务营收33.1亿元,同比增长36.59%,占总营收比重升至49.29%。截至2025年底,公司在全球运营20个自营海外仓,总面积近80万平方米,年处理中大件包裹1800万件。
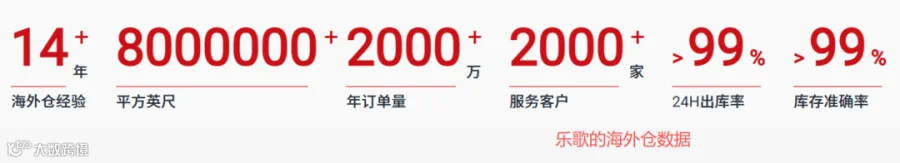
针对大件跨境物流成本痛点,乐歌通过“买地建仓”重资产模式解决履约难题。公司强调,海外仓已从传统配套演变为“履约与供应链节点”,前期投入大、收益释放滞后,但网络成型后将产生稳定现金流。2025年经营活动现金流净额达11.25亿元,同比增长71.02%,有力支撑了持续投入。
短期利润承压源于战略投入
针对一季度利润大幅下滑,乐歌在业绩说明会上明确了三大原因:
汇兑损益剧烈波动
汇率变动是主要影响因素。2025年一季度人民币升值带来汇兑净盈利超1000万元;而2026年一季度汇率走势逆转,叠加持有大量美元资产,导致当期汇兑亏损约4000万元。一年间汇兑差额超6000万元,直接压缩了当期利润。
新渠道拓展与基建集中投入
为降低对线上平台依赖,公司大力拓展美国线下经销渠道,市场推广及铺货费用导致一季度新增亏损约1200万元。同时,多个海外仓及附属设施进入密集建设期,在建工程占总资产比重攀升至8.94%。这些资本开支虽短期影响盈利,却是构建长期竞争力的基础。
以时间换空间重塑行业壁垒
乐歌的转型折射出跨境电商行业正从单一平台依赖转向精细化品牌运营与供应链能力竞争。通过“智能家居+公共海外仓”双轮驱动,乐歌既保留了品牌制造核心能力,又构建了跨境基础设施护城河,实现了“既是玩家又是服务商”的身份跨越。尽管短期利润波动引发市场关注,但其清晰的战略布局与硬核产品力,仍是中国卖家多元化出海实力的重要体现。