


流量盘子扩大,但分食者越来越少
SimilarWeb数据显示,亚马逊23个全球站点月访问量总和同比增长近5%,达55亿次,消费侧流量持续增长。然而,过去一年获得至少一条反馈的活跃卖家数量下滑16%,不足156万。流量增、卖家减,单卖家可获取流量显著提升。
这一集中趋势正加速向全球蔓延。2021年该现象主要局限于美国站,如今几乎所有站点均出现类似走势,非美市场变化更为剧烈。巴西、墨西哥、法国、波兰、荷兰的单卖家流量涨幅介于40%至57%之间,而美国市场同期涨幅仅为19%,位列前十大站点末位。
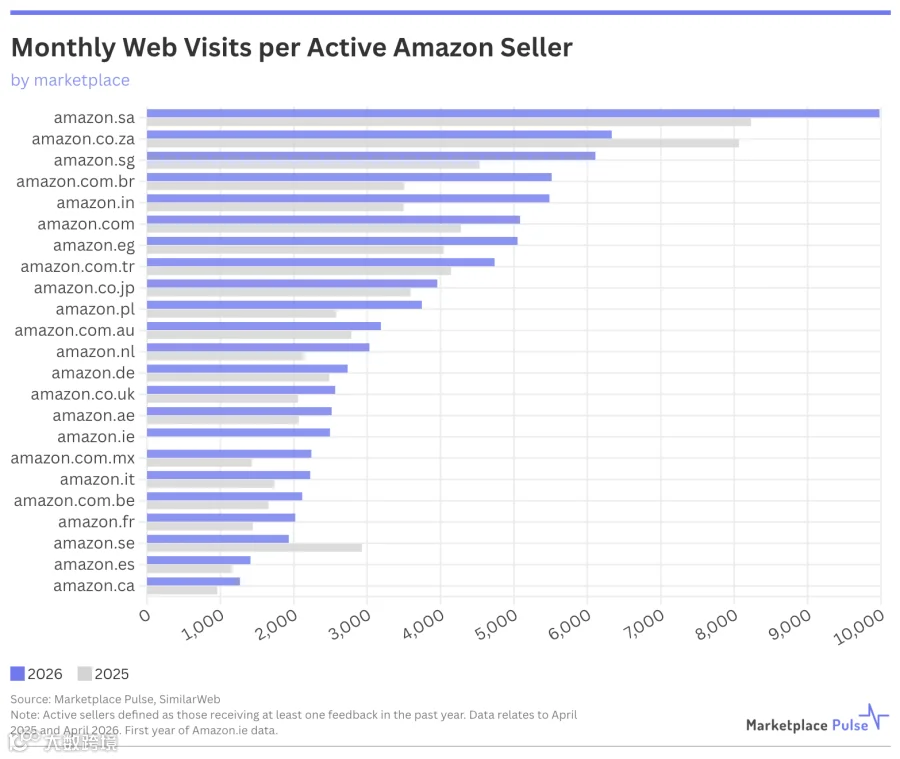
以巴西站为例,过去一年月访问量新增3600万次,活跃卖家减少23%,单卖家访问量随之上涨57%。墨西哥、印度情况相近,欧洲法国、荷兰、波兰等站点单卖家访问量涨幅也均超40%。
多重压力叠加,强者愈强
卖家数量下滑是多重结构性压力共同作用的结果。关税上调与持续通胀推高商品成本,中国卖家占比超全球活跃卖家半数,其定价策略持续拉低竞争底线,中小卖家利润空间被严重挤压。
AI工具的普及进一步拉开差距。头部卖家率先将AI应用于选品、广告投放及客服等核心环节,构建效率壁垒;未能跟上节奏的卖家运营成本相对走高,竞争力削弱。此外,平台费用与广告支出作为主要利润侵蚀因素,均呈上升态势。
市场因此向头部高度集中:美国市场目前不足8000个卖家贡献了第三方GMV的一半,而三年前承担同等份额的卖家规模约为15000个,门槛在短短几年内提高近一倍。
各站点格局:美国仍是绝对高地,新兴市场分化明显
从全球分布看,亚马逊前十大站点贡献了全球92%的流量和活跃卖家数量,资源高度集中。
美国市场:绝对体量无可撼动。尽管占全球流量比例从46%微降至45%,但单卖家平均收入仍比排名第二的市场高出20万美元以上,吸引力最强。
沙特阿拉伯:单卖家月访问量达9980次,为全球最高。这得益于2020年收购Souq后承接的消费基础,本地需求增速快于卖家入驻速度,但受限于市场体量和品类深度,整体天花板有限。
澳大利亚:过去一年唯一实现活跃卖家数量正增长的站点,走出了一条与主流趋势截然不同的路径。
门槛抬升与收益扩大同步发生
Marketplace Pulse分析指出,达到平台当前运营标准的卖家,能够获得的用户关注度已达历史最高水平。门槛抬升与收益扩大在所有亚马逊站点同步体现。
当前亚马逊生态的真实写照是:平台流量蛋糕仍在变大,但切蛋糕的资格正以更快速度向少数人集中。