


北美电商尾程配送服务商UniUni近日官宣推进上市进程,拟通过反向收购方式登陆多伦多证券交易所(TSX),交易估值达10亿美元(约13.7亿加元)。作为今年加拿大科技领域规模领先的上市交易之一,此举标志着这家深耕北美的跨境物流企业正式迈入资本市场。
SPAC模式加速上市,计划后续转板纳斯达克
根据披露文件,UniUni已与多伦多上市公司MAK Acquisition Corp.签署最终协议,采用SPAC特殊目的收购公司模式完成上市。相较于传统IPO,该模式能锁定确定估值并大幅缩短筹备周期。交易预计于2026年下半年完成,此后公司还计划赴纳斯达克二次上市,相关股票代码已预留。
转型跨境物流赛道,营收三年增长超六倍
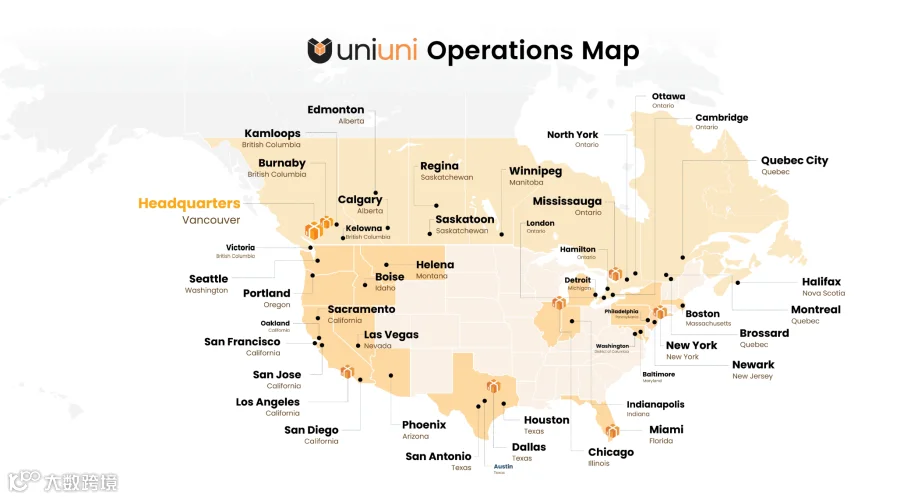
UniUni成立于2019年,总部位于加拿大不列颠哥伦比亚省里士满市。企业早期主营餐厅外卖业务,疫情期间抓住跨境电商爆发机遇转型聚焦北美电商最后一公里配送。依托众包模式与数字化管理系统,UniUni迅速成长为北美本土头部尾程物流平台。
运营规模与客户结构
目前UniUni拥有超10万名注册司机,日均包裹处理量突破100万件。业务高度集中于北美市场,其中美国市场贡献80%营收,加拿大本土占20%。作为SHEIN、Temu的核心合作配送商,UniUni承接了两大平台大量北美小件包裹落地配业务,充分受益于跨境电商出海红利。
财务表现与盈利预期
财务数据显示,UniUni营收呈爆发式增长:2023年为1.13亿美元,2024年升至2.95亿美元,2025年达6.83亿美元。机构预测2026年营收有望突破11亿美元,2027年将达到15亿美元级别。尽管2025年亏损7000万美元,但业内预计其将于2026年实现盈亏平衡,2027年税前利润有望达1.25亿美元。

募资升级智能基建,累计融资近3亿美元
本次上市将配套最高1亿美元私募融资,重点用于智能化基础设施建设。UniUni计划新建自动化分拣中心,优化仓配链路,目标将日处理能力从100万件提升至300万件。同时,公司将持续投入自研系统与智能调度技术,布局机器人等自动化设备以降本增效。

资本层面,UniUni获元璟资本、愉悦资本、Bessemer Venture Partners及创新工场等多家知名机构投资。继2025年6月完成超7000万美元D1轮融资后,叠加本次募资,公司累计融资额已达2.85亿美元,为北美市场扩张提供了充足资金保障。
高估值背后的经营风险与挑战
亮眼数据背后,UniUni仍面临多重风险。据媒体披露,公司正面临多起集体诉讼,康涅狄格州仓库曾被曝工作条件争议,劳工问题备受诟病。此外,业务高度依赖SHEIN和Temu,客户集中度过高;若美国跨境电商小额免税政策收紧,也将直接冲击现有业务体量。
从估值看,以10亿美元测算,UniUni对应2027年市销率约8倍,税前利润倍数高达80倍,显著高于UPS、FedEx等传统物流巨头。资本市场的高溢价主要基于对其北美跨境尾程赛道优势及轻资产众包模式成长潜力的认可。
在跨境电商持续渗透北美市场的背景下,尾程配送仍是刚需赛道。上市后UniUni有望借助资本完善基建、扩大运力以稳固市场份额。然而,如何解决劳工争议、降低客户依赖及应对政策变动,将是其长期发展的关键挑战,后续资本市场表现值得持续关注。