5月10日,深交所向扬腾创新(福建)信息科技股份有限公司发出IPO首轮问询函。距离4月22日受理其上市申请不足三周,这家福州跨境电商企业正全力冲击“汽配跨境第一股”。
业绩三年复合增速超58%,北美市场份额居首
扬腾创新成立于2013年,创始人谢洪兴深耕汽配外贸多年,于2019年转型跨境电商零售。公司业绩呈现爆发式增长:2023年至2025年,营收从17.62亿元增至44.4亿元,净利润从1.11亿元升至3.71亿元。近三年营收年均复合增速达58.73%,扣非净利润年均复合增速为62.73%。

在北美线上汽配市场,扬腾创新位列第三,在中国企业中排名第一。旗下自有品牌A-Premium常年占据亚马逊美国站汽配类目榜首;FRANKBERG主攻欧洲市场,Yhtauto则聚焦户外改装品类。
十万级SKU依托数据沉淀,全球仓储布局支撑履约
针对外界关于17.21万个SKU是否属于盲目铺货的质疑,需结合汽配行业特性理解。汽车零部件具有高度非标属性,不同车型、年份配件无法通用。扬腾创新凭借十年积累的车型适配数据库及自研供应链系统,实现SKU与车型的精准匹配。
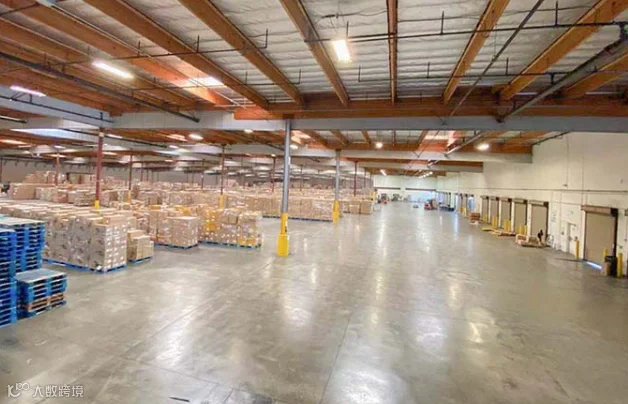
为保障履约效率,公司在国内建有10万平方米仓储中心,在北美布局5个海外仓,总面积达60万平方米,有效支撑了海量SKU的备货与快速发货需求。
募资8亿扩产升级,获腾讯高瓴等机构加持
本次IPO拟发行不超过4001万股,募集资金8.02亿元。资金将用于新品开发(3.18亿元)、数智化供应链升级(1.75亿元)、品牌建设(1.48亿元)及智能仓储建设(1.61亿元),持续深耕欧美市场。
资本层面,公司2020年至2024年间完成多轮融资,股东包括腾讯、高瓴、顺为资本、上汽恒旭等知名机构。2025年9月,扬腾创新联合纵腾集团、鼎晖投资斥资3570万美元战略投资纳斯达克上市公司CarParts.com,进一步巩固北美市场布局。
平台依赖与库存高企成IPO审核焦点
尽管业绩亮眼,但扬腾创新仍面临多重经营风险,预计将成为深交所问询重点。
第三方平台依赖度高,亚马逊贡献六成收入
2025年,公司82.42%的收入来自第三方平台,其中亚马逊占比高达66%,销售额达29.34亿元。当年支付亚马逊佣金及交易费6.1亿元,广告推广费1.7亿元。若平台政策调整,将对公司经营产生重大影响。
存货周转率远低于行业均值,现金流承压
截至2025年底,公司存货达13.81亿元,占总资产超40%。存货周转率仅为1.88次/年,显著低于行业平均的4.02次/年。2025年存货跌价损失5448万元。此外,当年经营现金流净额1.38亿元,净现比仅0.37,盈利质量有待提升。
市场集中度过高,研发投入占比偏低
公司99.98%的收入来自境外,其中美国市场占比77.91%,地缘政治及关税政策变动风险突出。同时,2025年研发费用5967万元,占营收比重不足1.4%,对于科技型企业而言比例偏低。
保荐机构独立性存疑
公司董秘龚翱曾在中金公司任职7年,而中金公司既是本次IPO保荐机构,又持有公司0.62%股权,关联关系或引发监管关注。
能否顺利过会并成为“汽配跨境第一股”,取决于公司对平台依赖、库存管理及合规性等核心问题的回应能力。