近日,福建汽配跨境大卖扬腾创新创业板IPO审核状态由“已受理”快速更新为“已问询”,距提交申请仅18天。在当前审核节奏放缓的背景下,其推进速度备受行业关注。截至2024年,公司累计融资额超1亿美元,获腾讯投资、高瓴资本、顺为资本等一线机构加持。
业绩爆发式增长,盈利与定价能力双凸显
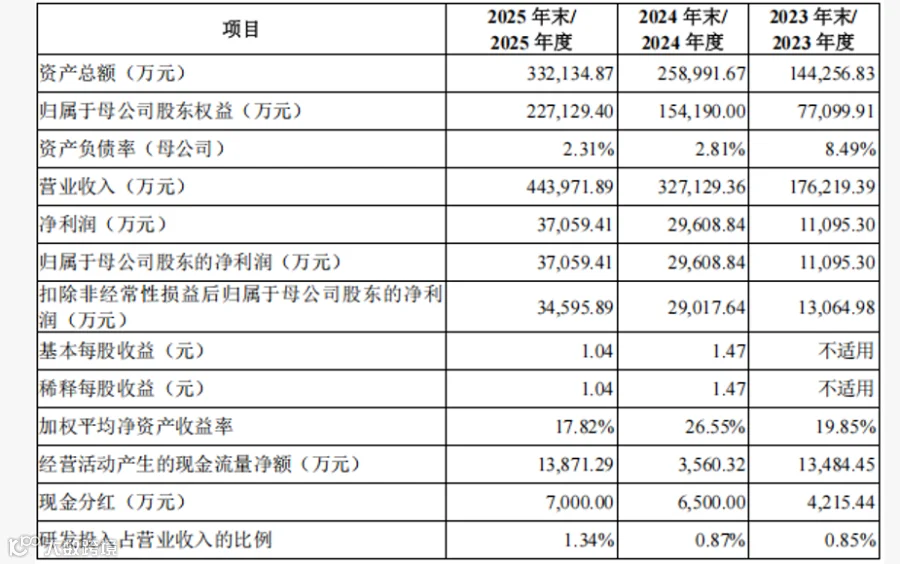
招股书显示,扬腾创新2023至2025年营收分别为17.62亿元、32.71亿元、44.40亿元,三年翻2.5倍,年均复合增长率达58.73%。利润增速超越营收,同期扣非净利润从1.31亿元增至3.46亿元,年均复合增长率62.73%;毛利率由41.03%提升至43.88%,展现出强劲的盈利能力与市场定价权。
产品与渠道双轮驱动,筑牢核心竞争力
亮眼业绩源于完善的产品矩阵与多渠道布局。截至2025年末,公司自有品牌汽配SKU达17.21万个,SPU超500个,覆盖底盘、发动机、车身及附件、电子电气四大品类。其中底盘与发动机零部件为核心收入来源,2025年分别贡献16.09亿元、14.23亿元。过去两年年均新增SKU超4万个,未来3-5年仍将保持数万个的年开发速度。
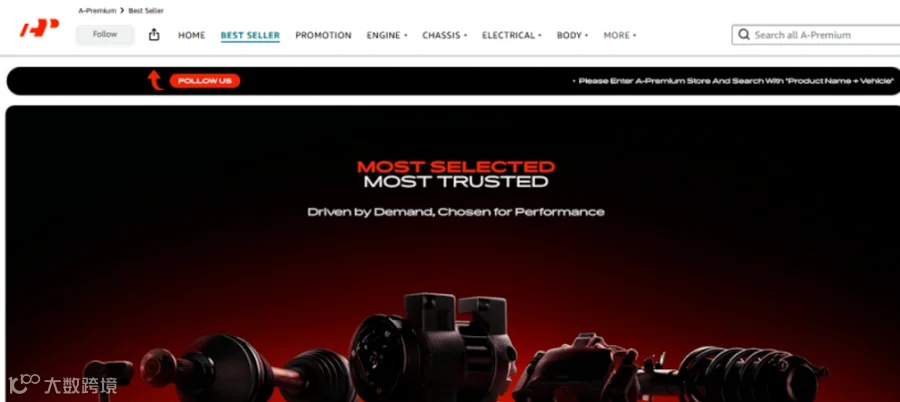
渠道方面,公司构建了以亚马逊为核心、多平台协同的销售体系。亚马逊近三年营收占比稳定在65%左右,2025年单平台销售额达29.34亿元,核心品牌A-Premium在美加站点长期位居汽配垂直品类第一。同时,公司积极拓展独立站及第三方平台,独立站收入占比从2023年的5.57%升至2025年的9.26%,并入驻eBay、Autodoc等十余个平台,核心店铺好评率稳定在98%以上。
市场机遇与挑战并存,拟募资巩固全球地位
扬腾创新超95%收入来自欧美,其中美国市场占比高达77.91%。该地区汽车保有量大、车龄偏高,线上消费成熟,为企业提供了广阔空间。但高度集中的市场布局也带来政策、关税及平台规则变动等潜在风险,或成IPO问询关注点。
行业风口助力企业崛起。麦肯锡预测2030年全球汽配售后市场规模将突破1.3万亿美元;灼识咨询数据显示,2025年全球线上汽配售后GMV达1268亿美元,2030年有望突破2147亿美元。中国供应链具备天然优势,2024年扬腾创新在北美线上汽配卖家市场份额位列第三,是排名最高的中国跨境汽配卖家。
此次冲刺创业板拟募资8.02亿元,若顺利上市,资金将用于产品研发、渠道拓展与市场布局,进一步巩固全球市场地位,为中国跨境汽配行业树立发展标杆。