


2026年前7个月,中国出口3D打印机421万台,同比增长89.9%,日均约2万台设备发往海外。出口金额增速更为亮眼。就3D打印这一相对成熟的子赛道而言,市场已跨过供需验证阶段:整机实现大批量制造并销往全球,消费者也开始为高性能产品支付溢价。
资本持续涌入,其中美团系下注最为连续。美团创始人王兴在消费、新能源车、机器人、大模型等多个赛道连续押中行业龙头。其在Maker产业的重仓,彰显了对该赛道极强的信心。不到两年时间,美团及美团龙珠先后投资影眸科技、数美万物、其域创新、Snapmaker、ELEGOO、无限工坊和破壳创智七个项目。这标志着,美团系已沿3D生成、空间建模、创意商品化和桌面制造形成了产业链式布局。
当拓竹已成为全球消费级3D打印龙头,美团为何还要继续重仓一批看似竞争的Maker公司?其究竟是在寻找“下一个拓竹”,还是在押注一个更大、尚未被完整定义的个人制造市场?

美团不是在投打印机,而是个人制造链条
美团进入Maker产业并非直接从硬件设备切入。
2025年1月,美团龙珠投资主攻生成式AI与3D内容生产的影眸科技和数美万物,前者降低了数字建模门槛,后者连接了后端供应链与商品销售。同年8月,美团战投入股其域创新,将其现实物体与空间转化为可编辑的三维数据。这表明,美团最初并未直接进入制造设备,而是先行布局“数字世界”。
2025年底起,美团加速入局制造设备。12月,Snapmaker完成数亿元B轮融资,美团联合领投;2026年4月、5月、7月,美团系又相继参与ELEGOO数亿元B+轮融资、联合领投无限工坊近亿元融资,并继续跟投Snapmaker 10亿元C轮融资,创下近两年消费级3D打印赛道最大单笔融资纪录。
半年多时间里,美团的投资从FDM延伸至光固化等不同成型工艺,又从以塑料、树脂为主的增材制造,扩展至能加工金属、木材的桌面CNC。
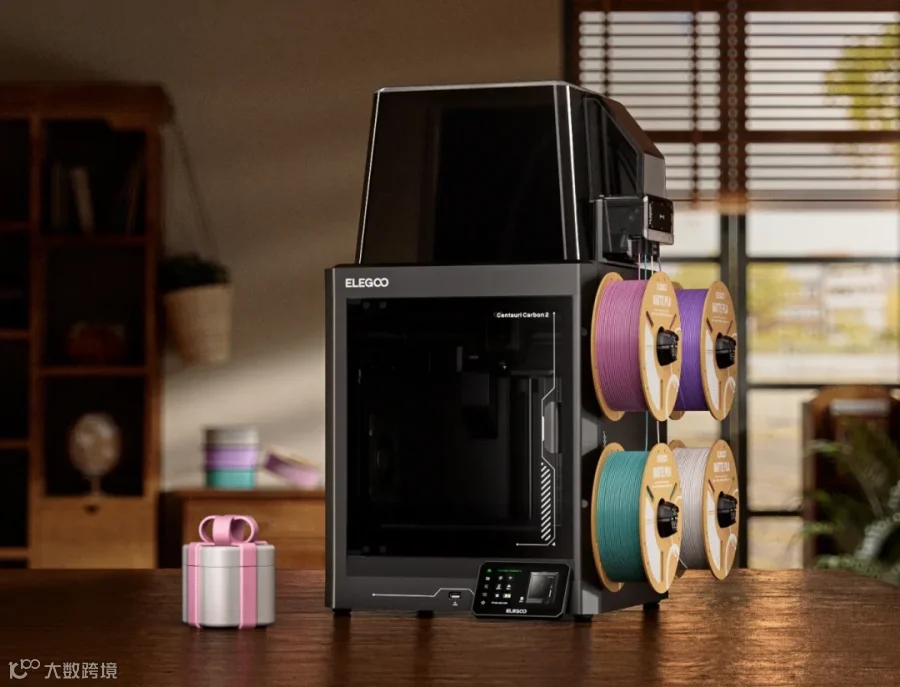
图片来源:ELEGOO
至此,美团已完成从3D生成到桌面制造设备的全链条布局。同时押注FDM、光固化、激光和CNC,说明Maker技术终局尚未确定。只押一台机器赌的是单一硬件品类,沿整条链投资赌的则是“创意变成商品”的总量。
拓竹证明了消费级市场的存在,但最终由何种材料、工艺和设备形态主导仍无定论——这正是美团继续下注的空间。

万亿市场终局未定,拓竹没有定义Maker
Maker并非单纯的硬件品类,而是一条逐层传导的产业链:消费者需求决定材料,材料决定工艺,工艺决定设备与软件,最终决定流量与交易沉淀的平台。链条中任何一层未收敛,市场就很难出现唯一赢家。
第一,材料边界决定市场宽度
消费者的创造欲不局限于塑料。2025年,泡泡玛特毛绒产品收入超越手办成为第一大品类;以木质DIY起家的若态科技营收突破20亿元;铜师傅铜质摆件贡献超5亿元营收。这些均证明,材料带来的触感与形态变化能打开更大市场。消费级造物的价值在于消费者深度参与创造的过程,材料边界决定创造力边界,进而决定市场宽度。
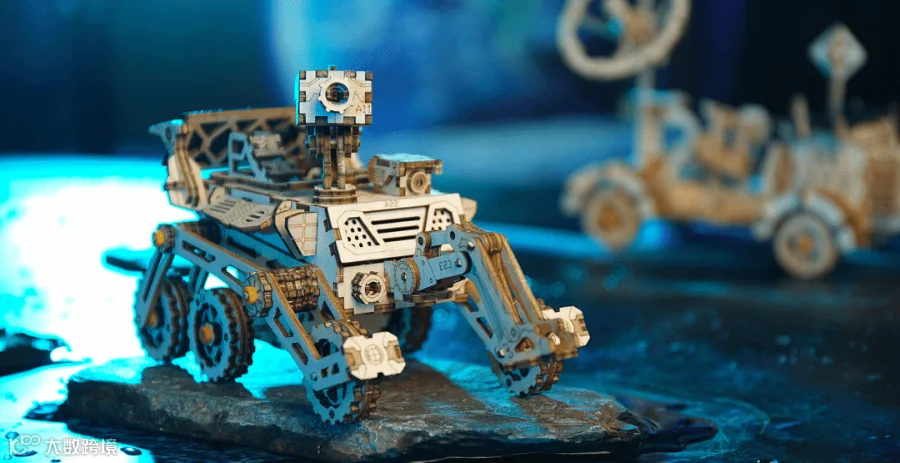
图片来源:若态科技官网,木质拼装模型
拓竹刚发布的R1激光雕刻设备,可加工木材、亚克力、皮革等,是其首条脱离3D打印的产品线。当龙头越过塑料耗材,竞争核心转向谁能以更低门槛制造更多种类物品。拓竹证明了消费级Maker市场的存在,但未终结该市场:它最终由哪种技术定义,或由多种工艺共同构成,答案仍未确定。
第二,单一工艺无法覆盖所有材料
材料差异决定了制造路径无法被单一技术统一。FDM成本低、适合结构件;光固化精度高、适合精细场景;激光加工亦分化为半导体、CO₂和光纤激光,各有所长。这些技术并非简单的前后代关系,如同新能源汽车的纯电与增程并存,Maker市场也将经历多技术路线各自寻找定位的过程。美团同时押注多家企业,意在终局未定之时提前覆盖可行的制造路径。
第三,制造路径未统一,平台难赢家通吃
拓竹通过MakerWorld构建了软硬件闭环,但Maker设备处理的是物理材料,软件无法绕过材料差异。FDM关注层高与强度,激光关注矢量图与功率,CNC需处理刀路,它们面对的是不同的创作者群体。MakerWorld能否同时容纳不同材料、工艺和人群仍有待验证。Maker行业大概率不会只有一个覆盖所有设备的超级系统,而是长期存在多个围绕不同材料和工艺形成的内容生态。

图片来源:Makerworld官网,逐步上线激光刀切内容中

押注“被验证但未完成”的市场
回看理想汽车、智谱和宇树科技,美团系资金的入场时点均具备共同特征:不在技术停留实验室时押注遥远故事,也不等格局完全确定后购买成熟资产,而是在供给跨过可用门槛、需求被首批产品证明后,押注仍未被满足的细分需求。
Maker产业正接近这一节点。中国供应链已解决桌面制造设备低成本、大规模生产问题,拓竹证明了消费者的购买意愿。但用户最终想制造什么、何种材料工艺承接需求、交易沉淀于何处,仍无明确答案。
因此,拓竹的出现并非美团结束投资的信号,而是系统下注的前提。通过投资影眸科技、数美万物等覆盖创意生成与商品化,以及Snapmaker、ELEGOO等覆盖不同材料与路径,美团是在尚未收敛的产业链上提前布点。
继理想、智谱和宇树之后,美团再次选择了一个“被验证但未完成”的市场。其寻找的未必是“下一个拓竹”,而是个人制造产业中尚未被定义的设备、内容社区和交易入口。

