首单出口退税常因发票开错、进项发票误勾选、办公场地不合规或收汇走个人账户等问题“踩坑”。首单退税面临严格的人工审核与100%上门实地核查。但只要关键节点准确、资料齐备,走通首单后,后续退税即可实现流水线作业。本文将为您梳理从出货前到退税到账的9个关键节点。

节点一:出口前1-2天,核对报关草单与签订采购合同
核心任务是确保报关单、发票与合同“三单一致”。出货前,需向货代索取报关草单(预录单),重点核对品名与规格型号、数量与单位、HS编码及退税率、FOB金额。
同时,采购合同必须在出货前完成签署,且合同日期需早于出口日期,避免事后补签引发税务局对业务真实性的质疑。建议SKU较多的卖家,首单先选择1个SKU走通流程,后续再进行批量复制。
节点二:出口当天至3天内,获取提单与开具出口发票
货物发出后,需向货代索取:海运提单(B/L,发货人须为本公司,收货人为境外客户,品名数量与报关单一致)、委托报关协议及货代服务费发票、无船承运人资质证明(如适用)。
同步开具出口销售发票:使用增值税普通发票或数电票;备注栏需注明“出口销售”、FOB金额、汇率及报关单号;汇率选用出口当月1日或出口当日的人民币汇率中间价,选定后一年内不得变更。
节点三:结关后5-15天,获取报关单退税联、供应商开票与退税勾选
海关结关约3-5个工作日后,登录电子口岸下载报关单退税联。
注意:虽然政策未强制要求进项发票开票日期早于报关日期,但实操中应尽量让供应商在出口前或出口当月,按报关单信息开具13%增值税专用发票。若只能在出口后开票,务必保留供应商的出货单或送货单,以证明发货日期早于报关出口日期。
此外,供应商发票开具后,在电子税务局务必选择“退税勾选”,切勿选择“抵扣勾选”,否则将导致该单进项税无法退回。

节点四:出口后15-30天,单证备案与实地核查预准备
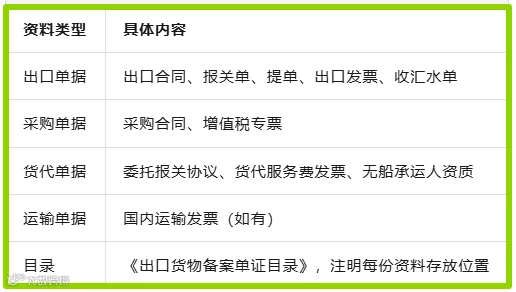
首单退税税务局必定上门核查。建议申报退税后,提前整理归档以下资料以备查验:
实地核查资料包包括:营业执照及出口退税备案表;办公场地租赁合同、租金发票及近3个月水电费发票;办公场所照片(含门头、办公区、财务室、仓库);员工名录、近3个月工资表及社保缴纳证明;财务报表、科目余额表及明细账;ERP系统截图(如有)。
节点五:收汇后,打印水单与确认全额收汇
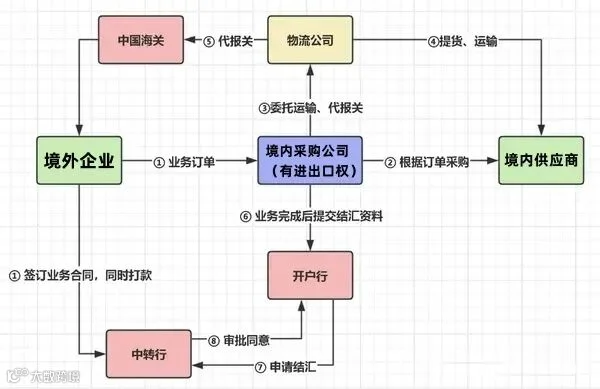
首单退税必须全额收汇,无“视同收汇”的容缺空间。外汇到账后,需前往银行打印带银行盖章的收汇水单或结汇凭证。
核对收汇金额与报关单FOB金额是否一致。若存在差异(如银行扣除手续费),需让银行出具费用明细说明。严禁通过法人或股东个人账户收汇。

节点六:增值税申报期
若公司前期为小规模纳税人,当期升级为一般纳税人,在升级后的首个申报期需申报两次增值税:一次为小规模期间的增值税,另一次为一般纳税人期间的增值税。需在“免抵退销售额”或“免税销售额”栏目中,填写该单退税的出口收入(按FOB价折合人民币)。


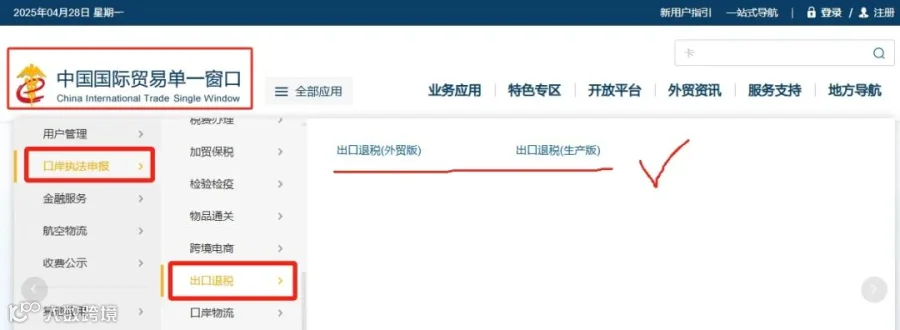
节点七:退税申报
收汇完成且单证齐全后即可申报退税。需提交的核心资料包括:报关单退税联、增值税专票(抵扣联)、出口销售发票、收汇水单、提单、采购合同及出口合同。

节点八:税务实地核查
核查当日,法人或实际负责人必须在场,财务人员陪同。需提前熟悉业务流程(客户来源、采购方式、发货流程、收款路径)。资料按顺序装订成册,封面标注《首单出口退税资料册》。核查中保持诚恳态度,遇到问题及时承诺整改或补充。
核查重点包括:注册与经营地址是否一致;办公场所是否真实独立(严禁与其他公司合用,门口需有公司招牌,具备必要设备与人员,仓库独立不混放);财务账簿是否完整;业务是否真实(合同、发票、资金及货物去向需相互匹配)。
节点九:退税到账与后续归档
退税款到账后,财务需进行账务处理:借记“银行存款”,贷记“其他应收款-出口退税”。纸质与电子单证资料建议妥善归档保存,以应对日后可能的抽查。首单顺利走通后,后续批量申报效率将大幅提升。

首单出口退税流程虽显繁琐,但一旦顺利走通,后续退税即可实现高效复制。建议外贸企业在准备首单退税时,严格按照上述关键节点逐项核对落实,确保合规高效完成退税流程。