


对跨境支付公司而言,“覆盖国家和地区数量”往往是其宣传的标配。但这仅能回答“资金能否到达”的基础问题。机构是否具备本地账户、能否接入当地清算网络、是否设有本土团队以及由谁承担监管责任,则代表了更深层次的能力。
近期,PhotonPay光子易的一系列动作恰好展现了这种深度布局。自8月起,PhotonPay陆续在印尼、越南、马来西亚、泰国、巴西、墨西哥、迪拜和尼日利亚招聘从本地BD到团队负责人的商务拓展岗位。7月16日,其拉美首个办公室在圣保罗启用;9月3日,南非本地账户上线,支持企业通过当地清算网络收取南非兰特。
实际上,“覆盖200多个国家和地区”及本币直收能力并非PhotonPay的新概念。真正的变化在于,其与当地账户、实体办公室、本土团队及监管布局相关的实质性动作正日益增多。这引出了一个核心议题:一家支付公司宣称覆盖某市场,究竟覆盖到了哪一层?
覆盖并非单一指标:评估深度的五个维度
如果只看国家数量,很容易混淆不同层次的能力。对企业而言,判断一家跨境支付机构在某个市场的覆盖深度,至少需要考察以下五个维度:
第一,能不能付到。
这是最基础的一层,意味着资金能通过某种路径送达当地。这通常可通过Thunes等跨境支付网络合作完成,但背后的资金路径和当地运营模式可能各不相同。
第二,钱怎么走。
走跨境汇款与通过当地清算网络完成本地转账截然不同。后者决定了资金进入当地支付体系的方式、到账路径、时效及资金管理。例如巴西的Pix即时支付系统,直接参与和间接接入的监管与合作关系大不相同。

第三,能不能本地收。
核心在于能否以当地本币和本地账户体系收款并管理资金。今年,PhotonPay新增或强化了越南盾、林吉特、奈拉、菲律宾比索、肯尼亚先令等本币收款能力。目前,本币账户已成为支付机构进入新兴市场后必须补齐的核心能力。
第四,当地有没有团队。
账户和网络解决资金路径,团队则解决业务的持续运行。评估标准不仅是办公室的有无,更在于其承担的职能及招聘投入。例如,PhotonPay在八大新兴市场的招聘聚焦本地商户拓展与业务落地,Airwallex也在吉隆坡增加了本地团队。实体办公室意味着机构开始将当地市场作为持续投入的经营单元。

第五,谁承担当地监管责任。
这一层需明确提供服务的具体主体及其所处的监管框架。企业不应仅关注支付公司的持牌总数,更需深入了解:具体服务由哪个主体提供,该主体在当地的监管身份究竟是什么。
综上,国家覆盖数量解答了“能不能做”,而本地账户、清算网络、团队和监管主体则解答了“做到多深”。
支付机构从“广度覆盖”走向“深度本地化”
这一转变主要源于出海企业自身需求的变化。早期出海多为跨境收付款和换汇;随着业务深入,企业开始在当地设立公司、拓展渠道、支付薪资和税费,资金需求从单纯的跨境结算转向本地日常经营。
今年的一项中企出海调研显示,受访企业在拓展海外市场时,自主设立子公司或分支机构的比例高达68%。这意味着,对进入深度经营阶段的企业而言,海外业务正从跨境交易向本地运营延伸。

支付机构面临的行业趋势是:客户在哪里经营,资金就会在哪里发生。行业竞争重点已从“能覆盖多少市场”转向“在单一市场做深多少”。支付机构出海正从粗放式布局转向本地精细化运营,前端是账户与支付网络,后端则是本地团队、合作与监管能力。
合作网络与本地化并非二选一
本地化并不意味着支付机构必须亲力亲为所有能力。在许多市场,资金通道的建立仍需依赖当地银行、清算机构和支付服务商。能否付款、如何清算等,通常通过“自身能力+当地合作网络”实现。
金融稳定理事会指出,不同司法辖区对非银行支付机构的监管存在差异。即便面向客户的支付服务已建立,资金进出仍离不开银行体系,常需通过具备清算资格的银行间接接入当地支付系统。

因此,合作网络解决“如何进入当地支付体系”,而本地团队和监管能力解决“如何长期经营该市场”。当当地监管规则或商业环境发生变化时,能否及时沟通、调整业务流程并维护合作关系,是本地化的另一层关键含义。
PhotonPay商务副总裁在圣保罗办公室启用时表示,金融基础设施不能仅靠代码交付,必须融入当地商业环境。这反映了整个行业竞争逻辑的升级:从解决单次跨境交易,进一步走向服务客户的长期本地经营。
同一支付机构在不同市场处于不同阶段
支付机构无需在进入每个市场时,同步完成账户、清算、团队和牌照的全面建设。因业务需求、监管制度和投入周期不同,同一机构在不同国家可能处于完全不同的发展阶段。
以PhotonPay为例:南非本地账户对应本地收款能力;圣保罗办公室及八大市场招聘对应本土团队与业务拓展;美国多州MTL申请及英国监管资质布局则体现了另一条合规建设路径。
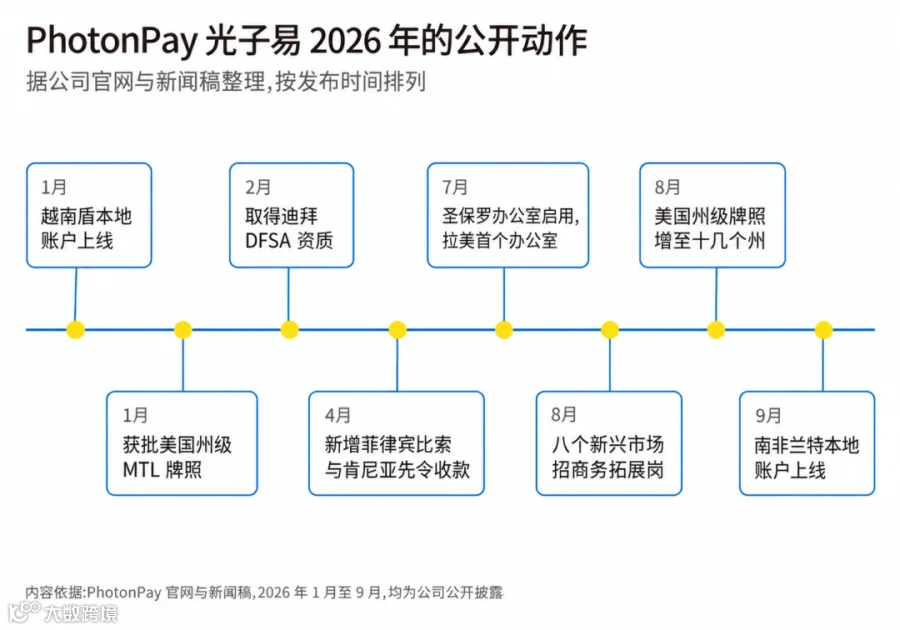
这些动作组合观察,比单看招聘信息或账户币种表更有意义。但招聘代表资源投入,办公室代表组织存在,牌照代表监管方向,本地账户代表产品能力。真正的业务深度,还需检验这些能力能否在具体市场形成协同,并最终转化为实际客户与交易量。
因此,评估支付公司的市场覆盖不应只看总数。一个市场可先具备付款能力,再拓展本币收款;可先依靠合作伙伴进入,再逐步增加本土团队与监管能力。层次递进没有固定顺序,但每前进一步都意味着更深的本地投入。
对企业而言,选择支付服务商时,应重点考察目标市场被覆盖的深度:资金能否到达、是否走本地支付体系、能否本币收款、有无本土团队,以及由谁承担监管责任。这些问题,远比庞大的全球覆盖数字,更能反映一家支付机构在当地市场的真实深度。