


全球主要班轮公司的船队结构正在发生深刻变革。据Alphaliner最新分析,过去十年间,全球头部班轮公司正逐步降低对租船运力的依赖。相比之下,以星轮船(ZIM)却长期维持极高的租船比例,成为行业中的显著特例。
头部班轮公司加速“去租船化”
Alphaliner数据显示,十年前全球前十大班轮公司的租船运力占比通常在40%至70%之间。
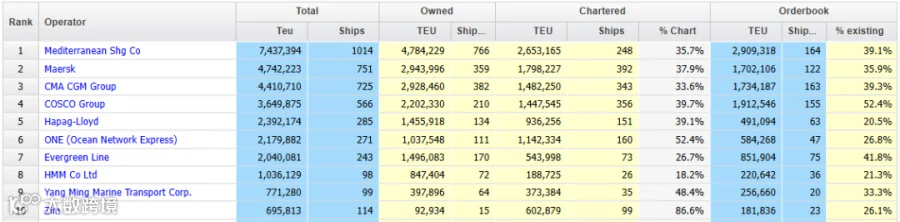
如今,这一比例已降至18%至50%;前五大班轮公司的租船吨位占比也回落至30%至40%。这一转变主要得益于疫情高运价带来的现金流改善。各大船公司纷纷加大新船订造与二手船采购力度,将部分租入运力转化为自有船队。
从具体企业来看,HMM的租船占比从2016年的56%降至不足20%;长荣海运(Evergreen)从42%降至28%;阳明海运(Yang Ming)从63%降至约50%。马士基(Maersk)、海洋网联(ONE)、中远海运(COSCO)和赫伯罗特(Hapag-Lloyd)降幅相对较小,目前租船比例分别约为38%、53%、40%和39%。
ZIM坚守高租船比例模式
与行业趋势迥异,ZIM的船队结构始终高度依赖租船。数据显示,过去十年其租船运力占比始终维持在85%至98%之间。
根据其2025年年度报告,截至2025年底,ZIM运营的128艘船舶中,有112艘为租入船舶,按艘数占比达87.5%,按TEU容量计算占比达86.4%。此外,其租入船舶多为中长期租约,85.7%的租入船舶剩余租期超过一年,按TEU计算该比例更高达91.5%。
新增运力全数依赖租船及收购变数
在新增运力方面,ZIM目前的23艘新船订单全部为租船吨位,延续了其轻资产扩张策略。不过,这一格局未来或将迎来转折。
赫伯罗特收购ZIM生变
2026年2月,赫伯罗特与ZIM签署协议,拟以约42亿美元收购ZIM。交易完成后,ZIM将并入赫伯罗特体系。赫伯罗特透露,该交易仍需股东及监管批准,预计于2026年底前完成。近期有消息称,以色列方面给出了30天“缓冲期”,导致收购方案出现变数。业界指出,若收购最终落地,ZIM高度依赖租船的船队结构或将发生根本性改变。
自有船队与租船运力的战略博弈
船队结构的分化,折射出班轮公司在运力扩张策略上的不同取舍。自有船舶虽能实现长期运力控制,但需承担巨额造船或购船资金;租船模式则能降低前期资产投入,灵活应对市场需求,但也易受租金波动和船舶供应制约。
ZIM在年报中明确提示了高度依赖租船市场所带来的经营成本风险。纵观全局,后疫情时代头部班轮公司的船队结构正稳步向自有化调整,而ZIM依然是这一行业变革中最为独特的样本。
声明:内容均来自公开渠道,仅作为行业信息参考。