2026年6月,国际物流巨头FedEx正式完成旗下零担货运业务FedEx Freight的拆分。该板块以股票代码FDXF登陆纽交所,目前市值约262亿美元(约合人民币1775亿元),标志着这场筹备一年半的分拆计划圆满落地。
零担业务独立上市,北美龙头地位稳固
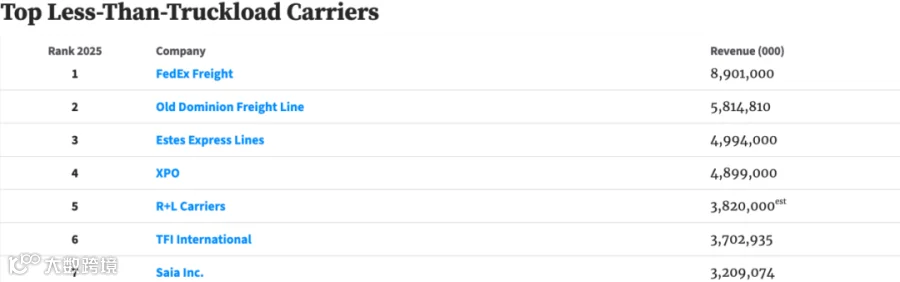
此次分拆方案明确,原FedEx股东每持有2股FDX可获1股FDXF。FedEx目前保留新公司19.9%股份,并计划在24个月内全部减持。作为北美零担货运龙头,FedEx Freight 2025年营收达89亿美元,稳居区域榜首。
FedEx Freight的成长主要依托并购整合。自上世纪90年代入局以来,FedEx先后收购Viking Freight、American Freightways等企业,并于2002年统一品牌,后续通过持续并购完善了全美及美加、美墨跨境运输网络。目前,该业务虽仅贡献集团约10%营收,却创造了超20%利润,是FedEx的核心利润引擎。
拆分释放估值红利,运营效率仍待提升
FedEx选择拆分盈利能力突出的零担业务,核心基于两大战略考量:一是实现业务聚焦,解决小件快递与重型零担在运营逻辑及调度体系上的兼容难题,推动轻资产转型;二是破解集团化估值折价,美股纯零担企业市盈率普遍超25倍,而FedEx整体长期仅十余倍,优质资产此前被严重低估。
市场表现验证了决策的正确性。上市不到两周,FedEx Freight市值从240亿美元升至260多亿美元,市盈率突破20倍。拆分后,母公司市值761亿美元,叠加新公司市值及41亿美元现金分红,合计总市值突破1050亿美元,较拆分前增长显著。同时,FedEx Freight成功纳入标普500与道琼斯交通平均指数,资本市场认可度大幅提升。
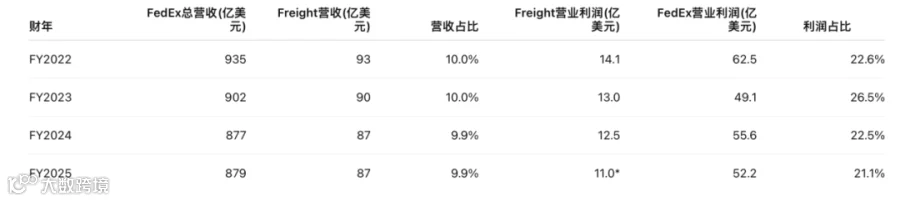
当前FedEx Freight市值尚未完全达到预期,面临高额分红致负债增加、母公司减持预期及独立运营成本上升等多重压力。对比行业标杆ODFL,其营业利润率维持在12%-15%,运营比率低于80%,FedEx Freight在运营效率优化方面仍有较大提升空间,这也是未来市值增长的关键。
中美零担格局迥异,国内市场尚处整合期
中美零担物流行业发展态势截然不同。美国市场经长期整合,头部五家企业占据半数以上份额,进入寡头盈利期,龙头掌握定价权并获高估值。相比之下,国内零担市场体量庞大但格局分散,中小玩家众多,价格战常态化,行业利润率常年徘徊在1%-5%。
受低估值及业绩压力影响,德邦、安能等国内头部零担企业相继退市或私有化转型。根源在于货源结构差异:美国以稳定的工业制造货源为主,客户粘性高;国内则高度依赖电商与中小商贸货源,货主议价能力强,物流企业缺乏定价主动权。
总体而言,FedEx分拆优质零担资产是依托成熟行业格局兑现估值红利;而国内零担行业仍处于整合阵痛期。唯有完成行业出清、提升网络密度与运营效率,国内零担企业才能扭转估值弱势,迎来价值重估。