


Chewy Q1财报:净利创季度新高,但下调全年预期折射行业审慎
最新财报显示,2026财年第一季度Chewy净销售额达33.6亿美元(约合224亿元人民币),同比增长7.7%;净利润9480万美元,同比暴涨52%,创下季度新高。
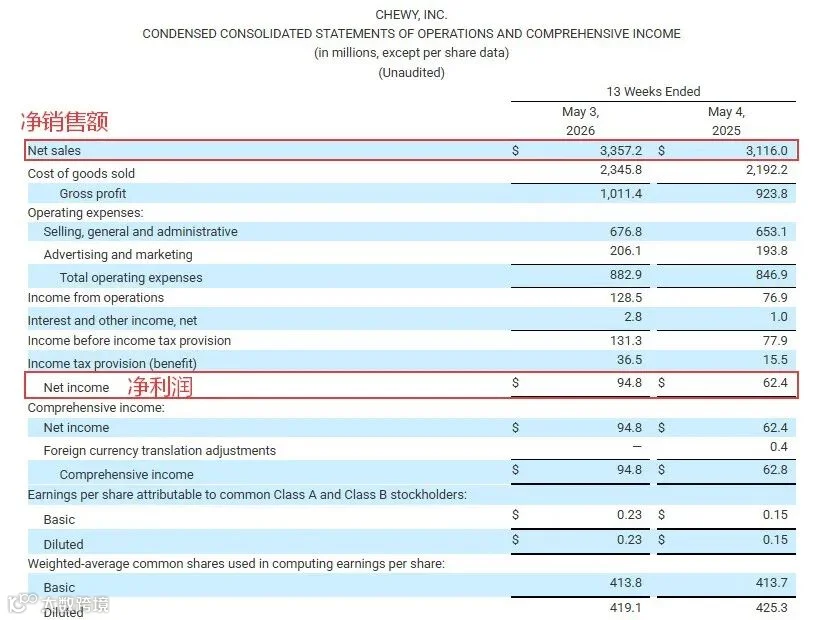
用户规模与粘性方面,Chewy活跃客户增至2150万,年均消费额提升至597美元。其核心订阅服务Autoship占比达84.4%,同比增长10.5%,成为稳定收入的主要来源。
尽管业绩增长,但净销售额未达预期的34.4亿美元。公司罕见下调全年营收指引至134亿-135.5亿美元区间。CEO Sumit Singh坦言,当前宠物消费环境较年初更为严峻,新指引是基于市场现状的保守判断,但对业务长期发展仍具信心。
战略转型:收购诊所加速布局“宠物全生命周期服务”
为应对行业增速放缓及消费分级趋势,Chewy正加速向服务商转型。今年收购Modern Animal后,旗下诊所已从18家扩至47家,预计贡献年营收2.9亿美元。公司计划年内再开10-12家诊所,年底总数将达60家。
这一举措旨在构建医疗生态壁垒。数据显示,Modern Animal单店营收超行业平均水平两倍,成熟诊所EBITDA利润率逾20%。通过复制该模式,Chewy有望打通线上线下闭环,形成差异化竞争优势。
竞争格局:综合平台施压,专业对手精细化运营
美国宠物市场已进入精耕细作阶段,高端与性价比商品崛起,中端品牌承压。Chewy面临双重夹击:亚马逊、沃尔玛等综合平台凭借利润空间优势发起价格战;Petco、PetSmart等专业同行则通过会员体系与AI营销提升运营效率。
面对竞争,头部企业不约而同押注线下服务。Petco依托1378家门店网络嵌入兽医服务,Vital Care会员渗透率升至66.7%;PetSmart美容预订量提升22%。从单纯“卖货”转向“宠物全生命周期服务商”,已成为行业共识。

中国卖家机遇与挑战:入驻门槛高,产品力是关键
Chewy已于2025年开放入驻,宠物智能用品、健康食品等品类存在蓝海机会。平台目前支持Dropship、采购、进口三种模式并行。
需注意,Chewy回款周期长达60-90天,且定价权掌握在平台手中,卖家角色本质为“优质供货商”。这并非赚快钱的渠道,唯有练好产品基本功,才能在激烈的市场竞争中获得长远发展。