


近日,深圳老牌照明企业傲雷科技创业板IPO申请获深交所受理,拟募资12.3亿元用于研发、生产基地扩建、品牌推广及补充流动资金。
深耕移动照明近20年,傲雷成功从传统代工厂转型为自主品牌出海标杆。凭借手电筒这一细分单品,公司2025年营收突破16亿元,成为全球消费级移动照明赛道的隐形冠军。本文结合招股书核心数据,拆解其出海布局与潜在风险,并分析赛道前景,为跨境卖家提供经营参考。
从代工贴牌到自有DTC品牌转型
成立于2007年的傲雷科技,早期主营海外ODM/OEM代工业务。由于缺乏自有品牌,企业长期陷入低利润、无话语权的困境。2015年,公司果断关停全部代工业务,集中资源打造自有品牌Olight,全面转战跨境DTC赛道。
转型初期,因亚马逊新店竞争激烈及运营经验不足,订单大幅下滑导致现金流承压。为破解单一平台困局,傲雷迅速调整战略,创始人亲自带队赴美调研,从零搭建品牌官方独立站,打通直面消费者的直销链路。独立站上线三天即斩获10万美元订单,确立了“亚马逊+独立站”双轮驱动模式,彻底摆脱代工束缚。
海外营收占比超九成 业绩稳健增长
产品与渠道布局
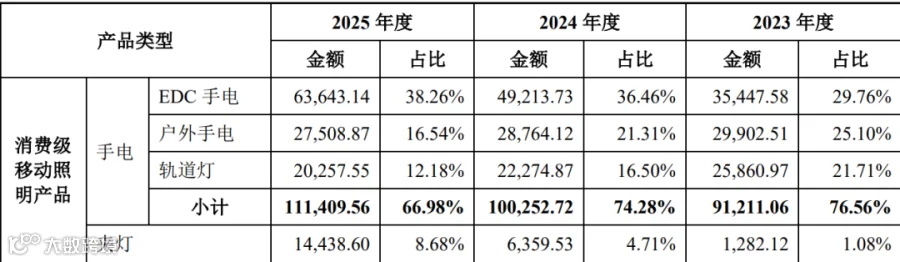
在产品端,傲雷主营EDC手电、户外手电、露营灯等移动照明产品,覆盖日常随身、户外露营、应急救援等多元场景。2025年,手电品类收入占比达66.98%,仍是核心营收支柱。同时,公司通过海外众筹验证智能充电设备等新品,尝试打造第二增长曲线。
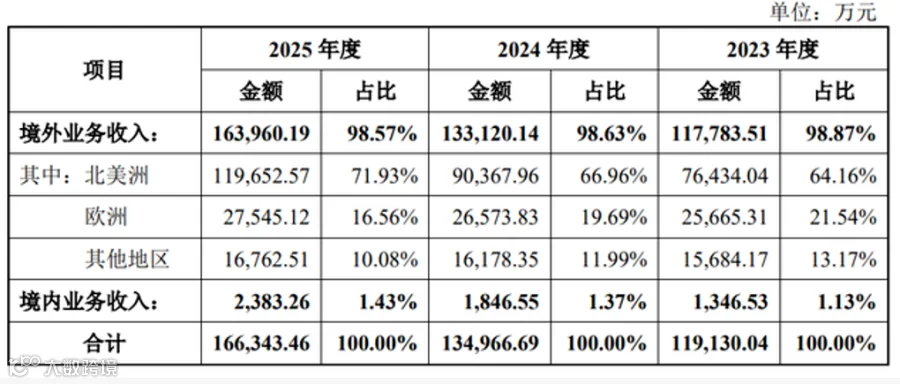
在渠道端,公司采用“线上为主、线下为辅”的全球化销售模式,境外营收占比常年超98%,北美和欧洲两大区域贡献超八成营收。目前全球市场占有率达6.52%,业务覆盖100多个国家和地区。
财务表现亮眼
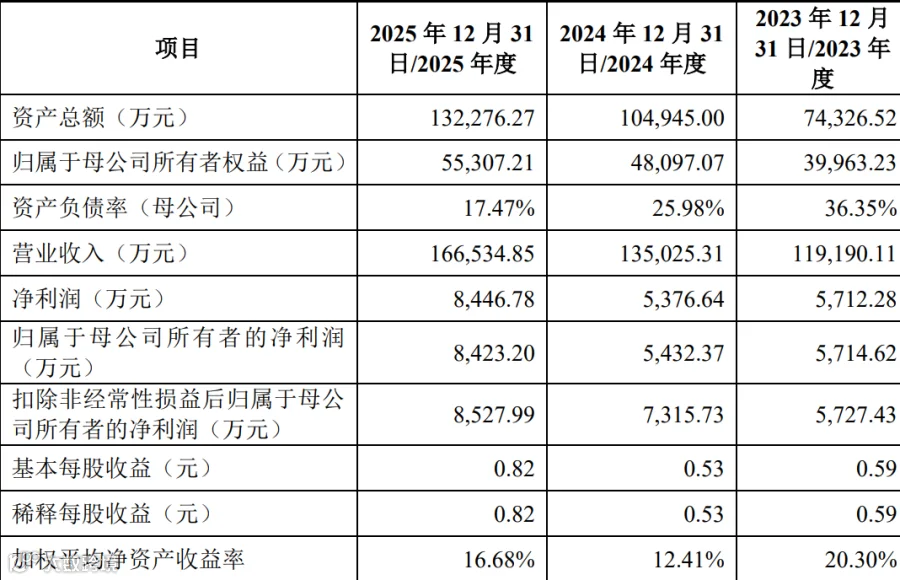
2023年至2025年,傲雷营收从11.92亿元增至16.65亿元,净利润从5712万元增至8447万元,年复合增长率分别为18.20%和22.02%。毛利率稳定维持在52%-55%,显著高于传统代工模式,体现出自主品牌的溢价优势。
高光背后的结构性难题
亮眼业绩背后,傲雷面临多重结构性挑战,这也是跨境卖家的普遍痛点。
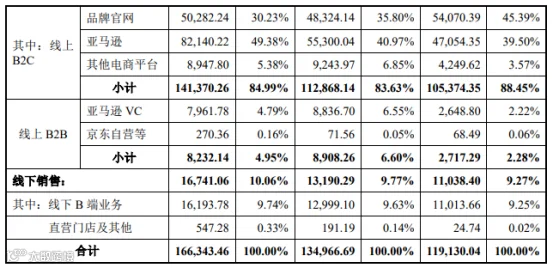
首先是渠道结构失衡。2025年亚马逊收入占比升至54.17%,而独立站占比从45.39%降至30.23%。过度依赖单一平台增加了受规则变动影响的风险,削弱了品牌对流量的自主把控能力。
其次是单品依赖严重。超三分之二营收来自手电产品,其余类目贡献有限。移动照明属小众细分赛道,存量竞争加剧,单一爆款难以支撑长期高速增长。
此外,高库存持续挤压现金流。为保障海外备货,2025年存货账面价值达2.67亿元,占流动资产比例超41%。叠加平台服务费上涨,2025年经营现金流同比下滑近30%,资金周转压力加大。
最后是市场集中带来的地缘风险。公司近99%收入来自海外,仅北美市场就占据七成营收。地缘政治、汇率波动及海外消费疲软等外部因素,均可能直接冲击整体业绩。
小众赛道仍具红利 品牌化是破局关键
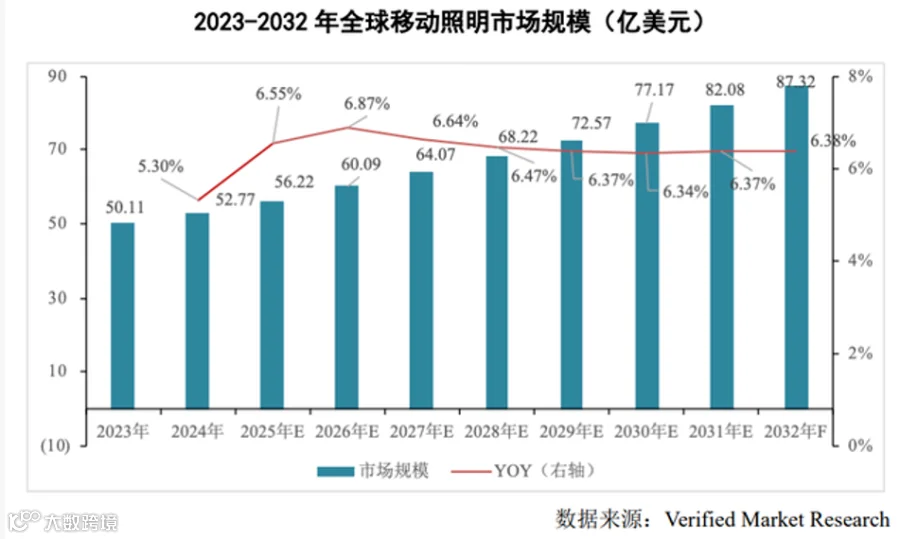
从行业大盘看,全球消费级移动照明赛道仍有成长空间。预计2032年市场规模将突破50亿美元,年复合增长率6.9%。户外运动热潮带动了露营灯、随身手电等产品需求稳步上涨。
但赛道痛点同样清晰:低端产能过剩、高端品牌稀缺,国内同行价格战压缩利润空间;且赛道体量偏小,难以支撑长期高速增长,布局跨品类第二曲线成为头部品牌的必然选择。
从代工厂到细分赛道上市候选人,傲雷验证了垂直小众类目品牌化出海的可行性。尽管当下存在渠道、产品、库存等多重短板,但本次IPO募资有望针对性补齐弱项。对于中小跨境卖家而言,深耕“小而美”赛道、坚持品牌化布局、平衡渠道风险,同样能跑出属于自己的增长曲线。