


作为老牌出海龙头,安克创新即将完成“A+H”双重资本架构搭建,有望成为2026年港股消费电子赛道备受瞩目的IPO项目之一。
三年营收翻倍,盈利能力稳居行业上游
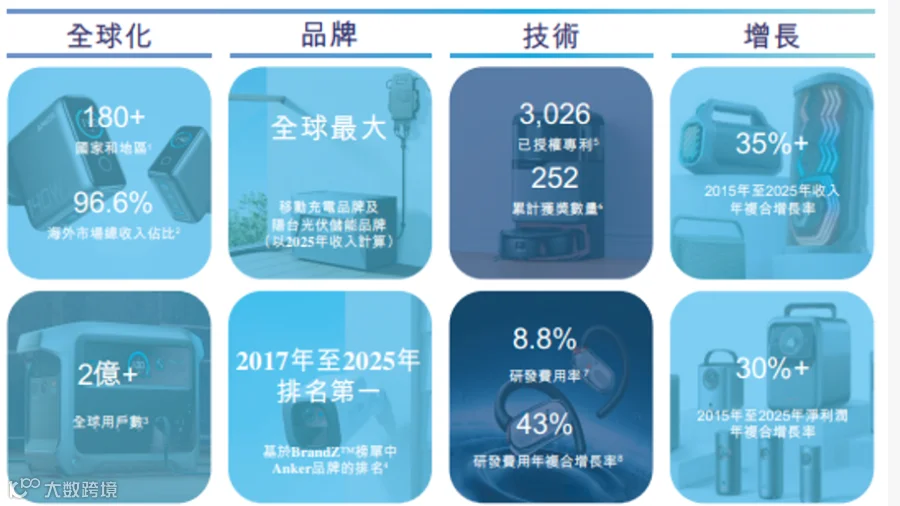
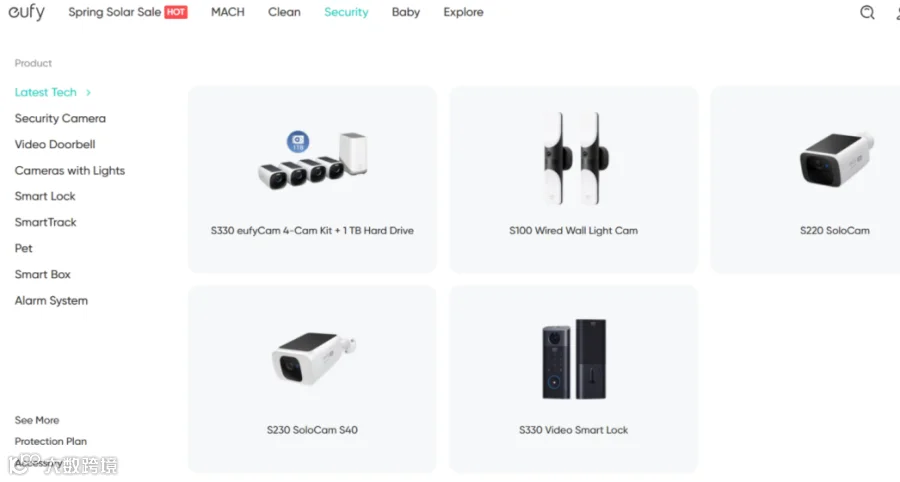
安克创新成立于2011年,以充电品类切入海外市场,现已构建起智能充电储能、智能家居、智能影音三大产品线。旗下Anker、eufy、soundcore三大品牌覆盖全球180多个国家和地区,累计服务用户超2亿。其中,移动充电产品全球市占率第一,便携储能位列全球前三,基本盘稳固。
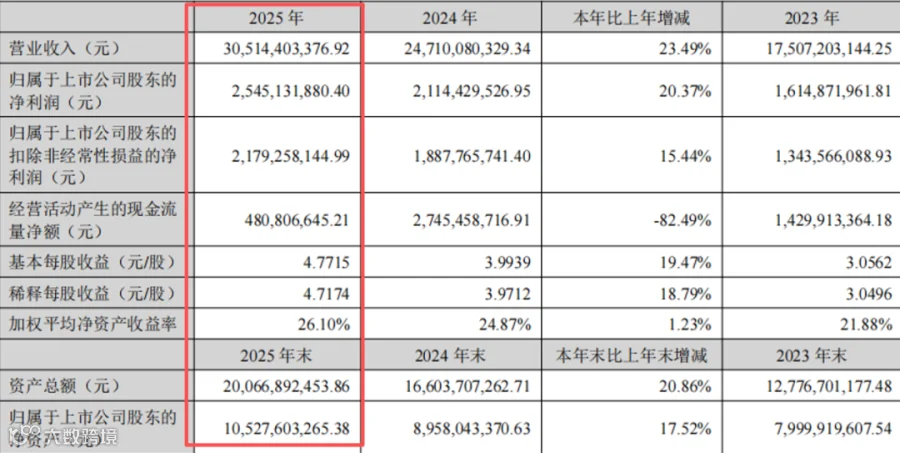
财务数据显示,公司近三年保持高增长态势。2023至2025年,营收从175亿元攀升至305亿元,三年复合增速达32%;综合毛利率稳步提升至43.9%,经营利润从18亿元增至29.5亿元,盈利韧性强劲。
2026年一季度,公司营收76亿元,同比增长27%;扣非后净利润同比增长24%,主业盈利能力未减。亮眼的业绩支撑了持续股东回报,2025年分红总额达11.73亿元。面对传统硬件增长边界,安克正主动走出舒适区,寻求新突破。
押注AI与具身智能,奔赴港股布局第二曲线
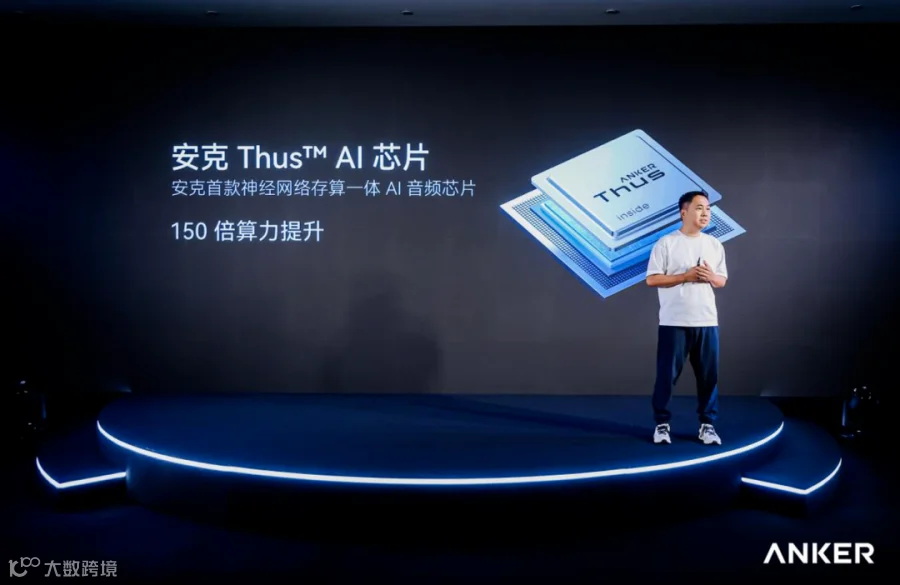
在消费电子存量竞争背景下,安克选择向“AI+硬件”转型。其AI布局已有三年沉淀,今年4月正式推出自研神经网络存算一体AI音频芯片ThusA1,标志着切入AI硬件领域。
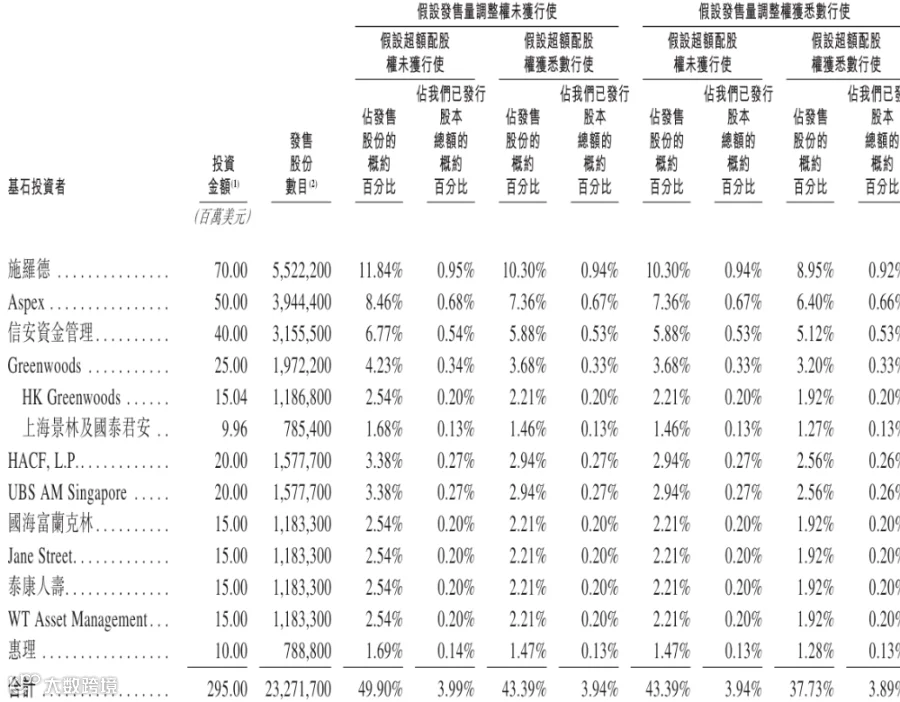
在音频场景落地后,公司进一步布局安防机器狗及家庭人形机器人研发。鉴于前沿技术研发投入大、周期长,且需吸引全球顶尖人才,赴港上市成为必然选择。本次港股全球发售4663万股,发行价上限99.32港元,最高募资约46亿港元。施罗德、高瓴旗下HACF等11家头部机构作为基石投资者合计认购约23亿港元,显示出专业机构对公司长期价值的认可。
募集资金将用于产品迭代、研发人才引进、全球DTC渠道建设及供应链升级等。其中,DTC渠道建设是重点,计划2026至2028年每年提升3个百分点营收占比,逐步降低对第三方平台依赖。港股上市不仅是融资手段,更是全球化战略的关键一步。
库存、品控与渠道的现实考验
高速增长与转型背后,安克也面临出海企业共性的经营挑战。
供应链品控风险
2025年因上游电芯厂商私自更改原材料,公司全球召回238万台充电宝,计提质保负债超1亿元。目前公司已终止涉事供应商,搭建双供应体系并增设海外本地化品控团队,正在补全短板。
现金流与库存压力
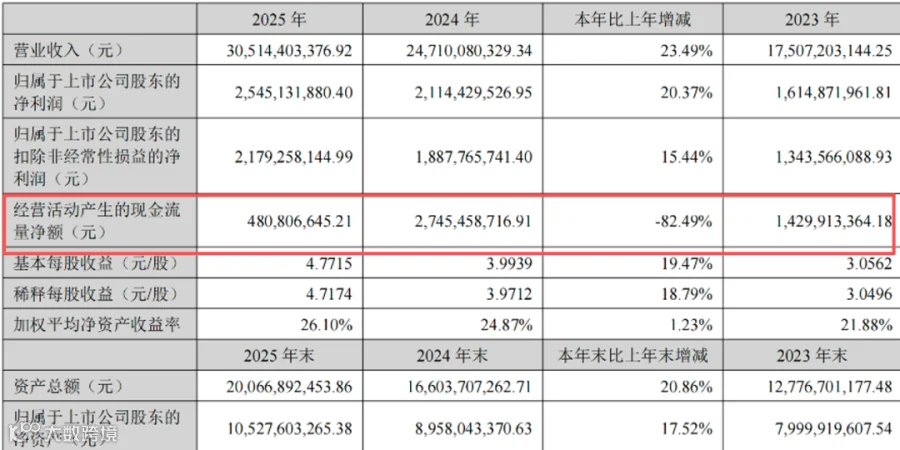
2025年经营现金流同比大幅下滑,2026年一季度转负;存货规模达55.69亿元,周转天数92天。海外备货与广告预付款占用大量资金,对运营效率提出更高要求。
地域与渠道集中风险
2025年境外收入占比超96%,易受关税及汇率波动冲击;亚马逊贡献超五成营收,平台政策调整存在不确定性。这些问题既是安克当下的难题,也是规模型出海企业的必经关卡。“A+H”双资本平台的搭建,旨在为解决现实问题及布局未来争取空间。
安克的成长路径证明,跨境电商的终局并非流量博弈,而是产品力与品牌力的较量。如今,安克正走在“巩固基本盘、远征新赛道”的路上,其能否成功转型为AI硬件玩家,将为中国品牌出海探索更多可能性。